Mercati ed economia · Analisi
La Finanziarizzazione dell’Economia: Come i Deficit Gonfiano Profitti e Valutazioni Azionarie
Un'analisi del Paper "Financialization: How Deficits Inflate Profits and Equity Valuations" di Brightman e Pickard
Paolo Zamara 21 min di lettura
Indice dell’articolo
- La Crescita senza Investimento
- Dal Profitto alla Valutazione: Il Ruolo dell’Investimento Passivo
- La Progressiva Erosione della Base Produttiva
- L’Aggravamento della Disuguaglianza
- Teorie Alternative e Complementarietà
- Primo Approfondimento: L’Impatto dei Fondi Indicizzati e degli ETF sulle Dinamiche di Prezzo e Liquidità
- La Rivoluzione della Gestione Passiva
- Il Deterioramento della Price Discovery
- I Costi Nascosti del Ribilanciamento Meccanico
- L’Amplificazione della Volatilità attraverso Prodotti Leveraged
- Strategie di Mitigazione: Oltre la Trasparenza
- Implicazioni per l’Efficienza di Mercato
- Secondo Approfondimento: Rischi Sistemici e Inelasticità dei Flussi di Capitale
- L’Ipotesi dei Mercati Inelastici: Un Nuovo Paradigma
- La Persistenza dell’Impatto sui Prezzi
- Concentrazione Industriale e Rischio di Contagio
- Il Rischio di Liquidità Asimmetrica
- Gli Effetti di Inclusione negli Indici
- Co-movimento e Perdita di Diversificazione
- Il Test della Crisi: Outflow Sostenuti
- Conclusioni: Verso un Equilibrio Sostenibile
Il recente lavoro di Chris Brightman e Alex Pickard per Research Affiliates rappresenta un contributo di notevole rilevanza al dibattito sulla natura strutturale dei mercati finanziari contemporanei. Gli autori propongono una lettura radicale della relazione tra politica fiscale, profitti aziendali e valutazioni di mercato, sostenendo che l’economia americana sia entrata in una fase di finanziarizzazione tale da creare una dipendenza sistemica tra deficit pubblici e prezzi azionari.
La Crescita senza Investimento
La tesi centrale del paper ruota attorno a un paradosso apparentemente irrisolvibile: mentre i profitti aziendali e le valutazioni azionarie hanno raggiunto livelli record negli ultimi decenni, gli investimenti netti domestici sono crollati da circa l’11% del PIL degli anni Cinquanta e Sessanta, al 5% attuale. Come è possibile che le imprese generino profitti crescenti in un contesto di riduzione della capacità produttiva?
La risposta degli autori si articola in due meccanismi interconnessi che definiscono il processo di finanziarizzazione. Il primo riguarda la creazione dei profitti attraverso i deficit fiscali, il secondo concerne la capitalizzazione di questi profitti in valutazioni di mercato sempre più elevate. Brightman e Pickard dimostrano che esiste una relazione quasi uno-a-uno tra deficit fiscali e profitti aziendali, validando empiricamente l’equazione dei profitti di Kalecki-Levy. Quando il governo immette ricchezza finanziaria nel sistema attraverso la spesa in disavanzo, principalmente destinata ai trasferimenti sociali come Social Security e Medicare, questa liquidità stimola il consumo aggregato. I beneficiari di questi trasferimenti, tipicamente famiglie a basso reddito con alta propensione al consumo, spendono rapidamente questi fondi in beni e servizi. Le entrate che le aziende registrano da questa spesa incrementale, fluiscono direttamente ai profitti poiché non corrispondono a un aumento dei costi di produzione.
Questo meccanismo rappresenta una deviazione fondamentale dal modello economico del dopoguerra, quando i profitti erano generati attraverso l’investimento produttivo degli utili non distribuiti. L’esperimento naturale dei surplus di bilancio della fine degli anni Novanta conferma drammaticamente questa relazione: quando il governo americano raggiunse brevemente il pareggio di bilancio, i profitti aziendali crollarono immediatamente, per poi riprendere la loro traiettoria ascendente con il ritorno dei deficit nel 2001.
Dal Profitto alla Valutazione: Il Ruolo dell’Investimento Passivo
Il secondo pilastro dell’analisi riguarda il meccanismo attraverso cui questi profitti amplificati vengono trasformati in valutazioni di mercato crescenti. Gli autori identificano nell’ascesa dell’investimento istituzionale passivo il veicolo principale di questa trasformazione. Quando le imprese distribuiscono profitti attraverso dividendi e buyback, questi flussi finanziari vengono ricevuti principalmente da investitori benestanti che, a loro volta, li reinvestono nel mercato azionario attraverso fondi indicizzati ed ETF.
Questi veicoli di investimento, vincolati dai loro mandati a rimanere costantemente investiti e a replicare gli indici di riferimento proporzionalmente alla capitalizzazione di mercato, acquistano azioni in modo meccanico e indifferente alle valutazioni. Brightman e Pickard si rifanno all’”ipotesi dei mercati inelastici” formulata da Xavier Gabaix e Ralph Koijen, secondo cui ogni dollaro di flusso in entrata nel mercato azionario può aumentare la capitalizzazione aggregata di circa cinque dollari. Questa amplificazione deriva dalla domanda relativamente rigida degli investitori istituzionali, che mantengono allocazioni fisse o poco flessibili tra le diverse classi di attivo.
La dimostrazione empirica di questa tesi si basa su studi che documentano come i flussi degli investitori verso i fondi indicizzati abbiano un impatto persistente e sproporzionato sui prezzi azionari. Ben-Rephael, Kandel e Wohl hanno documentato effetti di valorizzazione persistenti derivanti dai flussi dei fondi comuni, mentre il modello strutturale di Gabaix e Koijen stima che ogni dollaro di flusso aumenti il valore di mercato di circa cinque dollari.
La Progressiva Erosione della Base Produttiva
Un aspetto particolarmente significativo dell’analisi riguarda la trasformazione della composizione degli investimenti. Mentre gli investimenti lordi come percentuale del PIL sono rimasti relativamente stabili, scendendo solo dal 23% circa del periodo 1950-1980 al 21% degli ultimi decenni, gli investimenti netti sono crollati drammaticamente. La differenza è stata assorbita dal deprezzamento, che è aumentato dal 12% del PIL a oltre il 16%. Questa dinamica riflette la transizione da un’economia industriale basata su asset tangibili e durevoli a un’economia digitale costruita su asset immateriali di breve durata come server, software, dati e ricerca e sviluppo.
Il risultato è un’economia che continua a investire, ma prevalentemente per mantenere lo stock di capitale esistente piuttosto che per espandere la base produttiva. Questa trasformazione ha implicazioni profonde per la sostenibilità della crescita economica a lungo termine e per la capacità del sistema di generare aumenti reali della produttività.
L’Aggravamento della Disuguaglianza
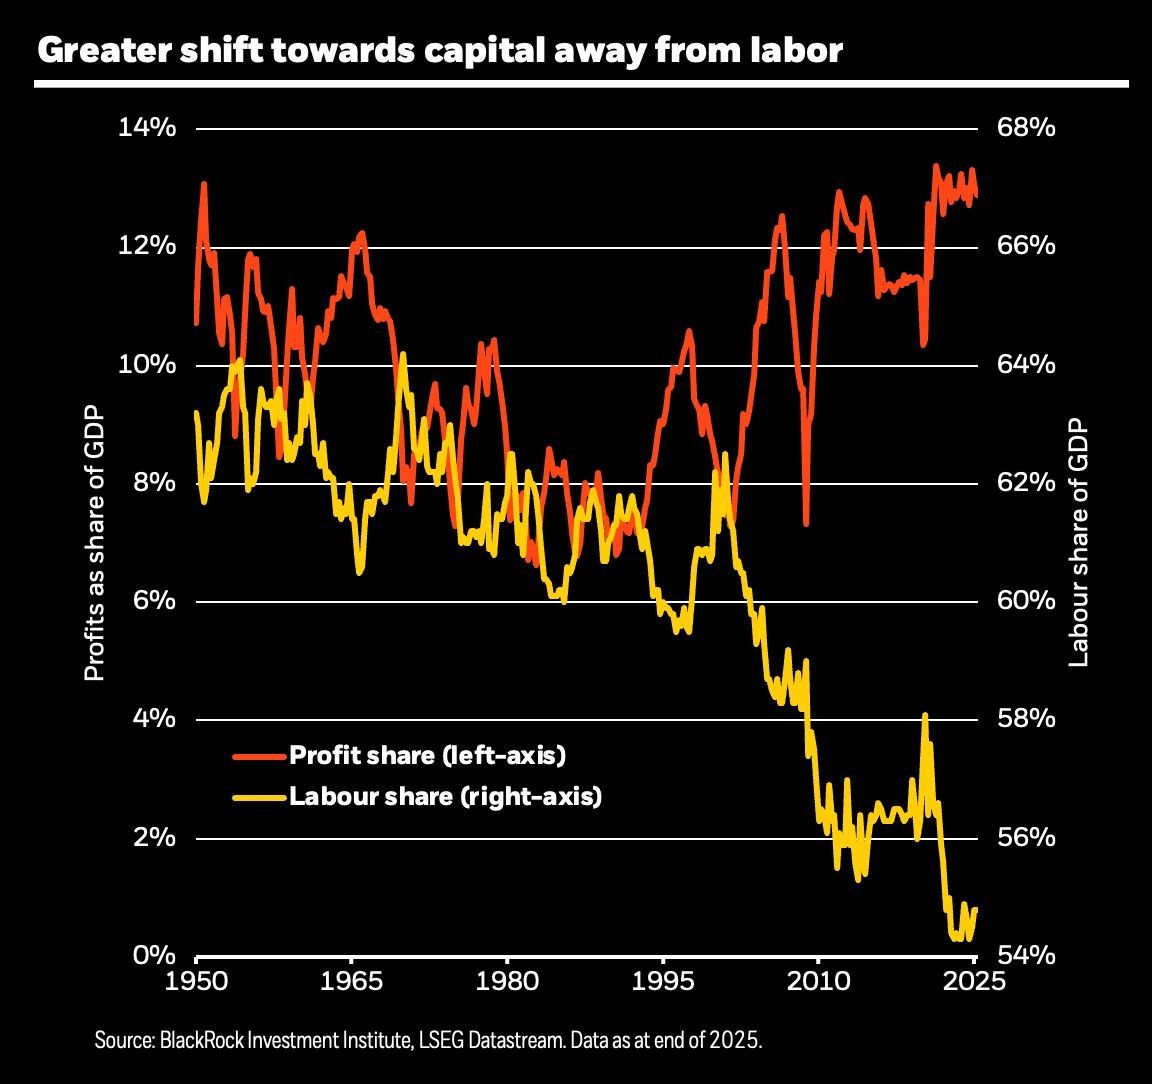
Gli autori documentano come la finanziarizzazione abbia contribuito all’aumento della disuguaglianza reddituale. Mentre i trasferimenti sociali sono aumentati del 10% come percentuale del PIL, la quota del reddito nazionale destinata al lavoro è entrata in un declino prolungato, scendendo dal 68% circa dei primi anni Ottanta al 62% della metà degli anni Venti. L’aumento dei redditi da profitti, che si accumulano principalmente presso i soggetti benestanti, ha ampliato la disuguaglianza.
Questo spostamento ha conseguenze profonde per il ciclo della finanziarizzazione. I profitti affluiscono principalmente alle famiglie ricche, che spendono poco nell’economia reale e reinvestono invece il loro reddito in asset finanziari. Questo riciclo alimenta le dinamiche di mercato inelastiche che capitalizzano le distribuzioni di profitti in valutazioni gonfiate. L’espansione continua della spesa per trasferimenti suggerisce che questa tendenza continuerà.
Teorie Alternative e Complementarietà
Il paper riconosce l’esistenza di teorie alternative che spiegano l’aumento dei profitti aziendali, come l’ipotesi delle “superstar firm” di Autor e colleghi, che attribuisce il fenomeno all’aumento della concentrazione industriale e al maggiore potere di monopolio delle imprese dominanti. Altri ricercatori, come Jaumotte e Tytell, suggeriscono che l’arbitraggio globale del lavoro abbia soppresso i salari, spostando il reddito dal lavoro al capitale. Haskel e Westlake sottolineano l’emergere di aziende tecnologiche e software ad alto margine e basso impiego di capitale come fattore chiave nell’aumento dei margini di profitto aggregati.
Brightman e Pickard non negano la validità di queste spiegazioni, ma le inquadrano come fattori che operano all’interno del più ampio contesto macroeconomico stabilito dalla politica fiscale e monetaria. I deficit cronici iniettano reddito aggregato che fluisce nei profitti a livello nazionale, mentre le teorie alternative aiutano a spiegare la distribuzione di questi profitti tra le imprese, non il loro livello aggregato.
Inoltre, il paper evidenzia come la politica fiscale abbia sostenuto la redditività aziendale anche dal lato dell’offerta. Come hanno dimostrato Smolyansky e altri, tassi di imposta sulle società più bassi e spese per interessi ridotte hanno contribuito al deficit e aumentato i profitti netti delle imprese. Questi meccanismi sono complementari e dimostrano che la politica fiscale ha sostenuto la redditività aziendale da molteplici direzioni.
Primo Approfondimento: L’Impatto dei Fondi Indicizzati e degli ETF sulle Dinamiche di Prezzo e Liquidità
La Rivoluzione della Gestione Passiva
L’ascesa degli ETF e dei fondi indicizzati rappresenta probabilmente la trasformazione più significativa dei mercati finanziari degli ultimi trent’anni. Secondo i dati più recenti, circa il 50% del mercato azionario statunitense è ora detenuto da veicoli passivi, una quota che continua ad aumentare costantemente. Questa migrazione massiccia di capitale dalla gestione attiva a quella passiva ha alterato profondamente i meccanismi attraverso cui i prezzi si formano e la liquidità viene fornita nei mercati.
La letteratura accademica ha iniziato a documentare sistematicamente questi cambiamenti strutturali solo nell’ultimo decennio. Una revisione bibliometrica completa condotta utilizzando il framework PRISMA ha analizzato 943 articoli pubblicati tra il 1998 e il 2022, identificando la formazione dei prezzi, la price discovery, la struttura di mercato e i loro effetti sulla volatilità e liquidità come temi centrali della ricerca sugli ETF. Questi studi convergono nell’identificare un paradosso fondamentale: mentre gli ETF hanno migliorato l’accesso al mercato e ridotto i costi per gli investitori retail, hanno anche introdotto nuove forme di fragilità strutturale.
Il Deterioramento della Price Discovery
Uno dei cambiamenti più significativi riguarda il processo di price discovery, ovvero il meccanismo attraverso cui i mercati incorporano nuove informazioni nei prezzi degli asset. Ricerche recenti condotte da Höfler e Schlag hanno dimostrato che le azioni con elevata proprietà passiva da parte degli ETF mostrano reversal di prezzo più pronunciati, suggerendo una riduzione della liquidità e dell’informatività dei prezzi. Nel loro studio, gli autori documentano che i titoli nel quintile superiore di proprietà passiva subiscono un calo di circa l’1% nei 50 giorni di negoziazione successivi a shock negativi, prima che l’effetto si stabilizzi. Al contrario, i titoli con bassa proprietà passiva cadono inizialmente solo di circa dieci punti base e si riprendono rapidamente.
L’ampiezza economica di questo effetto è notevole. I ricercatori hanno utilizzato una strategia di variabili strumentali basata sull’assegnazione esogena all’indice Russell 2000 per isolare l’impatto causale della proprietà passiva. I risultati indicano che un aumento della proprietà passiva riduce significativamente la capacità di market-making del mercato, aumenta la volatilità idiosincratica e amplifica i bid-ask spread. Questo deterioramento della qualità di mercato deriva dal fatto che gli investitori passivi non rispondono alle informazioni sui fondamentali aziendali, riducendo così l’efficienza informativa dei prezzi.
Un aspetto particolarmente preoccupante emerso dalla ricerca è che gli investitori passivi generano più “rumore” nei rendimenti azionari. Questo rumore rende più difficile per i market maker tradizionali distinguere tra informazioni fondamentali e fluttuazioni casuali, riducendo la loro disponibilità a fornire liquidità. Il risultato è un circolo vizioso: meno liquidità porta a maggiore volatilità, che a sua volta scoraggia ulteriormente la fornitura di liquidità da parte degli operatori informati.
I Costi Nascosti del Ribilanciamento Meccanico
Una delle conseguenze più dirette e misurabili dell’investimento passivo è rappresentata dai costi di transazione nascosti associati al ribilanciamento degli indici. Quando gli indici annunciano cambiamenti nella composizione, i fondi passivi sono obbligati ad acquistare o vendere specifici titoli in momenti prestabiliti, tipicamente alla chiusura del giorno di ribilanciamento. Questa prevedibilità crea opportunità per il front-running da parte di trader opportunisti.
Una ricerca innovativa condotta da Sida Li dell’Università dell’Illinois ha quantificato l’entità di questo problema. Li documenta che i prezzi azionari aumentano in media del 67 punti base nei cinque giorni precedenti il ribilanciamento dell’indice, per poi subire un’inversione di 20 punti base nei 20 giorni successivi. Per un portafoglio pensionistico di 2 milioni di dollari che si accumula nell’arco di 30 anni, i risparmi derivanti dalla riduzione di questi costi di transazione potrebbero raggiungere i 29.000 dollari al momento del pensionamento.
Questo impatto sui costi è particolarmente significativo se confrontato con i costi di transazione di ordini istituzionali simili. Li mostra che gli ETF che seguono indici pubblici pagano 67 punti base in costi di esecuzione, una cifra tre volte superiore a quella pagata in operazioni istituzionali di dimensioni analoghe. Poiché le operazioni degli ETF non sono guidate da informazioni private relative ai titoli sottostanti, il problema della selezione avversa per i fornitori di liquidità è limitato. Pertanto, è particolarmente sorprendente che esista un margine così considerevole per gli ETF “sunshine” per ottimizzare i loro costi di transazione.
Ricerche più recenti hanno anche esaminato l’interazione tra ETF e hedge fund nel contesto del ribilanciamento. Wang, Yao e Yelekenova hanno documentato che i titoli soggetti ad attività di front-running da parte degli hedge fund registrano un aumento dei rendimenti prima degli eventi di ribilanciamento degli ETF. Questo crea uno scenario in cui gli ETF potrebbero essere costretti a ribilanciare a prezzi gonfiati, lasciando gli investitori degli ETF con costi più elevati. Gli autori mostrano che i titoli soggetti al trading di arbitraggio da parte degli hedge fund superano significativamente i titoli che non sono oggetto di front-running del 0,86% al mese prima dell’evento di ribilanciamento dell’ETF.
L’Amplificazione della Volatilità attraverso Prodotti Leveraged
Un subset particolare di prodotti passivi merita un’attenzione speciale per i rischi che introduce: gli ETF leveraged e inverse. Questi strumenti sono progettati per fornire un multiplo (positivo o negativo) del rendimento giornaliero di un indice di riferimento, tipicamente 2x o 3x. Per mantenere questo leverage costante, devono ribilanciare meccanicamente le loro posizioni alla fine di ogni giornata di negoziazione.
Una ricerca condotta nel mercato dei futures VIX ha dimostrato che il ribilanciamento del leverage ha l’impatto più grande sulle distorsioni dei prezzi. Uno studio ha mostrato che un aumento di una deviazione standard nel ribilanciamento del leverage è correlato a un aumento dello 0,91% nel gap dei futures VIX del primo mese e dell’1,38% nel gap del secondo mese. Questo ribilanciamento amplifica i movimenti dei prezzi muovendo i prezzi nella direzione dei rendimenti dell’indice di riferimento: rendimenti positivi aumentano l’esposizione richiesta, mentre rendimenti negativi la diminuiscono.
L’effetto amplificazione è particolarmente problematico durante i periodi di stress di mercato. Tuzun e Shum hanno trovato che i flussi di ribilanciamento degli ETF leveraged su indici azionari amplificano i movimenti di prezzo a fine giornata e la volatilità, specialmente in momenti di stress di mercato quando i flussi di ribilanciamento sono grandi. Questo crea un meccanismo di feedback positivo che può esacerbare i movimenti di mercato in entrambe le direzioni.
Strategie di Mitigazione: Oltre la Trasparenza
La ricerca ha identificato diverse strategie che i gestori di fondi possono adottare per ridurre questi costi nascosti. Circa il 7% degli ETF distribuisce le proprie operazioni su 10 giorni e risparmia 34 punti base per operazione, o 7,3 punti base all’anno. Un altro 37% degli ETF utilizza indici auto-progettati per evitare pre-annunci dei titoli da ribilanciare e risparmia 30 punti base per operazione.
Tuttavia, queste strategie comportano trade-off. Il programma di ribilanciamento alternativo porta a un tracking error di 10,6 punti base all’anno e un information ratio di 0,69. Questo evidenzia la tensione fondamentale che i gestori passivi affrontano: eseguire alla chiusura del mercato nel giorno di ribilanciamento e soffrire costi di transazione più elevati, oppure distribuire l’operazione e rischiare di aumentare il tracking error.
Iro Tasitsiomi, nel suo paper “On the Hidden Costs of Passive Investing” del giugno 2025, ha esaminato le pratiche di esecuzione dei fondi che replicano gli indici durante gli eventi di ricostituzione. I gestori passivi, cercando di minimizzare il tracking error, tipicamente aspettano fino agli ultimi momenti del giorno di ribilanciamento per completare le loro operazioni. Il risultato è che richiedono molta liquidità in una manciata di titoli in un breve periodo di tempo. Questo approccio mantiene il tracking error vicino allo zero, ma crea anche una chiara opportunità per i trader sofisticati di intervenire prima di loro, fornendo liquidità a condizioni sfavorevoli.
Implicazioni per l’Efficienza di Mercato
Le implicazioni di questi cambiamenti strutturali vanno ben oltre i costi di transazione. La dominanza dell’investimento passivo sta fondamentalmente alterando il modo in cui i mercati allocano il capitale. Senza gestione attiva, i mercati perdono la loro integrità informativa. I prezzi cessano di trasmettere significato e il capitale cessa di essere allocato in modo efficiente. Gli investitori attivi sono l’ossigeno dei mercati finanziari: invisibili ma indispensabili.
Un recente studio condotto da Apollo Academy ha documentato come l’investimento passivo abbia contribuito a una riduzione dell’elasticità dei prezzi della domanda. Una domanda più inelastica ha conseguenze per la volatilità, l’efficienza e la liquidità. Una domanda meno reattiva ai prezzi porta a maggiori picchi e cali dei prezzi, e un trading meno aggressivo significa che il mispricing può essere maggiore e durare più a lungo. L’illiquidità aumenta anche, poiché gli investitori inelastici sono meno disposti a fornire liquidità.
Inoltre, l’investimento passivo ha contribuito all’aumento del co-movimento dei rendimenti azionari. Quando i fondi indicizzati acquistano o vendono tutti i titoli di un indice simultaneamente in risposta a flussi di capitali, aumentano la correlazione tra titoli che potrebbero avere fondamentali molto diversi. Questo riduce i benefici della diversificazione e può amplificare gli shock di mercato.
Secondo Approfondimento: Rischi Sistemici e Inelasticità dei Flussi di Capitale
L’Ipotesi dei Mercati Inelastici: Un Nuovo Paradigma
L’ipotesi dei mercati inelastici formulata da Xavier Gabaix e Ralph Koijen nel loro seminale paper del 2021 rappresenta una sfida fondamentale alla teoria tradizionale dei mercati efficienti. Secondo la teoria classica, quando un investitore vende un dollaro di obbligazioni e acquista un dollaro di azioni, la valutazione del mercato azionario aggregato non dovrebbe cambiare, poiché il prezzo riflette il valore attuale dei dividendi futuri. Tuttavia, Gabaix e Koijen trovano sia teoricamente che empiricamente che il valore aggregato del mercato aumenta di circa cinque dollari per ogni dollaro di flusso in entrata.
Questo effetto moltiplicatore deriva dalla struttura istituzionale dei mercati finanziari contemporanei. Le famiglie allocano capitale a istituzioni che operano con mandati relativamente vincolanti, come il mantenimento di una quota azionaria fissa o con un margine moderato per variazioni in risposta alle mutevoli condizioni di mercato. Di conseguenza, l’elasticità dei prezzi della domanda del mercato azionario aggregato è piccola, e i flussi in entrata e in uscita dal mercato azionario hanno impatti enormi sui prezzi.
I ricercatori hanno costruito una nuova misura dei flussi di capitale nel mercato, coerente con la loro teoria, e l’hanno correlata a prezzi, variabili macroeconomiche e aspettative di rendimenti da sondaggi. Utilizzando il recente metodo delle variabili strumentali granulari, hanno identificato causalmente questa relazione, confermando che investire un dollaro nel mercato azionario aumenta il valore aggregato del mercato di circa cinque dollari. Questo risultato è stato validato attraverso molteplici controlli di robustezza, utilizzando diversi set di dati come il Flow of Funds e i filing 13F, e il moltiplicatore dell’impatto sui prezzi rimane costantemente intorno a 5, con un range tra 3 e 8.
La Persistenza dell’Impatto sui Prezzi
Un aspetto particolarmente significativo dell’ipotesi dei mercati inelastici riguarda la durata dell’impatto sui prezzi. Contrariamente a quanto si potrebbe aspettare da modelli di microstructure tradizionali, i dati sono coerenti con un impatto sui prezzi dei flussi piuttosto duraturo. Nella versione più semplice del modello, l’impatto sui prezzi è perfettamente permanente. Questo non avviene necessariamente perché i flussi rilasciano informazioni, ma semplicemente perché lo spostamento permanente della domanda di azioni deve creare uno spostamento permanente del loro prezzo di equilibrio.
Questa persistenza ha implicazioni profonde per la comprensione della volatilità del mercato azionario. Il mistero dei movimenti apparentemente casuali del mercato azionario, difficili da collegare ai fondamentali, viene sostituito dal problema più gestibile di comprendere i determinanti dei flussi nei mercati inelastici. Gli autori delineano un’agenda di ricerca che può esplorare una serie di questioni sollevate da questa analisi e potrebbe portare a una comprensione più concreta delle origini delle fluttuazioni finanziarie attraverso i mercati.
Concentrazione Industriale e Rischio di Contagio
Uno dei rischi sistemici più evidenti associati all’investimento passivo riguarda la concentrazione dell’industria della gestione patrimoniale. La crescita dei fondi passivi ha aumentato significativamente la concentrazione del settore, con BlackRock, Vanguard e State Street che controllano insieme oltre il 70% del mercato passivo globale e spendono più in lobbying del resto dell’industria finanziaria combinata. La loro influenza sulla politica è formidabile.
Questa concentrazione aumenta il rischio che un evento idiosincratico significativo, come una violazione della cyber-sicurezza presso una di queste grandi imprese, possa scatenare rimborsi massicci dai loro fondi e portare a fire sale destabilizzanti. La Federal Reserve, nel suo documento del 2018 “The Shift from Active to Passive Investing: Potential Risks to Financial Stability?”, ha evidenziato come una maggiore concentrazione aumenti il rischio che problemi operativi gravi presso queste imprese molto grandi possano avere ripercussioni sistemiche.
Inoltre, data la loro dimensione e influenza politica, un intervento regolamentare significativo appare improbabile. I responsabili politici, riluttanti a disturbare quello che sembra un sistema stabile per il risparmio pensionistico, probabilmente agiranno solo dopo una crisi. La storia mostra troppo spesso che gli organismi di regolamentazione rispondono tipicamente alle crisi, piuttosto che anticiparle.
Il Rischio di Liquidità Asimmetrica
Un aspetto sottovalutato del rischio sistemico riguarda l’asimmetria tra la liquidità percepita e quella reale degli ETF. Durante periodi normali, gli ETF offrono eccellente liquidità: possono essere acquistati e venduti durante le ore di mercato con spread bid-ask ristretti. Questa liquidità, tuttavia, dipende fondamentalmente dalla liquidità dei titoli sottostanti e dalla disponibilità degli authorized participants (AP) a creare e riscattare quote.
Durante periodi di stress di mercato, questa architettura può mostrare fratture. Se la liquidità dei titoli sottostanti si prosciuga, gli AP potrebbero essere riluttanti a creare o riscattare quote, portando a significative deviazioni tra il prezzo dell’ETF e il valore patrimoniale netto (NAV) dei suoi asset sottostanti. Il flash crash del maggio 2010 ha fornito un esempio drammatico di questo fenomeno. Madhavan ha documentato che la frammentazione del mercato è stata un fattore significativo nella propagazione dello shock di liquidità e nel modo in cui i titoli sono stati colpiti dal flash crash.
Più recentemente, nel marzo 2020, durante l’inizio della pandemia COVID-19, molti ETF obbligazionari hanno scambiato con sconti significativi rispetto al loro NAV, anche superiori al 10% in alcuni casi. Questo ha evidenziato una disconnessione fondamentale: mentre gli ETF promettono liquidità giornaliera, i titoli sottostanti, specialmente nel caso di obbligazioni corporate o high-yield, potrebbero non essere altrettanto liquidi durante periodi di stress.
Gli Effetti di Inclusione negli Indici
L’inclusione o l’esclusione di un titolo da un indice maggiore può avere effetti drammatici sul suo prezzo, sulla volatilità e sulla liquidità. Questi “effetti di inclusione negli indici” sono diventati più pronunciati man mano che l’investimento passivo è cresciuto. Quando un’azienda viene aggiunta a un indice come l’S&P 500, i fondi indicizzati che replicano quell’indice devono acquistare azioni di quella società. Poiché questi acquisti non sono guidati da cambiamenti nei fondamentali dell’azienda, rappresentano una fonte di volatilità dei prezzi non informativa.
L’ingresso di Tesla nell’S&P 500 nel dicembre 2020 fornisce un caso di studio illuminante. Tra l’annuncio del 16 novembre e l’effettiva inclusione, il prezzo delle azioni Tesla è aumentato di oltre il 50%, evidenziando l’impatto che i trader possono avere sul prezzo di un’azione prima di un ribilanciamento dell’indice. Questo aumento non era legato a cambiamenti nelle prospettive fondamentali di Tesla, ma alla domanda anticipata da parte dei fondi indicizzati.
Tuttavia, la ricerca di Greenwood e Sammon mostra che l’effetto dell’inclusione negli indici sui prezzi si è ridotto nel tempo, anche se la quota di proprietà passiva è cresciuta drammaticamente dal 12,8% nel 2000 al 33,3% nel 2021. Questi due risultati presi insieme suggeriscono fortemente che gli effetti di inclusione negli indici hanno più a che fare con il modo in cui gli investitori passivi negoziano che con la dimensione complessiva dell’industria passiva. Le operazioni di ribilanciamento pre-programmate rimangono un argomento importante per la ricerca accademica futura.
Co-movimento e Perdita di Diversificazione
Un’altra dimensione del rischio sistemico riguarda l’aumento del co-movimento tra titoli inclusi negli stessi indici. Quando i fondi indicizzati sperimentano flussi in entrata o in uscita, devono acquistare o vendere tutti i titoli dell’indice simultaneamente e proporzionalmente. Questo crea pressioni di prezzo correlate che non hanno nulla a che fare con i fondamentali delle singole società.
Ricerche condotte su diversi mercati hanno documentato questo fenomeno. Uno studio della Banca Centrale Europea pubblicato nel novembre 2024 ha esaminato l’impatto dell’investimento passivo sul co-movimento dei rendimenti azionari nell’area euro. I risultati indicano che l’aumento dell’investimento passivo ha contribuito a una maggiore correlazione tra i rendimenti azionari, riducendo potenzialmente i benefici della diversificazione per gli investitori.
Questo aumento del co-movimento ha implicazioni per la stabilità finanziaria. Durante periodi di stress, quando gli investitori cercano di ridurre la loro esposizione azionaria, i riscatti dai fondi passivi possono creare pressioni di vendita correlate su tutti i titoli in un indice. Questo può amplificare i movimenti del mercato e ridurre l’efficacia della diversificazione proprio quando gli investitori ne hanno più bisogno.
Il Test della Crisi: Outflow Sostenuti
Forse la vulnerabilità più significativa del sistema attuale è che l’investimento passivo non è mai stato testato attraverso un periodo prolungato di grandi outflow. Fino ad ora, i fondi indicizzati hanno conosciuto solo afflussi. I rischi rimarranno nascosti fino a quando non arriverà quel giorno. Diversi catalizzatori potrebbero innescare questo scenario: il deterioramento dell’efficienza di mercato potrebbe spingere gli investitori verso la gestione attiva, l’aumento della volatilità e l’esposizione passiva concentrata in pochi settori potrebbero amplificare i ribassi, o cambiamenti demografici potrebbero portare a deflussi strutturali man mano che le popolazioni invecchiano.
La Banca dei Regolamenti Internazionali e altre istituzioni di supervisione hanno iniziato a studiare questi rischi, ma l’intervento regolamentare rimane limitato. La difficoltà è che i benefici dell’investimento passivo sono tangibili e ampiamente distribuiti, mentre i rischi sono più difficili da quantificare e potrebbero materializzarsi solo in scenari di stress estremo. Questa asimmetria crea un bias verso l’inazione regolamentare.
Conclusioni: Verso un Equilibrio Sostenibile
Il lavoro di Brightman e Pickard, contestualizzato all’interno della letteratura più ampia sull’investimento passivo e sui mercati inelastici, rivela un sistema finanziario caratterizzato da crescenti fragilità strutturali. La combinazione di deficit fiscali persistenti che gonfiano i profitti aziendali e di flussi di capitale sempre più inelastici che amplificano questi profitti in valutazioni crescenti ha creato una spirale che sembra difficile da invertire senza conseguenze sistemiche.
La ricerca accademica degli ultimi anni ha documentato come l’ascesa dell’investimento passivo abbia alterato fondamentalmente le dinamiche di prezzo e liquidità nei mercati azionari. Il deterioramento della price discovery, l’amplificazione della volatilità attraverso il ribilanciamento meccanico, l’aumento del co-movimento tra titoli e la concentrazione industriale rappresentano tutti fattori di rischio che si rafforzano reciprocamente. Questi rischi rimangono in gran parte nascosti durante periodi di mercati in crescita e tassi di interesse bassi, ma potrebbero emergere drammaticamente durante periodi di stress prolungato.
L’ipotesi dei mercati inelastici fornisce un framework teorico robusto per comprendere questi fenomeni. Il moltiplicatore di cinque volte tra flussi e prezzi identificato da Gabaix e Koijen suggerisce che il sistema finanziario è diventato molto più sensibile agli shock di liquidità di quanto non fosse in passato. Questa sensibilità aumentata crea il potenziale per cicli boom-bust più pronunciati, dove i movimenti dei prezzi possono discostarsi significativamente dai fondamentali per periodi prolungati.
La domanda critica che emerge da questa analisi riguarda la sostenibilità a lungo termine di questo equilibrio. Come notano Brightman e Pickard nella loro conclusione, il ritorno a un ambiente macroeconomico più sano caratterizzato da deficit in calo e maggiori investimenti netti potrebbe causare cali bruschi sia nei profitti aziendali che nei multipli di valutazione, innescando probabilmente una crisi finanziaria con conseguenze politicamente tossiche. Ironicamente, l’opzione più appetibile potrebbe essere quella di rimanere sul percorso attuale fino a quando una crisi non ci imporrà la disciplina che non siamo disposti a imporci da soli.
Questa prospettiva solleva questioni fondamentali sulla governance economica nelle democrazie moderne. I meccanismi politici sembrano intrinsecamente orientati verso la spesa in deficit, specialmente in società che invecchiano dove i trasferimenti sociali rappresentano una quota crescente della spesa pubblica. Nel frattempo, i benefici dell’investimento passivo in termini di costi ridotti e accessibilità sono reali e tangibili per milioni di risparmiatori, rendendo difficile qualsiasi intervento regolamentare che potrebbe limitare questa crescita.
Tuttavia, ignorare i rischi sistemici documentati dalla ricerca sarebbe pericoloso. Alcune misure potrebbero aiutare a mitigare questi rischi senza eliminare i benefici dell’investimento passivo. Una maggiore trasparenza sulle pratiche di ribilanciamento, limiti alla concentrazione nell’industria della gestione patrimoniale, e requisiti di liquidità più stringenti per i fondi che investono in asset illiquidi potrebbero tutti contribuire a un sistema più resiliente. Inoltre, preservare e incentivare una robusta comunità di investitori attivi è essenziale per mantenere l’efficienza informativa dei mercati.
La sfida è trovare un equilibrio sostenibile tra i benefici dell’investimento passivo e la necessità di mercati funzionanti che allocano efficientemente il capitale. Questo equilibrio richiederà probabilmente un mix di autoregolamentazione da parte dell’industria, supervisione prudenziale da parte dei regolatori, e forse più fondamentalmente, una maggiore consapevolezza da parte degli investitori dei rischi nascosti nei loro portafogli apparentemente sicuri e diversificati.
Nel contesto più ampio della finanziarizzazione descritta da Brightman e Pickard, questi rischi assumono una dimensione ancora più preoccupante. Se i mercati azionari dipendono strutturalmente da deficit fiscali crescenti per mantenere profitti e valutazioni, e se questi profitti vengono riciclati attraverso veicoli di investimento sempre più inelastici, il sistema nel suo insieme diventa vulnerabile a qualsiasi shock che interrompa questa dinamica. La vera domanda non è se questo equilibrio è sostenibile indefinitamente, ma quando e come si romperà, e se saremo preparati ad affrontare le conseguenze quando accadrà.