Mercati ed economia · Analisi
Mercati Emergenti: La Nuova Struttura Globale
Perché il 2026 segna la fine dell’egemonia finanziaria occidentale
Paolo Zamara 7 min di lettura
Indice dell’articolo
- 1. Il Sorpasso Strutturale e l’Autonomia del Blocco Emergente
- 2. La Trinità dell’Innovazione: Dalle Miniere ai Microchip
- Hardware per l’IA
- Transizione Energetica
- Infrastrutture Digitali e Leapfrogging
- 3. Il Volano Demografico: l’Esplosione della Ricchezza Interna
- 4. L’Internalizzazione del Capitale
- 5. Maturità Macroeconomica: Tassi Reali e Convergenza della Volatilità
- 6. Il Rovescio della Medaglia: I Rischi Strutturali
- 7. Il Dilemma di Portafoglio: Includere o Escludere la Cina?
- Emerging Markets Classici (con Cina)
- Strategie Ex-China
- 8. Outlook 2024-2025: L’Alba di un Nuovo Ciclo d’Investimento
- 9. Strategia di Implementazione: Come Investire Oggi
- Conclusione: Il Mosaico del 2026
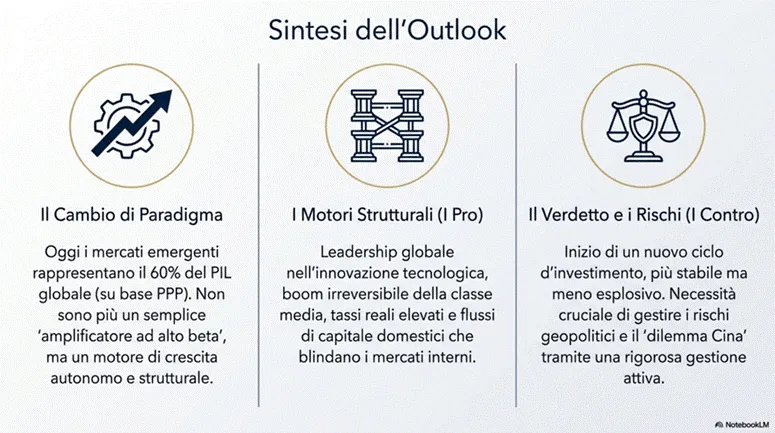
Per troppo tempo, i Mercati Emergenti sono stati osservati attraverso un prisma deformante, relegati al ruolo di semplici “amplificatori ad alto beta” dei cicli occidentali. Ignorare la trasformazione strutturale in atto è oggi un errore di asset allocation che misconosce il nuovo baricentro del potere economico mondiale.
Siamo nel 2026 e l’architettura finanziaria globale non è più quella che molti investitori hanno ancora in portafoglio. La domanda non è più se i mercati emergenti possano offrire diversificazione, ma se il vostro portafoglio possa permettersi di ignorare i mercati che oggi dettano il passo dell’innovazione e della stabilità istituzionale.
60%
PIL Globale (PPP)
Quota dei Mercati Emergenti
56%
Export Cina vs ME
Commercio intra-emergente
+100M
Nuovi consumatori/anno
Con capacità di spesa > $12/gg
1. Il Sorpasso Strutturale e l’Autonomia del Blocco Emergente
I dati più recenti del Fondo Monetario Internazionale delineano un equilibrio di potere ormai invertito: le economie emergenti e in via di sviluppo pesano oggi per il 60% del PIL globale (su base PPP), a fronte di un risicato 40% dei mercati sviluppati. Non si tratta più di una promessa di crescita futura, ma di una realtà consolidata.
Il dato più dirompente riguarda il “Grande Sganciamento” commerciale. La Cina, un tempo satellite della domanda statunitense, ha invertito i flussi: nel 2024, meno del 15% delle sue esportazioni era diretto verso gli Stati Uniti, mentre oltre il 56% era destinato ad altri paesi dei Mercati Emergenti. Questo prova che i ME non sono più semplici fornitori di risorse per l’Occidente, ma motori autonomi di un ecosistema commerciale multipolare e resiliente.
2. La Trinità dell’Innovazione: Dalle Miniere ai Microchip
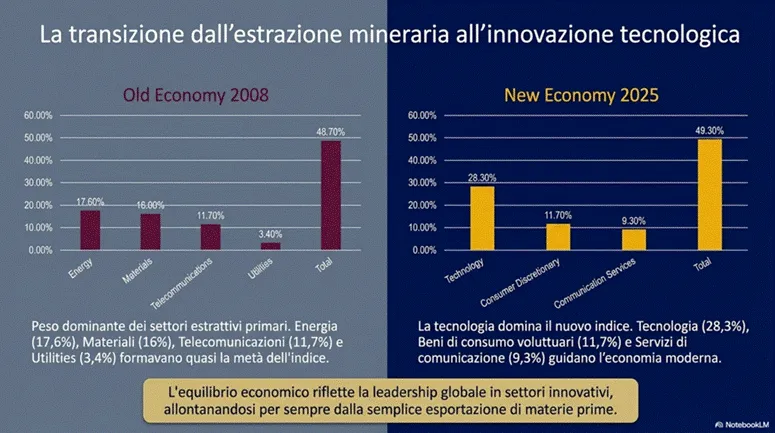
La metamorfosi settoriale dell’indice MSCI EM è il segnale più viscerale di questo cambiamento. Se nel 2008 il listino era dominato da energia e materiali (48,7% combinato), nel 2025 la tecnologia è diventata il settore egemone, con una ponderazione del 28,3%.
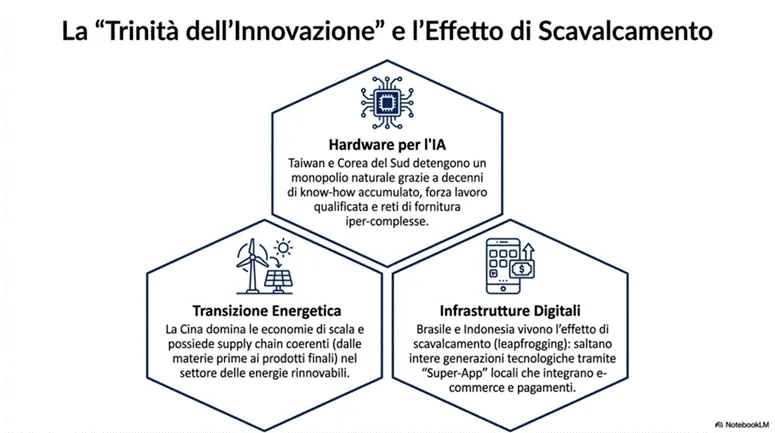
Hardware per l’IA
Taiwan e Corea del Sud detengono un monopolio naturale grazie a decenni di know-how accumulato, forza lavoro qualificata e reti di fornitura iper-complesse. La produzione di semiconduttori avanzati rimane una delle barriere all’ingresso più elevate al mondo.
Transizione Energetica
La Cina domina le economie di scala nella catena del valore delle energie rinnovabili, dall’estrazione delle materie prime alla produzione dei pannelli solari e delle batterie per veicoli elettrici. Un vantaggio competitivo che richiederà decenni per essere colmato.
Infrastrutture Digitali e Leapfrogging
Brasile e Indonesia vivono l’effetto di scavalcamento tecnologico: saltano intere generazioni infrastrutturali grazie a “Super-App” locali che integrano e-commerce, pagamenti e servizi finanziari. Nubank, nata nel 2014, ha raggiunto 110 milioni di clienti nel gennaio 2026.
“I mercati emergenti occupano oggi posizioni di leadership in settori chiave a livello globale dove la concorrenza dei mercati sviluppati è assente, in difficoltà o procede con una lentezza strutturale non più competitiva.”
3. Il Volano Demografico: l’Esplosione della Ricchezza Interna
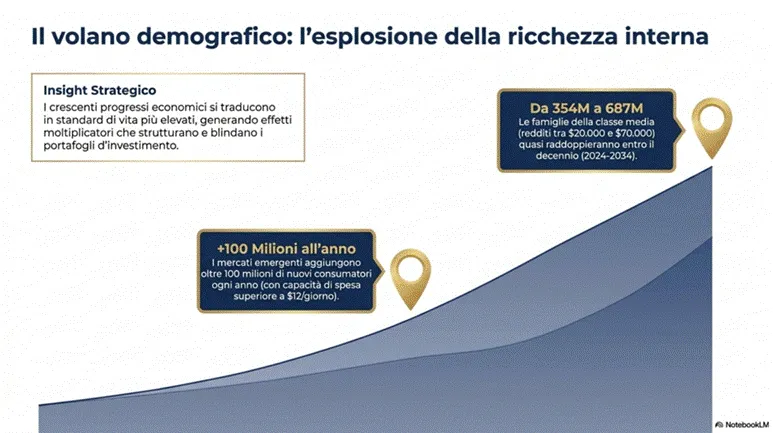
Il fattore di stabilità più sottovalutato è la crescita della classe media interna. Ogni anno, i ME aggiungono oltre 100 milioni di nuovi consumatori. Le proiezioni indicano che le famiglie con reddito medio (tra $20.000 e $70.000) aumenteranno dalle 354 milioni del 2024 alle 687 milioni entro il 2034.
Questa massa critica sta creando bacini di risparmio domestici immensi: fondi pensione, fondi sovrani e piani di investimento retail come i SIP indiani, che agiscono da stabilizzatori strutturali. In India, mercato da 5.000 miliardi di dollari di capitalizzazione, il flusso costante di risparmio locale ha protetto i listini nel 2025 anche quando gli investitori esteri vendevano per timori sulle valutazioni.
4. L’Internalizzazione del Capitale
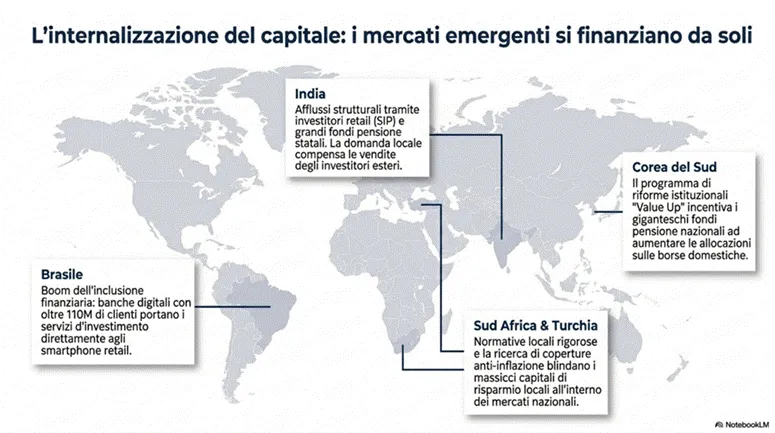
La nuova architettura finanziaria dei ME si regge su pilastri domestici sempre più solidi:
• India: afflussi strutturali tramite investitori retail (SIP) e grandi fondi pensione statali. La domanda locale compensa le vendite degli investitori esteri.
• Brasile: boom dell’inclusione finanziaria con banche digitali da 110M di clienti che portano servizi d’investimento direttamente agli smartphone retail.
• Corea del Sud: il programma “Value Up” incentiva i grandi fondi pensione nazionali ad aumentare le allocazioni sulle borse domestiche.
• Sud Africa & Turchia: normative locali e ricerca di coperture anti-inflazione blindano i massicci capitali di risparmio locali all’interno dei mercati nazionali.
5. Maturità Macroeconomica: Tassi Reali e Convergenza della Volatilità
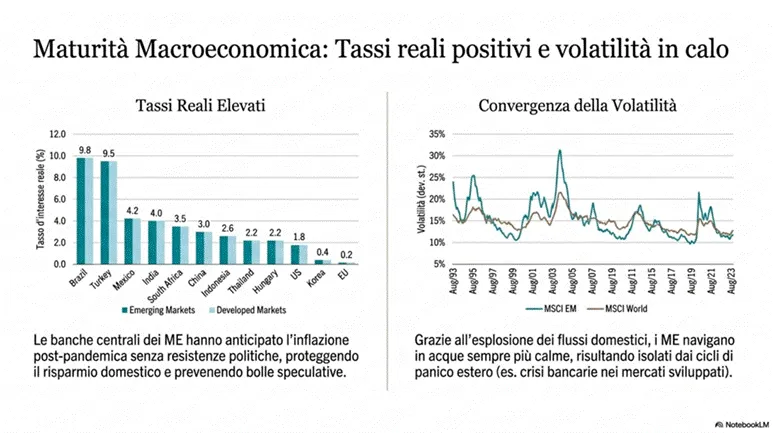
Un dato controintuitivo sfida i benchmark obsoleti: la volatilità tra ME e Mercati Sviluppati si è allineata a partire dal 2022. Le crisi sistemiche recenti (Credit Suisse, Silicon Valley Bank) sono nate nei mercati sviluppati, mentre le banche centrali dei ME hanno dimostrato una credibilità superiore, alzando i tassi con tempismo per contrastare l’inflazione post-pandemica.
Tassi reali positivi: Brasile (9,8%), Turchia (9,5%), Messico (4,2%) proteggono i risparmiatori e garantiscono un’allocazione del capitale più efficiente rispetto ai tassi reali ancora asfittici dell’Eurozona (0,2%) o degli Stati Uniti (1,8%).
6. Il Rovescio della Medaglia: I Rischi Strutturali
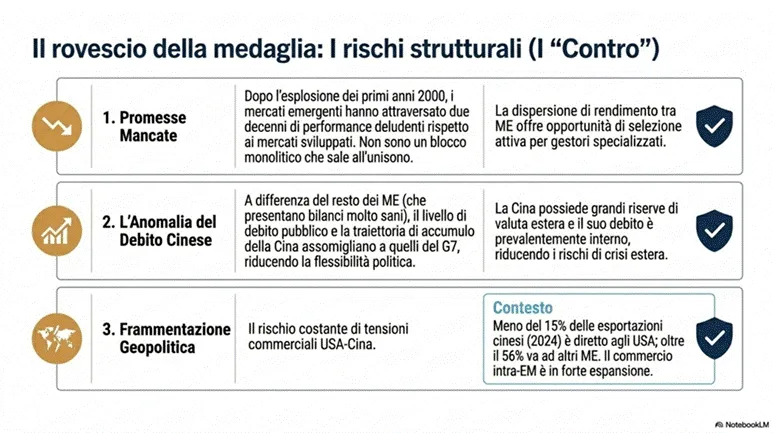
Un’analisi onesta non può ignorare i rischi strutturali. I tre principali fattori di rischio sono:
Promesse Mancate: Dopo l’esplosione dei primi anni 2000, i ME hanno attraversato due decenni di performance deludenti. La dispersione di rendimento tra i singoli paesi è però un’opportunità per la selezione attiva.
L’Anomalia del Debito Cinese: Il livello di debito pubblico cinese e la sua traiettoria di accumulo assomigliano a quelli del G7, riducendo la flessibilità politica. Tuttavia, la Cina possiede grandi riserve di valuta estera e il suo debito è prevalentemente interno.
Frammentazione Geopolitica: Il rischio costante di tensioni commerciali USA-Cina rimane un fattore di incertezza. Il contesto mitigante: meno del 15% delle esportazioni cinesi (2024) è diretto agli USA; oltre il 56% va ad altri ME.
7. Il Dilemma di Portafoglio: Includere o Escludere la Cina?
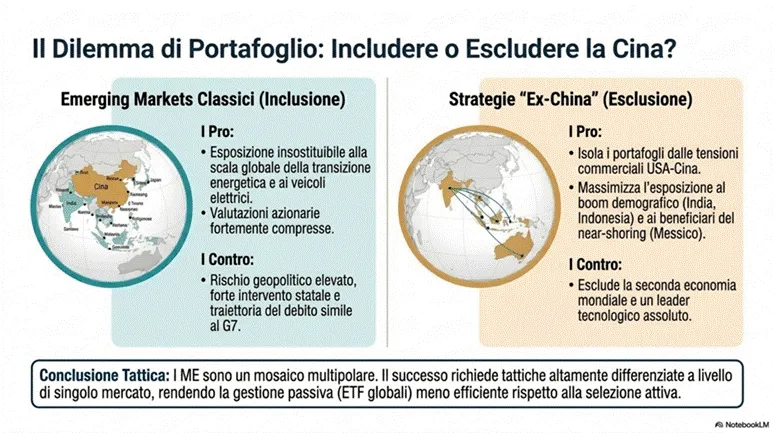
La questione cinese rappresenta il nodo gordiano di ogni strategia ME. Esistono due approcci fondamentali:
Emerging Markets Classici (con Cina)
Pro: Esposizione insostituibile alla scala globale della transizione energetica e ai veicoli elettrici. Valutazioni azionarie fortemente compresse.
Contro: Rischio geopolitico elevato, forte intervento statale e traiettoria del debito simile al G7.
Strategie Ex-China
Pro: Isola i portafogli dalle tensioni USA-Cina e massimizza l’esposizione al boom demografico di India, Indonesia e ai beneficiari del near-shoring come il Messico.
Contro: Esclude la seconda economia mondiale e un leader tecnologico assoluto.
Conclusione tattica: i ME sono un mosaico multipolare. Il successo richiede tattiche altamente differenziate a livello di singolo mercato, rendendo la gestione passiva (ETF globali) meno efficiente rispetto alla selezione attiva.
8. Outlook 2024-2025: L’Alba di un Nuovo Ciclo d’Investimento
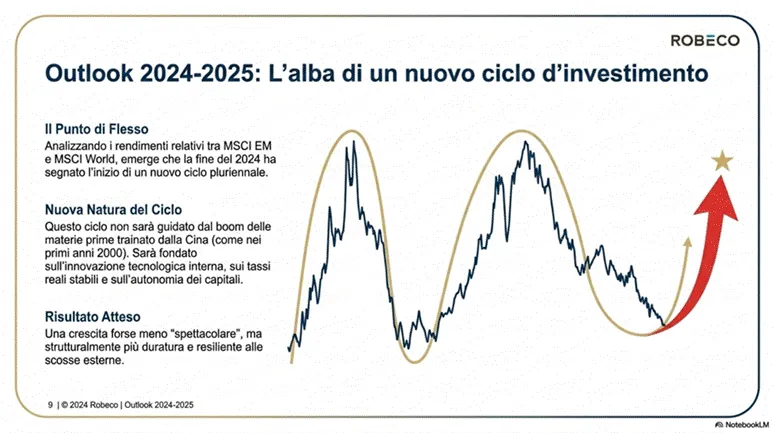
Analizzando i rendimenti relativi tra MSCI EM e MSCI World, emerge che la fine del 2024 ha segnato l’inizio di un nuovo ciclo pluriennale. Questo ciclo non sarà guidato dal boom delle materie prime trainato dalla Cina (come nei primi anni 2000). Sarà fondato sull’innovazione tecnologica interna, sui tassi reali stabili e sull’autonomia dei capitali.
Il risultato atteso è una crescita forse meno “spettacolare” nei picchi, ma strutturalmente più duratura e resiliente alle scosse esterne.
9. Strategia di Implementazione: Come Investire Oggi
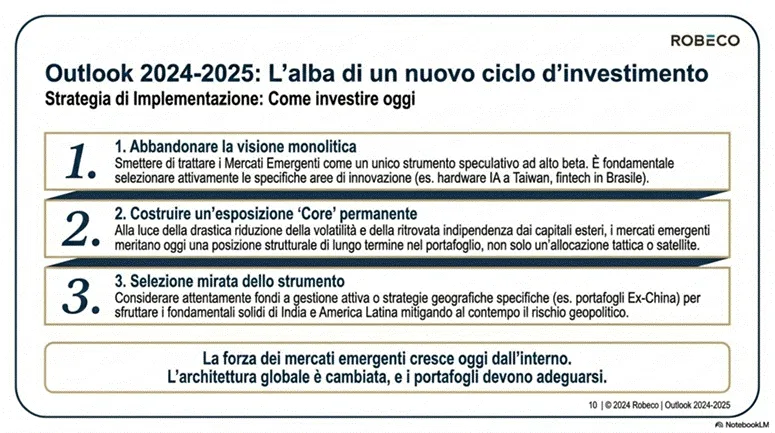
1. Abbandonare la visione monolitica: Smettere di trattare i ME come un unico strumento speculativo ad alto beta. È fondamentale selezionare attivamente le specifiche aree di innovazione (es. hardware IA a Taiwan, fintech in Brasile).
2. Costruire un’esposizione Core permanente: Alla luce della drastica riduzione della volatilità e della ritrovata indipendenza dai capitali esteri, i ME meritano oggi una posizione strutturale di lungo termine nel portafoglio.
3. Selezione mirata dello strumento: Considerare fondi a gestione attiva o strategie geografiche specifiche (es. portafogli Ex-China) per sfruttare i fondamentali solidi di India e America Latina mitigando il rischio geopolitico.
Conclusione: Il Mosaico del 2026
Non siamo di fronte a un “boom” passeggero simile alla crescita cinese dei primi anni 2000. Siamo entrati in un’era multipolare dove i ME non sono più un blocco monolitico, ma un mosaico di economie distinte con profondità di mercato ormai paragonabili ai giganti del passato. Le borse dei ME sono oggi equiparabili per dimensioni a quelle di Francia (3,8T$), Regno Unito (4,2T$) o Giappone (8,1T$).
Il ciclo iniziato a fine 2024 si preannuncia meno spettacolare nei picchi, ma molto più duraturo e strutturale. La domanda per l’investitore consapevole non è più tattica, ma strategica:
“Il vostro portafoglio riflette ancora il mondo del 2008 o ha finalmente accettato la realtà del 2026? La forza dei mercati emergenti cresce oggi dall’interno. L’architettura globale è cambiata, e i portafogli devono adeguarsi.”
Fonti: Robeco Outlook 2024-2025 • FMI World Economic Outlook • MSCI EM Index Data