Mercati ed economia · Analisi
Il Grande Shift: Quando i Profitti Migrano dal Lavoro al Capitale
Quali implicazioni per i mercati e per gli investitori?
Paolo Zamara 9 min di lettura
Indice dell’articolo
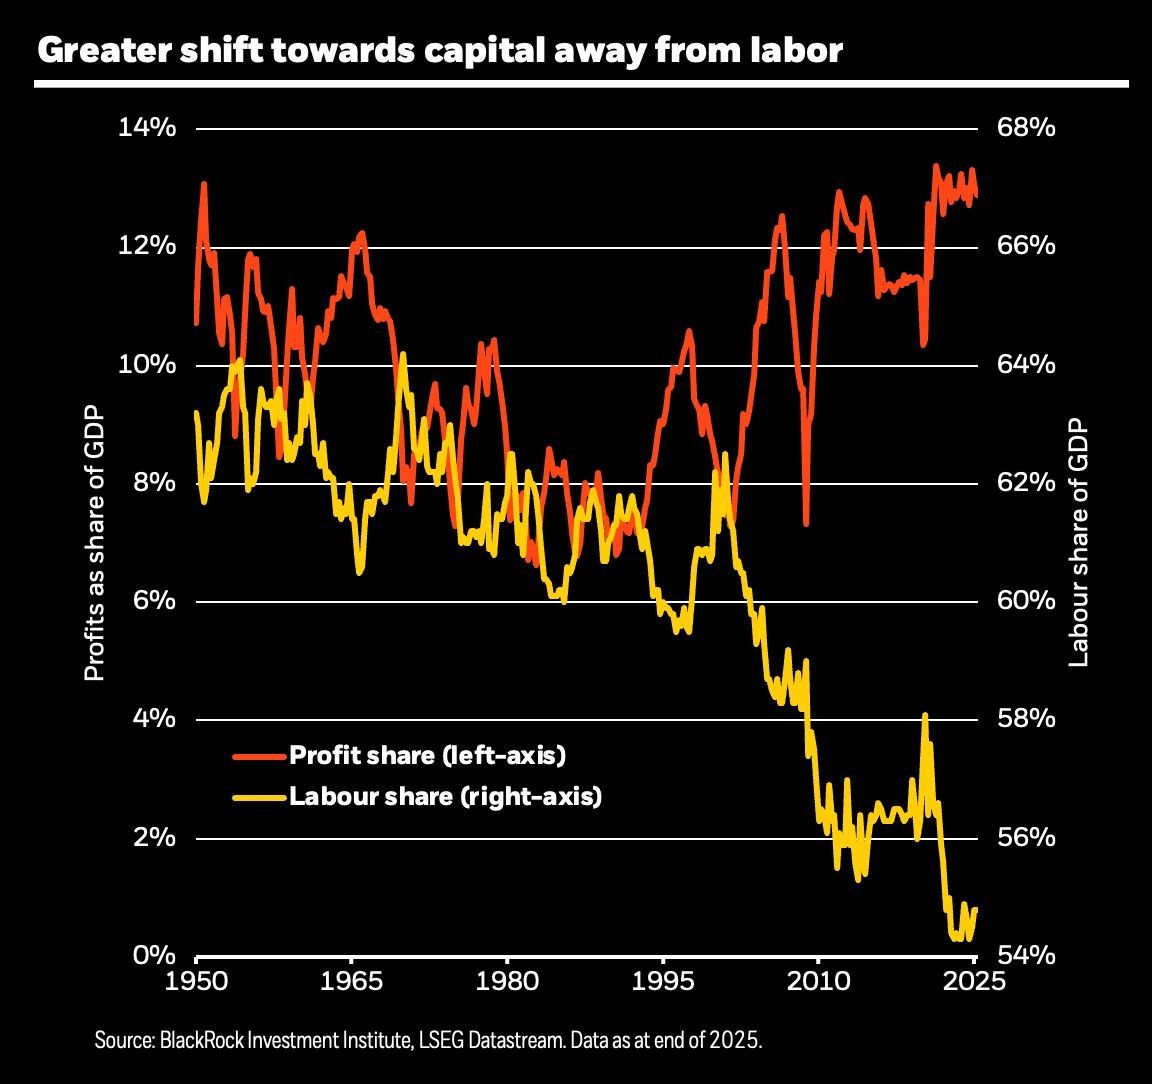
Il grafico di BlackRock qui sopra, mostra qualcosa di straordinario. Dal 1950 fino agli anni 2000, la quota dei profitti sul PIL e la quota del lavoro sul PIL si muovevano in una danza quasi sincronizzata. Era quella che gli economisti chiamavano una “legge stilizzata”, qualcosa di così costante da essere considerato quasi una legge di natura.
Poi, intorno al 2010, le due linee hanno iniziato a divergere con una violenza mai vista prima. La quota dei profitti è schizzata sopra il 13%, quella del lavoro è crollata sotto il 55%. Non stiamo parlando di fluttuazioni cicliche. Stiamo parlando di una rottura strutturale del sistema.
Le Forze Convergenti della Divergenza
L’AI è l’acceleratore più visibile, ma non è l’unica causa. Dal 1990 al 2010, la quota del lavoro nelle economie corporate globali è scesa dal 64% al 59%, documentata da Karabarbounis e Neiman su 59 paesi. Questo declino ha preceduto l’esplosione dell’AI generativa e rivela forze più profonde.
dal 64% al 59%
Il “China Shock”, documentato da Autor, Dorn e Hanson, ha causato la perdita del 59,3% dei posti di lavoro manifatturieri americani tra il 2001 e il 2019. Gli aggiustamenti nei mercati del lavoro locali sono stati drammaticamente lenti, con salari e tassi di partecipazione rimasti depressi per almeno un decennio dopo l’inizio dello shock commerciale. Le regioni più colpite non si sono mai riprese. Ma gli economisti inizialmente avevano minimizzato l’impatto del commercio, attribuendo tutto alla tecnologia. Si sbagliavano.
La globalizzazione ha permesso alle aziende di delocalizzare la produzione in paesi con costi del lavoro drasticamente inferiori. La relocalizzazione internazionale della produzione ha spremuto la classe media nelle economie avanzate mentre i profitti corporate crescevano. L’indice di esposizione alla relocalizzazione verso il Sud ha mostrato che specifici settori e gruppi di lavoratori hanno assorbito shock negativi enormi, senza che emergessero automaticamente nuove opportunità altrove.
Contemporaneamente, la concentrazione di mercato è aumentata in molti settori. Autor e colleghi trovano che le “superstar firms” hanno guadagnato quote di mercato non perché monopoliste, ma perché più efficienti. Queste aziende usano proporzionalmente meno lavoro. Quando guadagnano quote di mercato, la quota del lavoro nell’industria cala anche se i singoli lavoratori mantengono salari stabili. I profitti si concentrano, i salari si disperdono.
Ma c’è dibattito sulla concentrazione. Alcuni studi sostengono che il potere di mercato crescente spiega il 10-33% del declino della labor share. Altri, come Stansbury e Summers, trovano che la concentrazione locale dei mercati del lavoro è effettivamente diminuita tra il 1976 e il 2014, suggerendo che il problema non sia il monopsonio ma il declino del potere contrattuale dei lavoratori. La de-sindacalizzazione, l’erosione del salario minimo reale, la “fissurizzazione” del lavoro attraverso outsourcing e gig economy hanno tutti contribuito.
L’AI ora si aggiunge a queste forze. Ma lo fa in un momento in cui il tessuto economico è già logorato da decenni di pressioni convergenti.
Il Consumatore Scomparso
Circa il 70% del PIL statunitense viene dalla spesa dei consumatori. Questo modello si regge su un’equazione: le persone guadagnano lavorando, spendono quello che guadagnano, alimentano la domanda. Ma quando la maggior parte dei profitti viene generata sostituendo lavoratori con algoritmi o delocalizzando in paesi a basso costo, chi comprerà?
La propensione marginale al consumo è dieci volte più bassa per le famiglie ricche. Un dollaro guadagnato da una famiglia a basso reddito viene speso quasi interamente. Lo stesso dollaro guadagnato da un miliardario finisce investito, contribuendo marginalmente alla domanda reale. Le famiglie nel top 10% dei redditi rappresentano ora quasi la metà di tutta la spesa dei consumatori, la quota più alta mai registrata.
L’aumento della disuguaglianza di ricchezza probabilmente riduce il consumo aggregato. Quando la ricchezza si concentra, la propensione aggregata al consumo cala. E la base della domanda si restringe proprio mentre l’offerta diventa più efficiente.
Le Implicazioni per gli Investitori nel 2026
Qui emerge la domanda cruciale per chi deve allocare capitale oggi: come conciliare valutazioni stellari basate su profitti futuri con la matematica inesorabile della domanda aggregata?
BlackRock nel suo outlook 2026 riconosce esplicitamente questa tensione: “C’è un divario tra l’ambiente positivo di breve termine per gli asset rischiosi e una più ampia instabilità strutturale.” La spesa in conto capitale legata all’AI è così grande che il micro diventa macro. I ricavi complessivi potrebbero giustificare la spesa, ma non è chiaro quanto affluirà alle tech company che guidano il buildout.
Goldman Sachs stima che gli hyperscaler potrebbero investire oltre 527 miliardi di dollari in AI nel 2026. Ma come nota VanEck, “l’AI sta passando dalla fase 1, il build-out, alla fase 2, l’adozione. La fase 1 premiava scala e storytelling, la fase 2 richiede un percorso credibile al ROI sul più grande ciclo di spese in conto capitale della storia tecnologica.”
527 miliardi $
Fidelity International vede l’AI come “il tema definitivo per i mercati azionari” nel 2026, ma avverte di “una disconnessione tra l’ambiente positivo di breve termine e una più ampia instabilità strutturale.” BlackRock Investment Institute monitora “come si sta dispiegando la trasformazione AI” perché la sfida è riconciliare se l’AI genererà ricavi dello stesso ordine di grandezza degli enormi piani di spesa in conto capitale.
Orizzonte Breve Termine (6-18 mesi)
Per gli investitori con orizzonte breve, le prospettive rimangono costruttive ma con crescente selettività. I tagli dei tassi della Fed dovrebbero sostenere gli asset rischiosi. La spesa in conto capitale AI continua a supportare la crescita, con il contributo agli investimenti statunitensi tre volte la media storica nel 2025. BlackRock rimane sovrappesata sulle azioni USA sul tema AI, ma con approccio tattico.
Le dinamiche del lavoro iniziano a contare più dell’inflazione. Come nota uno dei gestori: “Il 70% dei tagli di lavoro di ottobre sono stati inquadrati come iniziative di efficienza – taglio costi, automazione, ristrutturazione.” La media mobile a tre mesi della crescita occupazionale totale escludendo la sanità è ora negativa per la prima volta fuori dalla recessione in oltre 25 anni. Il resto dell’economia non sta più creando posti di lavoro netti.
Questa dinamica crea opportunità. Goldman Sachs identifica le “AI Productivity Beneficiaries” – aziende con elevati costi del lavoro come quota delle vendite ed esposizione all’automazione AI – che hanno sottoperformato nonostante i fondamentali miglioranti. Potrebbero offrire risk-reward attraente per chi vuole espandere l’esposizione all’AI oltre l’infrastruttura.
Ma attenzione alla dispersione. Il ritorno a un costo del capitale più alto sta reintroducendo differenze significative tra settori, bilanci, e paesi. Le valutazioni rimangono elevate, gli spread creditizi estremamente stretti. Vanguard avverte che i mercati finanziari mostrano un’analisi costi-benefici troppo ottimistica riguardo ai capex dell’AI.
Orizzonte Medio Termine (2-5 anni)
Su questo orizzonte, la sostenibilità della domanda diventa il fattore critico. La transizione dalla fase di build-out AI alla fase di adozione e monetizzazione determinerà quali valutazioni reggono e quali crollano.
Goldman Sachs esprime chiaramente il dilemma: “Una inversione marcata e un ampio unwind degli investimenti legati all’AI o una significativa debolezza del mercato del lavoro potrebbero essere il precursore di un hard landing per l’economia.” La spesa in conto capitale degli hyperscaler rimane ben sotto i livelli indicati dai precedenti cicli tecnologici come percentuale del PIL (0,8% contro picchi dell’1,5%), ma gli hyperscaler stanno aumentando il leverage mentre gli investimenti sono front-loaded e i ricavi back-loaded.
Per gli investitori, questo significa tre considerazioni:
Prima, la distribuzione settoriale conta enormemente. I settori dove l’AI può verificare autonomamente il lavoro (coding, contabilità, matematica) vedranno automazione rapida. Quelli dove l’eccellenza dipende dal giudizio umano rimangono protetti nel medio termine. Le aziende con capacità di augmentation invece che pure automation potrebbero offrire migliore sostenibilità.
Seconda, la geografia della domanda diventa critica. VanEck vede opportunità in Cina dove “riforme mirate, migliori condizioni di liquidità e guadagni di produttività guidati dall’AI stanno creando opportunità” inclusi “primi segnali di recupero del consumo.” Se la domanda aggregata nei mercati sviluppati si indebolisce, i mercati emergenti con classe media in espansione diventano cruciali.
Terza, il debito corporate merita cautela crescente. Gli hyperscaler hanno finanziato i capex AI principalmente con cash flow fino al 2022, ma questa tendenza si è invertita. I tre usi principali (capex, buyback, dividendi) hanno consumato circa il 95% dei flussi di cassa operativi negli ultimi 12 mesi contro l’80% nel 2019. Goldman Sachs monitora attentamente “il rischio che questo si trasformi in troppo investimento futuro, mettendo pressione sul return on assets.”
Orizzonte Lungo Termine (5+ anni)
Qui entriamo nel territorio dell’incertezza fondamentale. BlackRock pone la domanda giusta: tutte le maggiori innovazioni degli ultimi 150 anni non sono bastate a rompere il trend di crescita del 2% a lungo termine degli USA. L’AI può essere diversa perché non è solo un’innovazione ma ha il potenziale di accelerare altra innovazione. “È concepibile per la prima volta. Ma non sappiamo se accadrà.”
La tesi esposta nel grafico BlackRock suggerisce un problema strutturale. Se i profitti continuano a migrare dal lavoro al capitale, se l’automazione accelera questo processo, se la propensione marginale al consumo continua a calare, l’equazione fondamentale del capitalismo si spezza. Le valutazioni stellari scontano profitti crescenti. Ma quei profitti dipendono da consumatori con potere d’acquisto. E l’automazione sta erodendo sistematicamente quel potere d’acquisto.
Ci sono tre scenari possibili. Nel primo, meccanismi di redistribuzione efficaci emergono organicamente o tramite policy. Tassazione del capitale, reddito di base universale finanziato dai profitti AI, nuovi modelli di ownership democratica del capitale. Questo preserverebbe la domanda aggregata anche con labor share in declino.
Nel secondo scenario, l’AI genera tali guadagni di produttività che i prezzi crollano abbastanza da compensare la perdita di potere d’acquisto. Abbondanza tramite deflazione tecnologica. Ma questo richiede che i guadagni vengano trasferiti ai consumatori invece che catturati come profitti. La storia recente suggerisce scetticismo: De Loecker ed Eeckhout mostrano che quando i costi scendono grazie alla produttività, le aziende con potere di mercato trattengono i risparmi invece di trasferirli via prezzi più bassi.
Nel terzo scenario, assistiamo a crisi cicliche di domanda insufficiente. Le valutazioni crollano quando diventa chiaro che i profitti previsti non possono materializzarsi senza consumatori. Seguono aggiustamenti dolorosi, tensioni sociali, interventi policy disordinati. La crescita rimane stagnante perché l’efficienza produttiva supera sistematicamente la capacità di assorbimento del mercato.
Per gli investitori con orizzonte lungo, questo significa che l’allocazione settoriale tradizionale potrebbe non bastare. Servono hedge strutturali contro lo scenario tre: asset reali, aziende con pricing power nei beni essenziali, posizioni in paesi dove la classe media si espande invece che contrarsi, esposizioni che beneficiano di policy redistributive che potrebbero emergere.
La Scommessa che Nessuno Vuole Fare
Siamo a un bivio. I mercati scontano un futuro dove l’AI genera prosperità senza precedenti. I fondamentali economici suggeriscono che questa prosperità potrebbe non avere consumatori sufficienti per realizzarsi.
Forse l’AI sarà diversa. Forse genererà nuovi compiti, nuovi lavori, nuove forme di valore che oggi non possiamo immaginare. Forse i meccanismi di redistribuzione emergeranno in tempo. Ma la matematica della domanda aggregata è implacabile. E il grafico BlackRock mostra una divergenza che non ha precedenti storici.
Per gli investitori, questo richiede pensiero critico oltre le narrazioni dominanti. Nel breve termine, riding the wave funziona. Nel medio termine, la selettività diventa essenziale. Nel lungo termine, potremmo scoprire che abbiamo costruito la macchina economica più efficiente della storia, incapace però di sostenere la propria esistenza.