Investimenti · Analisi · Patrimoni importanti
Private Credit: L'Ascesa Silenziosa che sta Ridisegnando la Finanza Globale
Come un mercato da tremila miliardi di dollari sta colmando il vuoto lasciato dalle banche tradizionali, offrendo nuove opportunità agli investitori e ridefinendo le regole del credito aziendale.
Paolo Zamara 12 min di lettura
Indice dell’articolo
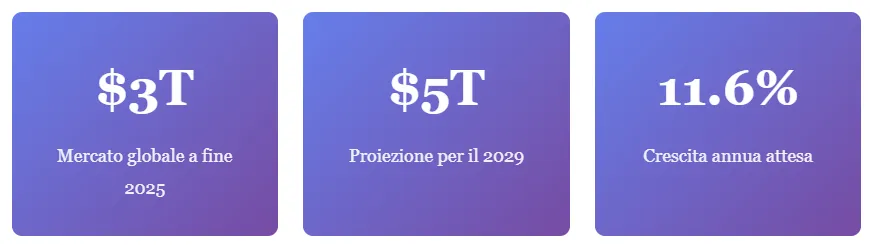
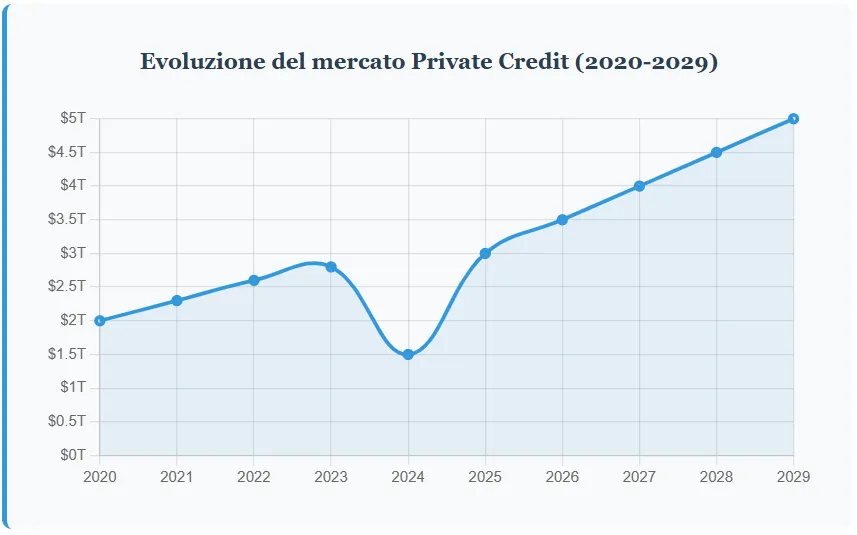
C’è un fenomeno che sta accadendo lontano dai riflettori dei mercati azionari, dalle oscillazioni quotidiane degli indici e dalla volatilità che cattura l’attenzione dei media finanziari. È una trasformazione silenziosa ma profonda del sistema creditizio globale, che il Financial Times ha recentemente definito il “momento d’oro” del private credit. Alla fine del 2025, questo mercato ha superato i tremila miliardi di dollari a livello mondiale, con proiezioni che lo vedono raggiungere i cinque trilioni entro il 2029.
Per comprendere la portata di questa crescita, basta confrontare questi numeri con quelli di appena cinque anni fa: nel 2020, il mercato del private credit valeva circa due trilioni di dollari. In altre parole, stiamo assistendo a una crescita del cinquanta per cento in un lustro, con un tasso di espansione annuale superiore all’undici per cento. Non si tratta di un’esplosione improvvisa, ma di una trasformazione strutturale che affonda le sue radici nelle conseguenze della crisi finanziaria globale del 2008.
Il Grande Ritiro: Quando le Banche Hanno Lasciato il Campo
La storia del private credit inizia paradossalmente con un’assenza. Dopo la Grande Recessione, i regolatori globali si sono trovati di fronte a un sistema bancario sull’orlo del collasso e hanno reagito con una stretta senza precedenti. Le normative di Basilea III, e successivamente quelle ancora più stringenti di Basilea IV, hanno rivoluzionato il modo in cui le banche calcolano i requisiti patrimoniali, aumentando significativamente il capitale che devono detenere per ogni prestito concesso.
L’impatto di queste regolamentazioni è stato particolarmente marcato nel segmento del credito alle medie imprese, il cosiddetto middle market. Le banche commerciali si sono trovate di fronte a una scelta: aumentare il capitale per mantenere gli stessi volumi di prestiti, oppure ridurre l’esposizione in segmenti considerati più rischiosi. La scelta, nella maggior parte dei casi, è stata la seconda. Le nuove norme hanno introdotto requisiti patrimoniali più elevati per i prestiti a società non quotate, rendendo economicamente meno attraente per le banche mantenere questi crediti nei propri bilanci.
Ma il vuoto non è rimasto tale a lungo. Mentre le banche tradizionali si ritiravano, un nuovo ecosistema di prestatori privati ha iniziato a emergere. Fondi specializzati gestiti da giganti della finanza come BlackRock, KKR, Apollo Global Management e Blackstone hanno colto l’opportunità, sviluppando expertise e strutture dedicate a fornire credito direttamente alle imprese. Questi attori operano con un modello radicalmente diverso da quello bancario tradizionale: non raccolgono depositi dal pubblico, non sono soggetti alle stesse regolamentazioni prudenziali e possono quindi assumersi rischi che le banche devono evitare.
Il passaggio dal modello “originate-to-hold” a “originate-to-distribute” ha ulteriormente accelerato questa trasformazione. Le banche, quando ancora operano nel mercato del credito aziendale, preferiscono sempre più spesso agire come organizzatori di operazioni piuttosto che come detentori finali del rischio. Collaborano con i fondi di private credit in un modello win-win: le banche mantengono la relazione con il cliente e guadagnano commissioni, mentre i fondi privati si assumono il rischio di credito e generano rendimenti per i loro investitori.
L’Anatomia di un Prestito Privato: Vantaggi e Insidie
Per comprendere l’attrattiva del private credit, è necessario entrare nei dettagli tecnici di come funziona questa forma di finanziamento. I prestiti privati differiscono profondamente dalle obbligazioni tradizionali in almeno tre aspetti fondamentali: la struttura dei tassi, le protezioni contrattuali e la liquidità.
Il primo elemento distintivo riguarda il tasso di interesse. Mentre le obbligazioni corporate tradizionali offrono cedole fisse, i prestiti di private credit sono quasi sempre a tasso variabile, ancorati a benchmark di mercato come l’Euribor in Europa o il SOFR negli Stati Uniti, più uno spread fisso. In un contesto di tassi d’interesse che si mantengono elevati nonostante i primi tagli delle banche centrali, questa caratteristica rappresenta una protezione contro l’erosione del rendimento reale. Quando i tassi di mercato salgono, anche i rendimenti dei prestiti aumentano automaticamente.
Il premio per l’illiquidità rappresenta il secondo pillar dell’attrattiva del private credit. Gli investitori che accettano di bloccare il loro capitale per periodi che vanno tipicamente dai cinque ai sette anni ottengono un rendimento aggiuntivo che oscilla tra i duecento e i quattrocento punti base rispetto a strumenti comparabili quotati. Questo spread non è un regalo: riflette il fatto che, a differenza delle obbligazioni negoziate sui mercati, un prestito privato non può essere facilmente venduto. L’investitore deve essere disposto a mantenere l’esposizione fino alla scadenza o a negoziare privatamente una cessione, processo che può essere lungo e costoso.
Le protezioni strutturali, tecnicamente chiamate covenants, costituiscono forse l’elemento più interessante del private credit. Essendo contratti privati negoziati bilateralmente, i gestori possono imporre alla società debitrice una serie di vincoli molto più stringenti rispetto a quanto accade nel mercato obbligazionario pubblico. Clausole che limitano il livello massimo di indebitamento, che impongono il mantenimento di determinati ratio finanziari o che richiedono il consenso del prestatore per operazioni straordinarie sono la norma piuttosto che l’eccezione. Queste protezioni riducono significativamente il rischio di perdita in caso di deterioramento della situazione finanziaria del debitore.
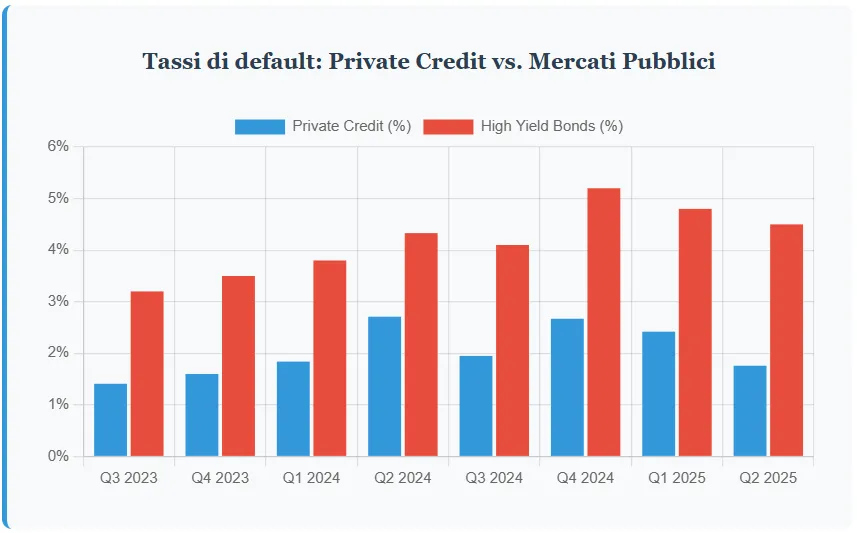
I dati più recenti mostrano che i tassi di default nel private credit si attestano intorno all’1,76% nel secondo trimestre del 2025, in diminuzione rispetto al 2,42% del primo trimestre. Questi livelli rimangono significativamente inferiori ai tassi storici dei mercati obbligazionari ad alto rendimento, che oscillano tipicamente tra il 3% e il 4%.
Ma il private credit non è privo di rischi e criticità. L’illiquidità, che viene compensata con rendimenti più elevati, può trasformarsi in un vincolo severo durante periodi di stress di mercato. Un investitore che ha urgente bisogno di liquidità si trova di fronte a opzioni limitate e potenzialmente costose. Inoltre, la valutazione di questi asset presenta sfide uniche: non esistendo prezzi di mercato quotidiani, i gestori devono fare affidamento su valutazioni interne o perizie esterne. Questo meccanismo può creare un ritardo nel riconoscere il deterioramento del valore di un prestito, mascherando temporaneamente problemi che emergerebbero immediatamente in un mercato pubblico.
Un fenomeno che ha destato particolare attenzione negli ultimi tempi è quello dell’”amend-and-pretend”, letteralmente “modifica e fingi”. Di fronte a debitori in difficoltà, alcuni gestori hanno scelto di rinegoziare i termini dei prestiti piuttosto che dichiarare il default formale. Questa pratica, pur essendo legittima e talvolta nell’interesse di tutte le parti, solleva interrogativi sulla reale qualità degli asset e sulla possibilità che i tassi di default ufficiali sottostimino il livello di stress effettivo nel mercato.
Un Mercato dalle Mille Sfaccettature
Parlare di private credit come di un’entità monolitica sarebbe fuorviante. Dietro questa etichetta si nasconde un ecosistema articolato di strategie di investimento, ciascuna con le proprie caratteristiche di rischio e rendimento. Il direct lending rappresenta il cuore pulsante del mercato: prestiti diretti a singole aziende, tipicamente nel contesto di acquisizioni leveraged o per finanziare progetti di crescita. Questi prestiti sono quasi sempre garantiti da asset aziendali e godono di priorità nel rimborso in caso di insolvenza.
Ma l’innovazione nel settore non si ferma qui. L’asset-based finance, che KKR ha recentemente definito il “nuovo orizzonte” per il 2026, rappresenta una forma di prestito garantita da asset fisici specifici come macchinari, immobili o crediti commerciali. Questa tipologia di finanziamento offre una protezione aggiuntiva al prestatore, che può rivalersi direttamente sugli asset in caso di problemi, e può raggiungere tassi di recupero particolarmente elevati.
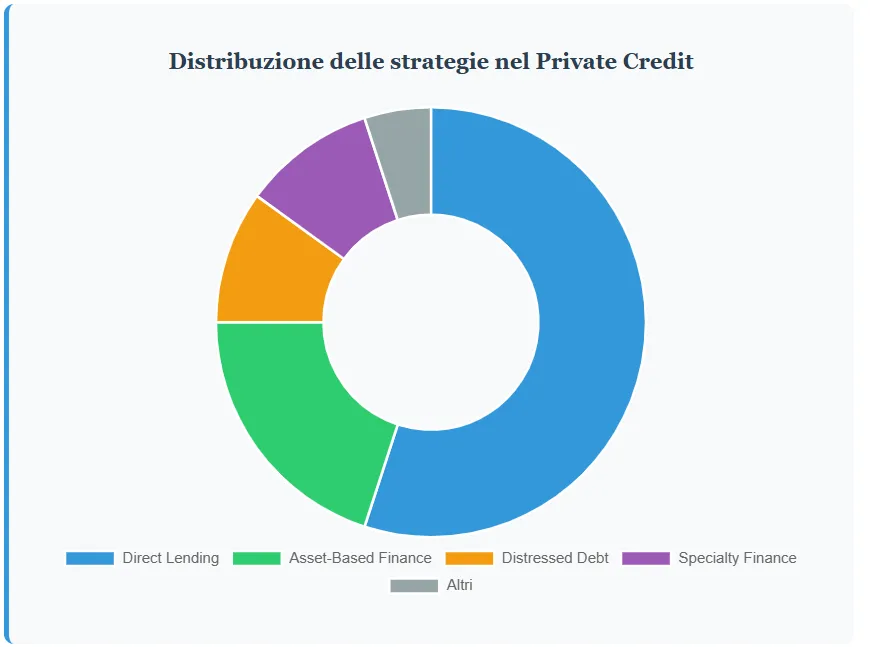
Per gli investitori con una maggiore propensione al rischio, esistono strategie di distressed debt e opportunistic credit. Questi fondi si specializzano nell’acquistare il debito di società in difficoltà a prezzi fortemente scontati, con l’obiettivo di partecipare attivamente alla ristrutturazione e ottenere rendimenti elevati attraverso il recupero di valore. I target di rendimento interno, spesso superiori al tredici per cento, riflettono sia le opportunità che i rischi di questo approccio.
Infine, lo specialty finance copre nicchie specifiche del mercato del credito: dal finanziamento al consumo al leasing aeronautico, dal credito immobiliare specializzato fino al finanziamento di contenziosi legali. Questi segmenti richiedono competenze tecniche particolari ma offrono opportunità di diversificazione e, in alcuni casi, rendimenti non correlati ai cicli economici tradizionali.
La Democratizzazione: Dalle Istituzioni ai Risparmiatori
Forse la trasformazione più significativa degli ultimi anni riguarda l’apertura del mercato a una base più ampia di investitori. Storicamente, il private credit è stato l’esclusivo dominio di investitori istituzionali: fondi pensione con patrimoni di miliardi, compagnie assicurative, endowment universitari e family office di grandi patrimoni. Le soglie minime di investimento, spesso nell’ordine di milioni di euro, e la struttura dei veicoli rendevano queste opportunità inaccessibili al risparmiatore medio, anche quando sofisticato.
L’introduzione di nuove strutture regolamentate sta cambiando radicalmente questo panorama. In Europa, l’ELTIF 2.0, entrato in vigore a gennaio 2024, rappresenta una svolta significativa. La normativa originale sugli European Long-Term Investment Funds, introdotta nel 2015, si era rivelata un fallimento: requisiti troppo rigidi, soglie minime di investimento elevate e limitazioni stringenti sulla tipologia di asset avevano reso questi veicoli poco attraenti. A fine 2022, esistevano appena 81 ELTIF in tutta l’area economica europea, con volumi complessivi nell’ordine delle poche centinaia di milioni.
La versione rivista ha rimosso molti di questi ostacoli. Il requisito minimo di investimento di diecimila euro è stato eliminato, aprendo potenzialmente l’accesso anche ai piccoli risparmiatori. La gamma di asset in cui gli ELTIF possono investire è stata ampliata, e soprattutto è stata introdotta la possibilità di strutture aperte, i cosiddetti fondi evergreen, che offrono maggiore flessibilità in termini di sottoscrizioni e rimborsi.
L’Alternative Investment Management Association stima che l’ELTIF 2.0 potrebbe attrarre fino a cento miliardi di euro di nuovi investimenti nei prossimi cinque anni, rappresentando una vera democratizzazione dell’accesso ai mercati privati per i risparmiatori europei.
Negli Stati Uniti, questo processo è già più avanzato grazie alle Business Development Companies, veicoli quotati che investono in private credit e sono accessibili attraverso i normali canali di trading azionario. Nel terzo trimestre del 2025, i BDC non quotati hanno raccolto oltre dieci miliardi di dollari di nuovi flussi, portando le masse gestite complessive oltre i centoventitré miliardi.
Questa apertura porta con sé opportunità ma anche responsabilità. I risparmiatori devono comprendere che stanno investendo in asset illiquidi, con periodi di lock-up che possono estendersi per anni. La trasparenza rimane inferiore rispetto agli investimenti pubblici, e la valutazione della qualità del gestore diventa cruciale. Non tutti i fondi di private credit sono uguali: la capacità di selezionare i debitori, di negoziare protezioni adeguate e di gestire situazioni di stress può fare la differenza tra rendimenti solidi e perdite significative.
Il Caso Italia: Un Potenziale Ancora Inespresso
L’Italia rappresenta un caso di studio particolarmente interessante nella geografia globale del private credit. Il tessuto produttivo italiano, caratterizzato da un’elevata concentrazione di piccole e medie imprese spesso a conduzione familiare, dovrebbe teoricamente essere terreno fertile per questo tipo di finanziamento. Le PMI italiane contribuiscono a circa il sessantatré per cento del valore aggiunto nazionale, una percentuale significativamente superiore alla media europea.
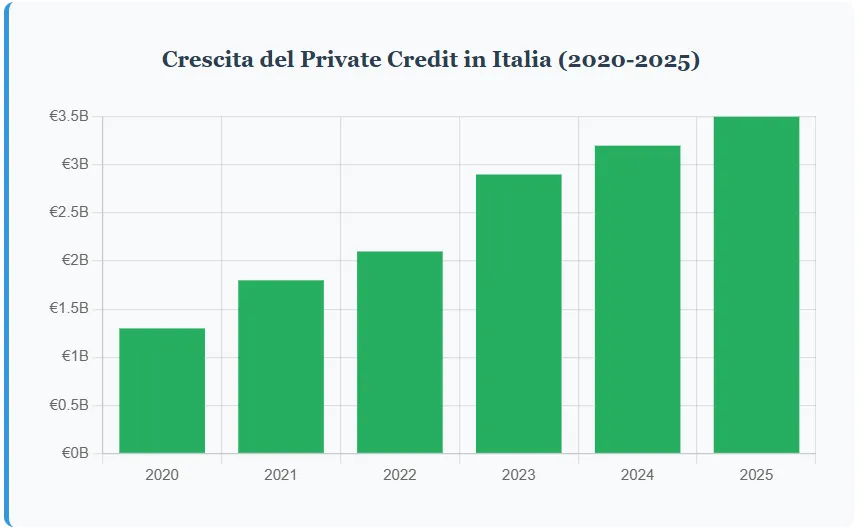
Eppure, il mercato italiano del private credit rimane relativamente sottosviluppato. Secondo i dati dell’Associazione Italiana del Private Equity, Venture Capital e Private Debt, il volume complessivo di investimenti in private credit è cresciuto da circa 1,3 miliardi di euro nel 2020 a circa 2,9 miliardi nel 2023, con proiezioni che lo vedono superare i 3,5 miliardi nel 2025. Numeri in crescita, certamente, ma ancora modesti se confrontati con le dimensioni dell’economia italiana e il numero di imprese potenzialmente interessate.
Le ragioni di questo ritardo sono molteplici. La tradizione bancaria italiana è profondamente radicata: le banche locali e regionali hanno storicamente mantenuto rapporti stretti e di lungo periodo con le imprese del territorio, basati su fiducia e conoscenza reciproca. Questo modello relazionale ha funzionato per decenni, creando una certa resistenza culturale verso forme alternative di finanziamento.
Inoltre, molte PMI italiane sono caratterizzate da strutture proprietarie concentrate, spesso familiari, con una certa riluttanza a condividere informazioni dettagliate sulla propria situazione finanziaria con soggetti esterni. I requisiti di trasparenza e reporting tipici del private credit possono essere percepiti come invasivi da imprenditori abituati a gestire le proprie aziende con maggiore riservatezza.
Tuttavia, il panorama sta cambiando. Le regolamentazioni bancarie europee stanno rendendo più costoso per le banche tradizionali finanziare le PMI, creando un gap di offerta che i fondi privati possono colmare. Contemporaneamente, sta emergendo una nuova generazione di imprenditori più aperti a forme innovative di finanziamento e più consapevoli della necessità di diversificare le fonti di capitale.
Il crescente interesse di fondi internazionali come Ares Management verso il mercato italiano segnala che le opportunità non passano inosservate. Il segmento del “sponsorless lending”, prestiti a imprese non controllate da fondi di private equity, sta crescendo particolarmente in aree come il Nord Italia, dove la concentrazione di PMI manifatturiere di qualità offre opportunità interessanti per prestatori specializzati.
Guardando al Futuro: Sfide e Opportunità
Il private credit si trova oggi a un bivio. Da un lato, tutti gli elementi strutturali che hanno alimentato la sua crescita negli ultimi anni rimangono in essere: le regolamentazioni bancarie continueranno a limitare la capacità delle banche tradizionali di prestare alle medie imprese, la domanda di capitale da parte di società private rimane robusta, e l’appetito degli investitori per asset che offrono rendimenti superiori in un contesto di tassi comunque elevati non accenna a diminuire.
Dall’altro lato, il settore deve confrontarsi con sfide significative. La crescita esponenziale ha portato a una competizione sempre più intensa tra i gestori, con una conseguente compressione degli spread. I dati mostrano che tra il terzo trimestre del 2024 e il secondo trimestre del 2025, c’è stato uno spostamento significativo verso crediti con spread più bassi. Questo è tipico di un mercato in rapida espansione: l’abbondanza di capitale alla ricerca di opportunità fa salire i prezzi, ovvero riduce i rendimenti richiesti dai prestatori.
La questione della trasparenza e della regolamentazione diventerà probabilmente più pressante. Con masse gestite che si avvicinano ai due trilioni di dollari e con l’apertura ai risparmiatori retail, i regolatori guarderanno con crescente attenzione a questo settore. Jamie Dimon, CEO di JPMorgan Chase, pur riconoscendo che “parti del direct lending sono positive”, ha più volte sottolineato l’importanza di una maggiore trasparenza e di pratiche di underwriting disciplinate.
Il contesto macroeconomico aggiunge un ulteriore elemento di incertezza. Dopo anni di tassi bassi e crescita sostenuta, l’economia globale mostra segnali contrastanti. Un rallentamento significativo potrebbe mettere alla prova la resilienza del private credit: i prestiti a leva elevata potrebbero trovarsi sotto stress, e i tassi di default, finora contenuti, potrebbero aumentare. La vera prova per il settore arriverà quando dovrà affrontare un ciclo economico completo, inclusa una fase di recessione.
Tuttavia, guardando ai fondamentali, il private credit sembra destinato a mantenere un ruolo centrale nel sistema finanziario globale. Ha dimostrato di poter offrire una soluzione efficace a un problema reale: il gap di finanziamento per le medie imprese. Ha creato un modello che allinea gli interessi di prestatori e debitori attraverso strutture flessibili e protezioni contrattuali robuste. E sta evolvendo per diventare accessibile a una base più ampia di investitori, pur mantenendo le caratteristiche di stabilità che lo distinguono dai mercati pubblici più volatili.
La sfida per gli anni a venire sarà mantenere questo equilibrio: continuare a crescere senza sacrificare la qualità del credito, aprirsi a nuovi investitori garantendo adeguate protezioni, innovare nelle strategie senza perdere di vista la gestione del rischio. Se il settore riuscirà in questo compito, il “momento d’oro” del private credit potrebbe essere non un picco transitorio, ma l’inizio di una nuova era nella finanza globale.
Fonti: Morgan Stanley Investment Management, KKR, Macquarie Capital, McKinsey, Proskauer Private Credit Default Index, Lord Abbett, PitchBook, Dechert, AIFI (Associazione Italiana del Private Equity, Venture Capital e Private Debt), Moonfare, State Street, European Commission, Fitch Ratings, J.P. Morgan, FTI Consulting.