Investimenti
Quando tutto scende insieme
Ripensare la diversificazione nell'era delle crisi rapide
Paolo Zamara 3 min di lettura
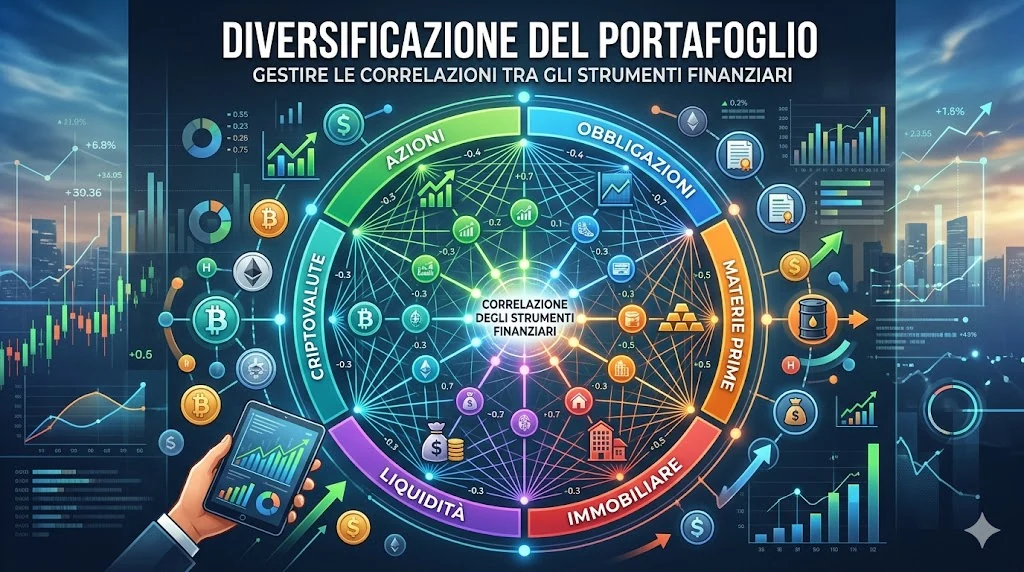
Chi investe sa bene che le crisi non avvisano. Arrivano veloci, si propagano con un’intensità che sorprende anche i più esperti e colpiscono spesso più fronti contemporaneamente. Il 2008, il crollo del marzo 2020, le recenti tensioni geopolitiche: episodi diversi ma accomunati da un tratto preciso. La velocità. In pochi giorni — a volte in poche ore — portafogli costruiti con cura si trovano sotto una pressione che nessun modello aveva previsto con quella tempistica.
È in questo contesto che uno dei principi più solidi della finanza personale sta cambiando pelle.
La diversificazione ha retto per decenni. L’idea era elegante nella sua semplicità: distribuire il capitale tra asset class diverse — azioni, obbligazioni, liquidità — e magari tra aree geografiche differenti. Il fondamento teorico, la teoria del portafoglio di Markowitz, partiva da un’osservazione empirica: strumenti diversi tendono a non muoversi allo stesso modo, e questa indipendenza riduce il rischio complessivo del portafoglio.
Il principio rimane valido. Ma oggi è meno affidabile di quanto fosse in passato, e capire perché è essenziale.
Studi condotti da operatori del calibro di BlackRock, Vanguard e Bank for International Settlements hanno documentato un fenomeno che chiunque abbia vissuto una crisi conosce intuitivamente: nelle fasi di stress, le correlazioni tra asset tendono ad aumentare. Strumenti che normalmente si muovono in modo indipendente iniziano a scendere — o salire — insieme. È successo in modo evidente nel marzo 2020, quando azioni e obbligazioni corporate hanno registrato cali simultanei. Persino alcune asset class considerate difensive non hanno offerto la protezione attesa.
Il nodo del problema è proprio questo: le correlazioni non sono stabili.
Molti modelli tradizionali di costruzione del portafoglio si basano su correlazioni storiche, cioè su come gli asset si sono mossi nel passato. Ma ricerche del CFA Institute e di AQR Capital Management mostrano che queste relazioni cambiano nel tempo — e cambiano soprattutto nei momenti più critici, quando la protezione sarebbe più necessaria. Il risultato è paradossale: un portafoglio ben diversificato sulla carta può smettere di esserlo proprio quando serve di più.
Questo sposta la prospettiva in modo sostanziale. La diversificazione tradizionale è statica: si definisce una struttura del portafoglio e la si mantiene nel tempo. L’approccio che si sta affermando tra i grandi gestori — JPMorgan Asset Management e PIMCO tra gli altri — è invece dinamico. Non si tratta solo di scegliere asset diversi, ma di monitorare continuamente come questi asset interagiscono tra loro in quel preciso momento di mercato, e di intervenire quando le relazioni cambiano. Il concetto chiave non è più la semplice allocazione, ma la resilienza del portafoglio.
In questo quadro, il ribilanciamento cambia natura. Non può più essere visto come un’operazione occasionale — il classico “aggiustamento di fine anno” — ma diventa un processo continuo, quasi un gesto di attenzione costante verso il proprio patrimonio.
Ribilanciare, in senso moderno, significa due cose insieme. Da un lato, intervenire con una frequenza adeguata alla velocità dei mercati: le fasi di stress si sviluppano in tempi sempre più brevi, e aspettare troppo può amplificare il rischio invece di contenerlo. Dall’altro, interrogarsi sulla logica stessa dell’allocazione: se la correlazione tra due asset è aumentata significativamente, mantenerli entrambi potrebbe non offrire più il beneficio per cui erano stati scelti. Tornare ai “pesi iniziali” ha senso solo se quei pesi hanno ancora senso.
Diversificare oggi, allora, significa lavorare su più livelli contemporaneamente: le asset class come in passato, ma anche i fattori di rischio sottostanti — crescita, inflazione, tassi, liquidità —, l’orizzonte temporale, la capacità di intervenire rapidamente e la flessibilità degli strumenti utilizzati, dagli ETF alle soluzioni più adattive.
Ma soprattutto significa accettare una verità scomoda: la diversificazione non è una condizione permanente. È uno stato che va mantenuto.
Il cambiamento più profondo, in fondo, non è tecnico. È culturale. Per molto tempo si è potuto pensare al portafoglio come a una struttura relativamente stabile, qualcosa da costruire e poi preservare. Oggi è più onesto — e più utile — vederlo come un sistema in evoluzione, che richiede manutenzione continua. Non nel senso di inseguire il mercato o moltiplicare le operazioni, ma nel senso di un’attenzione consapevole: monitorare, verificare, e intervenire quando necessario.
La diversificazione resta uno dei pilastri della finanza personale. Ma non basta più non mettere tutte le uova nello stesso paniere. Bisogna anche controllare se quei panieri stanno iniziando a muoversi allo stesso modo. In un mondo dove le crisi sono più rapide e più interconnesse, la vera protezione viene dalla capacità di adattarsi — e il ribilanciamento continuo, guidato dall’osservazione delle correlazioni, è oggi uno degli strumenti più potenti a disposizione di chi investe.