Mercati ed economia · Analisi
Il Ribilanciamento dell'Economia Globale tra Inflazione e Tassi di Interesse
L'uscita dall'era dell'alta inflazione e gli effetti a lungo termine delle politiche monetarie Outlook 2025-2026
Paolo Zamara 16 min di lettura
Indice dell’articolo
- Il Contesto: Dalla Crisi Inflazionistica al Ribilanciamento
- L’Attualità: Le Previsioni Macroeconomiche per il Biennio 2025-2026
- La Fine della “Forward Guidance”: Una Nuova Era di Incertezza
- Cosa significa per i mercati?
- La Divergenza Economica: Stati Uniti vs Eurozona
- Gli Stati Uniti: resilienza ma con segnali di rallentamento
- L’Eurozona e il caso Germania
- Le implicazioni per gli investitori
- L’Impatto sul Debito Pubblico: Il Caso Italiano
- La dinamica del debito italiano
- Il dilemma crescita-debito
- Prospettive e rischi
- Prospettive di Investimento: Dove Allocare il Capitale in uno Scenario di Crescita Moderata
- Il ruolo dei mercati emergenti
- Settori favoriti e temi strutturali
- Obbligazioni e reddito fisso
- Strategie per un portafoglio resiliente
- Conclusioni: Navigare l’Incertezza con Pragmatismo
Il Contesto: Dalla Crisi Inflazionistica al Ribilanciamento
Le grandi banche centrali mondiali, dalla Federal Reserve statunitense alla Banca Centrale Europea, hanno attraversato una delle fasi più complesse della storia monetaria recente. Dopo aver fronteggiato un’impennata inflazionistica che ha toccato picchi non visti da decenni, oggi si trovano in una delicata fase di “ribilanciamento”: il picco inflazionistico appare superato, ma il processo di normalizzazione economica è ancora in corso e si sta rivelando più articolato del previsto.
Questo periodo di transizione si caratterizza per una crescita economica che, pur mostrando segnali di stabilizzazione, rimane moderata rispetto agli standard pre-pandemici. La Banca Centrale Europea ha effettuato otto riduzioni consecutive dei tassi di interesse a partire dal giugno 2024, portando il tasso sui depositi dal 4% al 2%. Parallelamente, la Federal Reserve ha avviato un percorso di allentamento monetario graduale, sebbene con maggiore cautela rispetto alle aspettative iniziali del mercato.
Il processo disinflazionistico, come evidenziato dalle comunicazioni ufficiali della BCE, è “ben avviato”, con l’inflazione complessiva nell’area euro che si è attestata al 2,1% a ottobre 2025, perfettamente in linea con l’obiettivo di medio termine. Tuttavia, questa apparente normalizzazione nasconde dinamiche complesse e divergenti tra le diverse economie, che richiedono un’attenta analisi per comprendere le prospettive future.
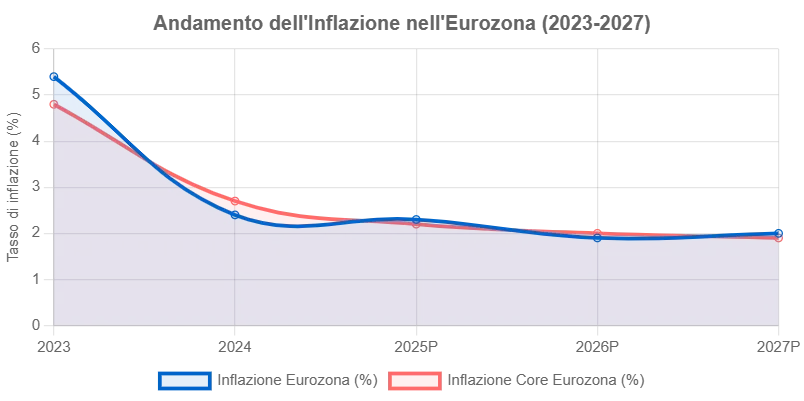
Fonte: elaborazione su dati BCE, OCSE e previsioni macroeconomiche 2025-2026
L’Attualità: Le Previsioni Macroeconomiche per il Biennio 2025-2026
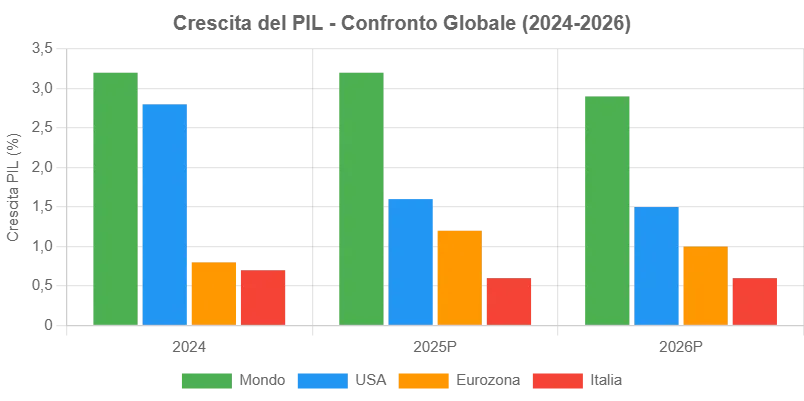
Le previsioni macroeconomiche elaborate dai principali organismi internazionali delineano un quadro di crescita globale stabile ma contenuta. L’Organizzazione per la Cooperazione e lo Sviluppo Economico, nel suo ultimo aggiornamento di settembre 2025, ha rivisto le stime sulla crescita mondiale, portandole al 3,2% per il 2025, con un successivo rallentamento al 2,9% nel 2026. Si tratta di valori che, seppur in linea con i trend storici pre-pandemici, riflettono un mondo economico ancora alla prese con tensioni commerciali, incertezza geopolitica e la necessità di riequilibrare i conti pubblici dopo gli anni degli stimoli straordinari.
Per l’Eurozona, le previsioni indicano una crescita del PIL dell’1,2% nel 2025, con un lieve rallentamento all’1% nel 2026. Questi dati rappresentano una sostanziale revisione al ribasso rispetto alle aspettative di inizio anno e testimoniano le difficoltà strutturali che l’area euro continua ad affrontare. La crescita rimane frenata dalla debolezza degli investimenti, dall’incertezza sulle politiche commerciali e dall’apprezzamento dell’euro, che penalizza le esportazioni.
Sul fronte dei prezzi, il processo di disinflazione prosegue, anche se con velocità diverse tra le varie economie. L’inflazione complessiva nell’area euro dovrebbe attestarsi in media al 2,3% nel 2025, per poi scendere all’1,9% nel 2026 e stabilizzarsi al 2% nel 2027. L’inflazione “core”, che esclude le componenti più volatili come energia e alimentari, seguirà un percorso simile: dal 2,2% del 2025 al 2% del 2026, fino all’1,9% del 2027. Questi dati, pur confortanti, celano differenze significative tra i vari paesi membri e richiedono alle autorità monetarie un approccio calibrato e attento alle specificità nazionali.
Dati chiave per l’Italia: L’economia italiana mostra una dinamica particolarmente debole, con una crescita prevista allo 0,6% sia per il 2025 che per il 2026. L’inflazione, dopo l’1,1% del 2024, dovrebbe attestarsi all’1,7% nel 2025 e all’1,9% nel 2026, rimanendo stabilmente sotto la soglia del 2% considerata ottimale dalla BCE.
Fonte: OCSE, Commissione Europea, Banca d’Italia - Previsioni 2025-2026
La Fine della “Forward Guidance”: Una Nuova Era di Incertezza
Uno degli aspetti più rilevanti della fase attuale riguarda il profondo cambiamento nella strategia comunicativa delle banche centrali. Per oltre un decennio, a partire dalla crisi finanziaria del 2008, la “forward guidance” - ovvero la pratica di fornire indicazioni chiare e anticipate sulle future mosse di politica monetaria - è stata uno strumento fondamentale per orientare le aspettative dei mercati e ridurre la volatilità. Le banche centrali, attraverso comunicazioni dettagliate e proiezioni sui tassi di interesse, guidavano gli operatori economici, permettendo loro di pianificare investimenti e decisioni con maggiore certezza.
Tuttavia, come sottolineato da Isabel Schnabel, membro del Consiglio direttivo della BCE, l’era in cui i mercati potevano affidarsi a chiare indicazioni future delle banche centrali sembra essere conclusa. In un’intervista di dicembre 2025, Schnabel ha dichiarato che i tassi di interesse hanno raggiunto un “limite minimo” e che le autorità monetarie non possono più fornire orientamenti precisi a lungo termine. La BCE ha confermato questo approccio nei verbali delle sue ultime riunioni, ribadendo che definirà “l’orientamento di politica monetaria adeguato seguendo un approccio guidato dai dati, in base al quale le decisioni vengono prese riunione per riunione”.
Cosa significa per i mercati?
L’abbandono della forward guidance tradizionale ha implicazioni profonde per la volatilità dei mercati finanziari e per le decisioni degli investitori. In primo luogo, l’incertezza sulle future mosse delle banche centrali tende ad aumentare la volatilità di breve periodo, poiché ogni nuovo dato macroeconomico può potenzialmente alterare le aspettative sulle prossime decisioni di politica monetaria. Gli operatori non possono più costruire le proprie strategie basandosi su un “sentiero” preannunciato dei tassi, ma devono invece interpretare di volta in volta segnali e dichiarazioni spesso ambigue.
Secondo uno studio dell’Università Bocconi, pubblicato nel 2024, questo cambiamento nella comunicazione delle banche centrali ha reso i mercati più “afoni” - un termine efficace per descrivere la difficoltà degli operatori nel decifrare le reali intenzioni delle autorità monetarie. La ricerca evidenzia come il 2022 sia stato l’”anno orribile” per la credibilità della forward guidance: dopo aver sistematicamente sottovalutato la persistenza dell’inflazione, etichettandola come “temporanea”, le banche centrali hanno dovuto operare un drastico cambio di rotta, abbannando le indicazioni prospettiche per adottare un approccio “meeting by meeting”.
Questa nuova realtà richiede agli investitori di sviluppare strategie più flessibili e diversificate, capaci di adattarsi rapidamente a scenari in evoluzione. La costruzione di portafogli resilienti diventa prioritaria: non si tratta più solo di posizionarsi in funzione di un percorso atteso dei tassi di interesse, ma di bilanciare esposizioni diverse per fronteggiare molteplici scenari possibili. Come nota un report di J.P. Morgan Private Bank, “per proteggere il recente aumento della ricchezza delle famiglie e gestire la crescente volatilità macroeconomica, abbiamo bisogno di portafogli resilienti, con maggiore attenzione alla conservazione del capitale e alle strategie che forniscono protezione dai ribassi”.
La Divergenza Economica: Stati Uniti vs Eurozona
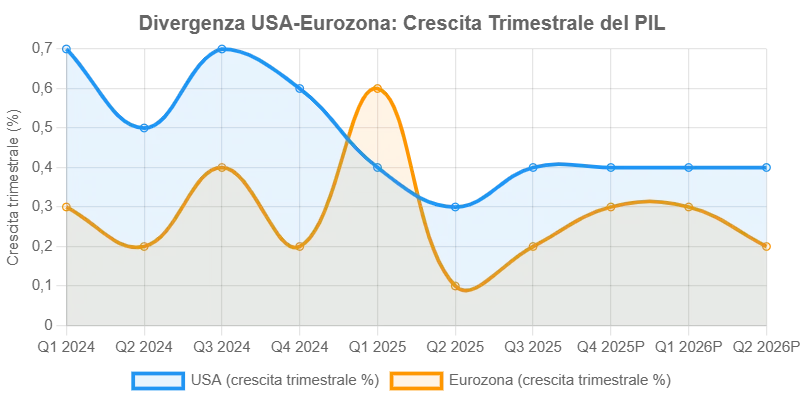
Una delle caratteristiche più marcate dello scenario economico attuale è la crescente divergenza tra le performance dell’economia statunitense e quella dell’Eurozona. Questa differenziazione, che si è accentuata particolarmente nel corso del 2025, non è solo un dato statistico, ma riflette differenze strutturali profonde che avranno ripercussioni di lungo periodo sulla distribuzione della crescita globale e sulle strategie di investimento.
Gli Stati Uniti: resilienza ma con segnali di rallentamento
L’economia statunitense ha dimostrato una notevole capacità di tenuta, pur mostrando i primi segnali di rallentamento. Secondo le stime OCSE, la crescita del PIL americano dovrebbe attestarsi all’1,6% nel 2025, in significativa decelerazione rispetto al 2,8% registrato nel 2024, per poi stabilizzarsi all’1,5% nel 2026. Questo rallentamento è attribuibile a diversi fattori concomitanti: l’impatto delle politiche commerciali protezionistiche, con l’introduzione di nuovi dazi che stanno raggiungendo livelli medi del 18% (i più alti dagli anni Trenta), l’indebolimento del mercato del lavoro e un’inflazione che, pur in discesa, rimane sopra il target della Federal Reserve, attestandosi intorno al 2,7% nel 2025 e al 3% nel 2026.
Il mercato del lavoro americano sta mostrando evidenti segni di raffreddamento: il tasso di dimissioni volontarie è tornato ai livelli del 2016-2017, le nuove assunzioni si sono contratte ai ritmi del 2013, e il tasso di disoccupazione, pur rimanendo basso, sta gradualmente aumentando. Questi indicatori suggeriscono che la Fed dispone di margini per proseguire con tagli graduali dei tassi di interesse per sostenere la crescita, anche se la persistenza dell’inflazione sopra il target del 2% limita la velocità di tale allentamento.
L’Eurozona e il caso Germania
L’Eurozona presenta dinamiche sostanzialmente diverse. Dopo un inizio anno migliore delle attese, con una crescita dello 0,6% nel primo trimestre 2025 (in parte dovuta all’anticipazione delle esportazioni in vista dell’introduzione di nuovi dazi statunitensi), l’area euro ha decelerato bruscamente: lo 0,1% nel secondo trimestre e lo 0,2% nel terzo. Questa volatilità riflette non solo fattori congiunturali, ma anche debolezze strutturali che limitano il potenziale di crescita dell’area.
Il caso della Germania è particolarmente emblematico. Dopo due anni di sostanziale stagnazione, con addirittura una contrazione dello 0,3% nel secondo trimestre 2025, il governo tedesco ha operato una svolta storica nella sua politica economica. A marzo 2025, in risposta all’aggravarsi della crisi geopolitica e al disimpegno strategico americano dall’Europa, Berlino ha annunciato un fondo infrastrutturale da 500 miliardi di euro, finanziato con debito e posto costituzionalmente fuori dal vincolo del pareggio di bilancio, oltre ad un aumento delle spese militari al 2,5% del PIL.
Questa svolta tedesca verso politiche fiscali espansive rappresenta un cambio di paradigma per un paese tradizionalmente ligio all’austerità. La BCE stima che questo pacchetto di stimoli potrebbe aggiungere 0,9 punti percentuali al PIL tedesco e trainare l’intera eurozona verso una crescita più sostenuta a partire dal 2026. Tuttavia, come evidenzia l’OCSE, altri paesi dell’area - in particolare Francia e Italia - dovranno invece proseguire con politiche di consolidamento fiscale imposte dalle procedure per disavanzo eccessivo, creando una divergenza anche all’interno dell’Eurozona stessa.
Fonte: OCSE, FMI - Confronto crescita economica USA-Eurozona 2024-2026
Le implicazioni per gli investitori
Questa divergenza economica ha implicazioni significative per le strategie di investimento. Marco Piersimoni, Co-Head Euro Multi Asset di Pictet Asset Management, osserva che “la divergenza delle performance tra Stati Uniti ed Europa presenta rischi significativi, ma anche interessanti opportunità di profitto”. Dopo anni in cui le azioni americane hanno dominato i mercati globali, il 2025 ha visto un’inversione di tendenza: già da dicembre 2024, i listini europei hanno iniziato a sovraperformare quelli americani, spinti da valutazioni più convenienti, prospettive di stimoli fiscali (soprattutto in Germania) e dalla possibile stabilizzazione del conflitto in Ucraina.
Tuttavia, come ammonisce Goldman Sachs nel suo outlook 2026, il differenziale nei tassi di crescita tra Stati Uniti ed Eurozona continuerà a favorire, nel medio periodo, le azioni americane rispetto a quelle europee. La sfida per gli investitori sarà quindi quella di bilanciare l’attrattiva delle valutazioni europee, attualmente più convenienti, con il maggiore dinamismo strutturale dell’economia americana, che beneficia di investimenti massicci in tecnologia e intelligenza artificiale.
L’Impatto sul Debito Pubblico: Il Caso Italiano
La gestione del debito pubblico in un contesto di tassi di interesse in fase di stabilizzazione rappresenta una delle sfide più critiche per molti paesi europei, e l’Italia costituisce un caso di studio particolarmente significativo. Con uno stock di debito pubblico che ha superato i 3.100 miliardi di euro (raggiungendo circa 3.080 miliardi a settembre 2025), il nostro paese si trova a dover gestire un fardello finanziario enorme in una fase economica caratterizzata da crescita modesta e vincoli di bilancio stringenti.
La dinamica del debito italiano
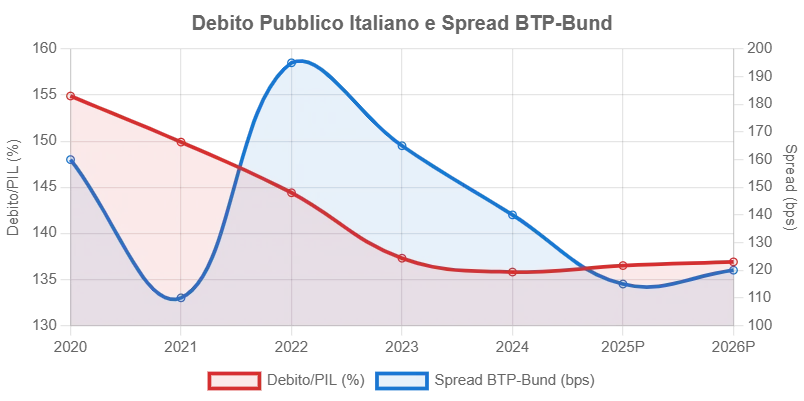
Il rapporto debito/PIL italiano si attesta stabilmente sopra il 135%, uno dei livelli più elevati nell’area euro. Nonostante la recente diminuzione dello spread BTP-Bund, sceso sotto gli 80 punti base nell’estate del 2025 (i livelli più bassi degli ultimi anni), la spesa per interessi continua a rappresentare una voce di bilancio ingente: oltre 85 miliardi di euro all’anno, risorse che vengono inevitabilmente sottratte a investimenti in settori cruciali come istruzione, sanità, welfare e infrastrutture.
Un’analisi dell’Ufficio Parlamentare di Bilancio, pubblicata a dicembre 2024, ha evidenziato come il calo dello spread e dei rendimenti sui titoli di stato italiani registrato negli ultimi mesi potrebbe tradursi in un risparmio significativo sulla spesa per interessi. Confrontando le curve dei rendimenti attese per il periodo 2025-2029 con le ipotesi contenute nel Piano Strutturale di Bilancio, l’UPB calcola che il minore costo determinato dalla riduzione dei tassi d’interesse potrebbe ammontare a 17,1 miliardi di euro cumulati nel quinquennio, grazie a rendimenti mediamente più bassi di circa 30 punti base all’anno.
Il dilemma crescita-debito
Come sottolineato dal capo economista dell’OCSE, Alvaro Santos Pereira, l’Italia “è in una posizione migliore rispetto a pochi anni fa” sui conti pubblici, “ma è importante continuare a ridurre il debito”. Questo giudizio riflette un miglioramento nella gestione delle finanze pubbliche, confermato dal fatto che il paese consegue avanzi primari (al netto della spesa per interessi) sostanzialmente stabili. Tuttavia, il consolidamento fiscale richiesto dalle procedure europee per disavanzo eccessivo rischia di frenare ulteriormente un’attività economica già debole.
Il vero nodo gordiano sta nella relazione tra tasso di crescita economica e tasso di interesse sul debito. Come evidenzia un’analisi pubblicata su grafici.altervista.org, nel 2025 il tasso reale di interesse sul debito pubblico italiano dovrebbe attestarsi appena sopra l’1%, mentre la crescita reale del PIL è prevista significativamente più bassa. Quando il tasso di interesse (I) supera il tasso di crescita (P), la differenza I-P diventa positiva, portando ad un aumento automatico del rapporto debito/PIL, anche in presenza di avanzi primari. Questo meccanismo, noto come “effetto snowball”, rende la sostenibilità del debito particolarmente vulnerabile a shock negativi sulla crescita o rialzi improvvisi dei tassi.
La gestione del debito nel 2024-2025: Nel 2024, il Ministero dell’Economia ha emesso titoli a medio-lungo termine per un ammontare di 361 miliardi di euro, con un costo medio all’emissione del 3,40%, in discesa rispetto al 3,76% del 2023. La vita media del debito si è mantenuta stabile a circa 7 anni, un dato importante per diluire nel tempo il rischio di rifinanziamento.
Prospettive e rischi
Guardando al futuro, l’Italia si trova di fronte a un equilibrio delicato. Da un lato, la stabilizzazione dei tassi di interesse e il calo dello spread offrono un po’ di respiro sui costi di rifinanziamento. Dall’altro, la crescita economica modesta e i vincoli di bilancio europei limitano i margini di manovra per politiche espansive. Come evidenziato in un’analisi pubblicata su EduNews24, tra i rischi principali figurano un eventuale aumento improvviso dei tassi di interesse (che potrebbe derivare da un cambio di rotta della BCE o da tensioni finanziarie globali) e un rallentamento della crescita europea o mondiale che comprimerebbe le esportazioni italiane.
La strada indicata dagli economisti passa attraverso un mix di interventi: riduzione della spesa improduttiva, riforme strutturali per aumentare il potenziale di crescita, e utilizzo strategico delle risorse europee (come quelle del Next Generation EU) per finanziare investimenti ad alto ritorno economico. Solo attraverso una crescita sostenuta e duratura sarà possibile invertire la dinamica del rapporto debito/PIL senza fare ricorso a manovre fiscali recessive che finirebbero per aggravare ulteriormente il problema.
Fonte: Banca d’Italia, MEF - Evoluzione del debito pubblico italiano (% PIL)
Prospettive di Investimento: Dove Allocare il Capitale in uno Scenario di Crescita Moderata
In un contesto caratterizzato da tassi di interesse in fase di stabilizzazione o lieve discesa, crescita economica moderata e persistenti incertezze geopolitiche, la costruzione di un portafoglio di investimento equilibrato richiede un approccio particolarmente attento alla diversificazione e alla selezione settoriale. Le prospettive per il biennio 2025-2026 delineate dai principali analisti internazionali offrono alcune linee guida significative.
Il ruolo dei mercati emergenti
Uno degli elementi più interessanti delle attuali previsioni macroeconomiche riguarda il crescente divario tra la crescita delle economie avanzate e quella dei mercati emergenti. Mentre l’Eurozona e gli Stati Uniti mostrano tassi di espansione modesti (rispettivamente intorno all’1% e all’1,6% nel 2025-2026), i mercati emergenti nel loro complesso dovrebbero crescere intorno al 4% annuo, confermandosi come i principali motori della crescita globale.
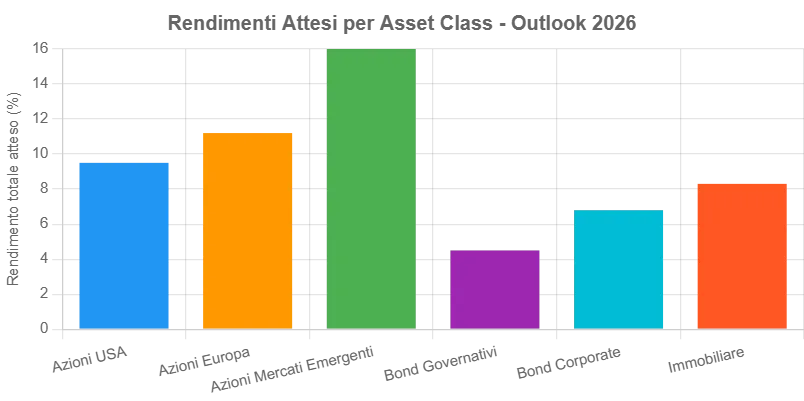
Goldman Sachs, nel suo outlook “Striving and Thriving — Diversify Digital with Domestic”, prevede per i mercati emergenti rendimenti azionari in dollari del 13% sul prezzo e del 16% totali per il 2026, spinti principalmente dalla crescita degli utili aziendali. L’obiettivo per fine 2026 per l’indice MSCI EM è fissato a 1.565 punti. Tra i paesi più promettenti, gli analisti evidenziano India, Indonesia, Taiwan e Messico per il comparto azionario, mentre sul fronte obbligazionario emergono opportunità interessanti in Brasile e India.
L’India si distingue per un sentiero di crescita superiore al 6%, con un’inflazione sotto controllo e una politica monetaria prudente. I titoli governativi in rupie, soprattutto su scadenze tra i due e i cinque anni, offrono rendimenti nominali superiori al 6%, con un profilo di rischio paese che si è ridotto grazie alla stabilità politica. Il Brasile, invece, sorprende con rendimenti in valuta locale superiori al 13%, sostenuti da una politica monetaria restrittiva che ha garantito tassi reali tra i più alti al mondo.
Settori favoriti e temi strutturali
A livello settoriale, diversi temi strutturali emergono come particolarmente promettenti per il periodo 2025-2026. L’intelligenza artificiale rimane il principale driver di crescita, con investimenti in data center, semiconduttori e modelli di nuova generazione che dovrebbero superare i 570 miliardi di dollari nel 2026. Nonostante le valutazioni elevate di alcune società tecnologiche (il Shiller P/E ha toccato livelli paragonabili al boom dot-com), il settore mantiene una forte attrattiva per le prospettive di crescita degli utili.
Altri settori identificati come favoriti includono: difesa (spinto dall’aumento della spesa militare in Europa e altrove), energia e infrastrutture (beneficiati dagli investimenti pubblici, soprattutto in Germania), metalli e miniere (cruciali per la transizione energetica), e il settore immobiliare, che dopo una fase di stasi sembra pronto per una ripresa grazie alla diminuzione dei tassi di interesse e alla maggiore liquidità del debito.
Obbligazioni e reddito fisso
Sul fronte obbligazionario, gli strumenti a reddito fisso mantengono un’attrattiva significativa in un contesto di tassi ancora relativamente elevati rispetto agli standard degli ultimi vent’anni. I prestiti senior e i titoli di stato con scadenza medio-lunga continuano a offrire rendimenti interessanti, particolarmente quelli emessi da paesi emergenti con solide prospettive macroeconomiche. Le obbligazioni convertibili, con un’emissione in crescita, rappresentano un’interessante opzione ibrida tra reddito fisso e azionario.
Per quanto riguarda l’area euro, i titoli di stato dei paesi “periferici” (Italia, Spagna, Portogallo) hanno visto un restringimento significativo degli spread rispetto ai Bund tedeschi, riflettendo un miglioramento dei fondamentali economici. Tuttavia, come sottolinea François Rimeu di Crédit Mutuel AM, la Francia rimane “il punto debole dell’eurozona”, con spread destinati a rimanere sopra gli 80 punti base rispetto alla Germania a causa della debolezza economica e dell’instabilità politica.
Fonte: Goldman Sachs, J.P. Morgan AM, BlackRock - Previsioni rendimenti per asset class 2026
Strategie per un portafoglio resiliente
Gli esperti concordano sulla necessità di costruire portafogli diversificati e resilienti, capaci di affrontare scenari molteplici. Le raccomandazioni chiave includono: mantenere una significativa esposizione geografica globale, bilanciando mercati sviluppati ed emergenti; combinare titoli growth e value, evitando concentrazioni eccessive sui giganti tecnologici americani; includere asset reali come immobiliare e oro per protezione dall’inflazione; considerare small e mid cap, particolarmente in mercati dove la politica monetaria diventa più espansiva.
Come sintetizza J.P. Morgan Private Bank, “per proteggere il recente aumento della ricchezza delle famiglie e gestire la crescente volatilità macroeconomica, abbiamo bisogno di portafogli resilienti, con maggiore attenzione alla conservazione del capitale, ai rendimenti non correlati e alle strategie che forniscono protezione dai ribassi”. In un mondo post-forward guidance, dove l’incertezza è diventata la norma, la diversificazione rimane la strategia più efficace per navigare i mercati del prossimo biennio.
Conclusioni: Navigare l’Incertezza con Pragmatismo
L’outlook 2025-2026 delinea un panorama economico globale in fase di riequilibrio, caratterizzato da una crescita moderata ma stabile, un’inflazione in graduale rientro verso i target delle banche centrali, e persistenti divergenze tra economie e aree geografiche. La fine dell’era della forward guidance segna un cambio di paradigma nella comunicazione delle banche centrali, richiedendo agli investitori maggiore flessibilità e capacità di adattamento a scenari mutevoli.
Per l’Europa e l’Italia in particolare, le sfide rimangono significative: gestire un debito pubblico elevato in un contesto di crescita modesta, rilanciare la competitività industriale di fronte alla concorrenza globale, e trovare il giusto equilibrio tra consolidamento fiscale e investimenti necessari per il futuro. La svolta tedesca verso politiche fiscali espansive potrebbe rappresentare un’opportunità per tutta l’area euro, ma richiederà coordinamento e una visione strategica comune.
Sul fronte degli investimenti, le opportunità non mancano per chi sa guardare oltre i mercati tradizionali. I mercati emergenti, con le loro dinamiche di crescita superiori, offrono prospettive interessanti, così come settori strutturalmente in crescita legati all’intelligenza artificiale, alla transizione energetica e alla sicurezza. La chiave del successo, in questa fase storica, risiede nella capacità di costruire portafogli diversificati e resilienti, che sappiano bilanciare la ricerca di rendimento con la necessaria protezione dai rischi.
Come sottolineato dall’OCSE, “la politica monetaria rimane fondamentale per stabilizzare l’inflazione e sostenere la crescita”, ma da sola non basta. Sono necessarie riforme strutturali, investimenti in innovazione e capitale umano, e una maggiore cooperazione internazionale per affrontare sfide globali che trascendono i confini nazionali. Il biennio 2025-2026 sarà cruciale per dimostrare se le economie avanzate sapranno trasformare questa fase di transizione in un’opportunità di rinnovamento e crescita sostenibile, o se invece scivoleranno in una fase di stagnazione prolungata.
In definitiva, il messaggio è chiaro: l’era della certezza è finita, ma con essa si aprono nuove possibilità per chi sa navigare l’incertezza con pragmatismo, disciplina e visione strategica.