Pianificazione patrimoniale
Liquidità con i tassi al 2,5%: cinque passaggi per rimetterla in ordine
Paolo Zamara 7 min di lettura
Indice dell’articolo
- I tassi sono cambiati tre volte in cinque anni. La liquidità di molti è rimasta dov’era
- Primo passo: dividere la liquidità in tre livelli
- Secondo passo: confrontare i rendimenti netti
- Terzo passo: costruire una scala di scadenze
- Quarto passo: guardare chi custodisce il denaro
- Quinto passo: collegare la liquidità alla protezione della famiglia
- Tre azioni da fare questa settimana
- Cosa portare a casa
Mezzo milione di euro su un conto corrente oggi rende, in media, circa 1.300 euro netti l’anno. La stessa somma, organizzata con criterio in strumenti a breve termine altrettanto prudenti, può superare i 12.000. La differenza sta tutta nella struttura, e nessuno ha un vero interesse a fartela notare: per una banca la liquidità ferma sul conto è la forma di raccolta più economica che esista.
Di seguito trovi cinque passaggi per rimettere ordine nella propria liquidità, con i numeri aggiornati a ottobre.
I tassi sono cambiati tre volte in cinque anni. La liquidità di molti è rimasta dov’era
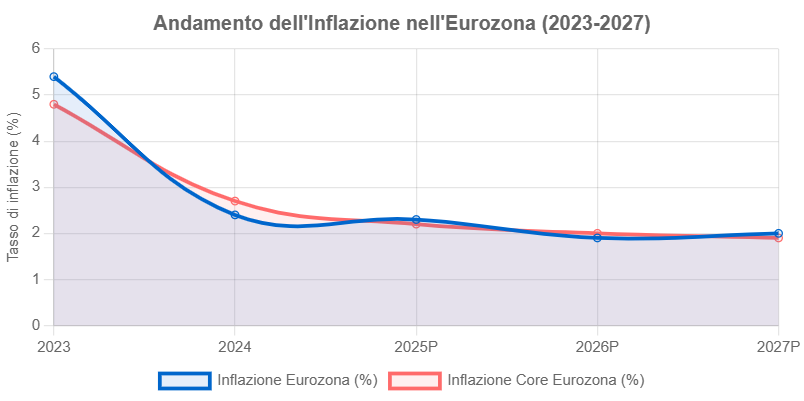
Fino a metà 2022 il tasso BCE sui depositi era negativo: tenere i soldi sul conto costava poco, perché qualsiasi alternativa prudente rendeva zero. Poi il rialzo più rapido della storia dell’euro, fino al 4% del 2023, e i tagli del 2024-2025. Oggi siamo in una fase ancora diversa: con l’inflazione tornata a salire, la BCE ha ripreso ad alzare i tassi e dal 16 settembre il tasso sui depositi è al 2,50%.
Secondo l’ultimo rapporto ABI, a settembre i conti correnti hanno reso in media lo 0,36% lordo. Nello stesso mese l’inflazione italiana, nella stima preliminare Istat, è salita al 4,2%, spinta soprattutto dall’energia. Anche prendendo l’inflazione media acquisita nel 2026, pari al 3,1%, il conto è semplice: su 500.000 euro fermi, la perdita di potere d’acquisto vale circa 15.500 euro in un anno, a fronte di 1.300 euro di interessi.
C’è un paradosso frequente tra manager e imprenditori: chi gestisce la tesoreria di un’azienda con grande attenzione tende a lasciare quella personale nella configurazione di dieci anni fa, quando aveva senso. Il contesto è cambiato, e con i tassi positivi ogni scelta sulla liquidità ha un prezzo misurabile.
Primo passo: dividere la liquidità in tre livelli
Prima di qualunque strumento, serve una mappa. La liquidità di una famiglia patrimonializzata ha quasi sempre tre funzioni diverse, che richiedono collocazioni diverse.
-
Liquidità operativa. Copre le spese correnti e le uscite già note dei prossimi 3-6 mesi. Resta sul conto corrente, ed è giusto così: qui conta la disponibilità immediata.
-
Riserva di sicurezza. Copre gli imprevisti: un periodo senza reddito, una spesa sanitaria, un’esigenza familiare. Per un dipendente si parla di 6-12 mesi di spese; per un imprenditore, il cui reddito dipende dall’andamento dell’azienda, spesso di più. Deve essere disponibile in pochi giorni, con rischio molto contenuto.
-
Liquidità in attesa. Sono le somme destinate a un progetto nei prossimi 1-3 anni (un immobile, l’università dei figli, un investimento in azienda) o semplicemente parcheggiate in attesa di una decisione. È la parte più consistente e quella che rende peggio.
Facendo questo esercizio, in genere si scopre che la liquidità operativa vale una frazione di quella tenuta sul conto. Tutto il resto può lavorare senza rinunciare alla sicurezza.
Secondo passo: confrontare i rendimenti netti
Il tasso pubblicizzato dice poco. Quello che conta è quanto resta dopo imposte e bollo, ed è qui che emerge il vantaggio più trascurato.
Gli interessi di conti correnti e conti deposito sono tassati al 26%. I titoli di Stato italiani e quelli dei Paesi inclusi nella cosiddetta white list (gli Stati che garantiscono un adeguato scambio di informazioni fiscali con l’Italia) al 12,5%. A questo si aggiunge l’imposta di bollo: 34,20 euro l’anno sul conto corrente se la giacenza media supera i 5.000 euro, lo 0,20% annuo del valore per conti deposito e titoli. A parità di rendimento lordo, la differenza netta è di oltre un punto su quattro.
Un confronto con i dati di ottobre, su 100.000 euro per un anno:
-
Conto deposito vincolato 24 mesi al 3,40% lordo (tra le offerte migliori sul mercato): netto d’imposta 2,52%, al netto del bollo dello 0,20% circa 2.320 euro.
-
BOT a 12 mesi al 3,175% lordo (Buoni Ordinari del Tesoro, titoli di Stato con durata fino a un anno; asta del 9 ottobre): netto d’imposta 2,78%, al netto del bollo circa 2.580 euro.
-
Media dei nuovi depositi vincolati bancari al 2,47% lordo (ABI, settembre): circa 1.630 euro.
-
Conto corrente allo 0,36% lordo: circa 230 euro.
Il BOT, con un tasso lordo più basso, rende più del conto deposito, dura la metà ed è negoziabile prima della scadenza. Per chi detiene somme importanti c’è un ulteriore vantaggio: i titoli di Stato sono esenti dall’imposta di successione e non entrano nella base imponibile dell’asse ereditario.
Il conto deposito resta uno strumento valido. Il criterio è confrontare sempre il netto e scegliere in base alla funzione di quella liquidità.
Terzo passo: costruire una scala di scadenze
La seconda leva è il tempo. Concentrare tutta la liquidità su un’unica scadenza obbliga a una scommessa sui tassi: vincolare tutto a 24 mesi oggi significa rinunciare ai possibili rialzi futuri; tenere tutto a vista significa rinunciare a fissare i rendimenti attuali se dovessero scendere.
Una soluzione efficace è la scala di scadenze, la cosiddetta ladder. La liquidità in attesa viene divisa in tranche con scadenze scaglionate, per esempio a 3, 6, 9 e 12 mesi. Ogni volta che una tranche scade, viene reinvestita sulla scadenza più lunga della scala, oppure utilizzata se nel frattempo è arrivato il momento della spesa prevista.
I vantaggi sono tre. Una parte della liquidità torna disponibile a intervalli regolari, senza vendere nulla prima del tempo. Il rendimento medio si adegua gradualmente all’andamento dei tassi, in salita come in discesa. E le scadenze si possono allineare alle uscite già note: se tra otto mesi c’è il rogito, la tranche corrispondente scade il mese prima.
Per la riserva di sicurezza, che deve restare disponibile in qualsiasi momento, sono adatti strumenti a liquidità giornaliera come i fondi e gli ETF monetari. Investono in titoli a brevissima scadenza e il loro rendimento segue in modo quasi automatico il tasso interbancario overnight, l’€STR, oggi intorno al 2,44%. In una fase di tassi in salita questo adeguamento automatico è un pregio. Vanno considerati i costi di gestione e la tassazione, che è del 26% con una riduzione per la quota investita in titoli di Stato.
Quarto passo: guardare chi custodisce il denaro
Questo è il punto che le persone con patrimoni importanti sottovalutano di più. Il Fondo Interbancario di Tutela dei Depositi garantisce i depositi fino a 100.000 euro per depositante e per banca. Oltre quella soglia, il correntista è un creditore della banca. In caso di risoluzione, cioè la procedura con cui le autorità gestiscono la crisi di una banca, i depositi eccedenti di persone fisiche e PMI godono di una preferenza rispetto ad altri creditori, ma restano esposti.
I titoli detenuti in un dossier, invece, restano di proprietà dell’investitore: la banca li custodisce ma non li può usare per far fronte ai propri debiti. Lo stesso vale per le quote di fondi ed ETF, che costituiscono patrimoni separati.
Due milioni di euro su un unico conto corrente rappresentano quindi una scelta di rischio, oltre che di rendimento. Spesso è una scelta fatta per abitudine, mai valutata davvero.
Una nota per gli imprenditori: la liquidità detenuta in azienda segue regole diverse. Per una società gli interessi concorrono al reddito d’impresa, quindi il vantaggio del 12,5% sui titoli di Stato non si applica. Restano valide la logica dei tre livelli, la scala di scadenze e l’attenzione alla controparte, che anzi per la tesoreria aziendale pesano ancora di più.
Quinto passo: collegare la liquidità alla protezione della famiglia
La gestione della liquidità è anche una questione di protezione. Al decesso del titolare, i conti correnti vengono bloccati fino alla presentazione della dichiarazione di successione, e nel caso dei conti cointestati la banca può limitare l’operatività sulla quota del defunto. Gli eredi possono trovarsi a dover pagare spese e imposte proprio mentre la liquidità di famiglia non è accessibile.
Per questo, nella costruzione della riserva, è utile chiedersi quanto deve essere disponibile per chi resta, a nome di chi e con quali strumenti. Le polizze vita, per esempio, liquidano il capitale direttamente ai beneficiari designati, al di fuori dell’asse ereditario. È un tassello che va pensato insieme agli altri, con la stessa attenzione dedicata al rendimento.
Tre azioni da fare questa settimana
-
Stampa l’estratto conto degli ultimi dodici mesi e calcola il saldo minimo: quella cifra è liquidità che non hai mai usato.
-
Elenca le uscite importanti previste nei prossimi 24 mesi, con importo e data. Diventeranno le scadenze della tua scala.
-
Somma la liquidità che detieni presso ciascuna banca e verifica quanta parte supera i 100.000 euro per intestatario.
Cosa portare a casa
Con i tassi negativi, la gestione della liquidità aveva poco spazio per fare la differenza. Oggi, con la BCE al 2,50% e l’inflazione sopra il 3%, ogni euro fermo ha un costo misurabile e ogni euro organizzato bene ha un rendimento misurabile. Le leve sono cinque: separare le funzioni della liquidità, confrontare i rendimenti netti, scaglionare le scadenze, scegliere con cura chi custodisce il denaro, integrare la liquidità nella protezione della famiglia.
Tutte si applicano senza aumentare il rischio complessivo. Basta trattare la propria cassa personale con la stessa cura che si dedica a quella dell’azienda.
Partiamo dai tuoi numeri e vediamo insieme quanto di quella liquidità può lavorare meglio, senza rinunciare alla tranquillità.
Fonti: BCE, decisione di politica monetaria del 10 settembre 2026; ABI, Rapporto mensile ottobre 2026 (dati di settembre); Banca d’Italia, Banche e moneta: serie nazionali (ottobre 2026); Istat, Prezzi al consumo, stima preliminare settembre 2026; MEF-Banca d’Italia, esito asta BOT del 9 ottobre 2026; €STR al 15 ottobre 2026; rilevazioni conti deposito Facile.it (settembre 2026); D.Lgs. 180/2015 e D.Lgs. 30/2016 (risoluzione bancaria e garanzia dei depositi). Rendimenti indicativi al lordo e al netto delle imposte, calcolati su un anno a tassi invariati e soggetti a variazione.