Pianificazione patrimoniale · Patrimoni importanti
Guida alla Sopravvivenza Finanziaria per Manager Impatriati
Lo "Shock del Sesto Anno"
Paolo Zamara 4 min di lettura
Indice dell’articolo
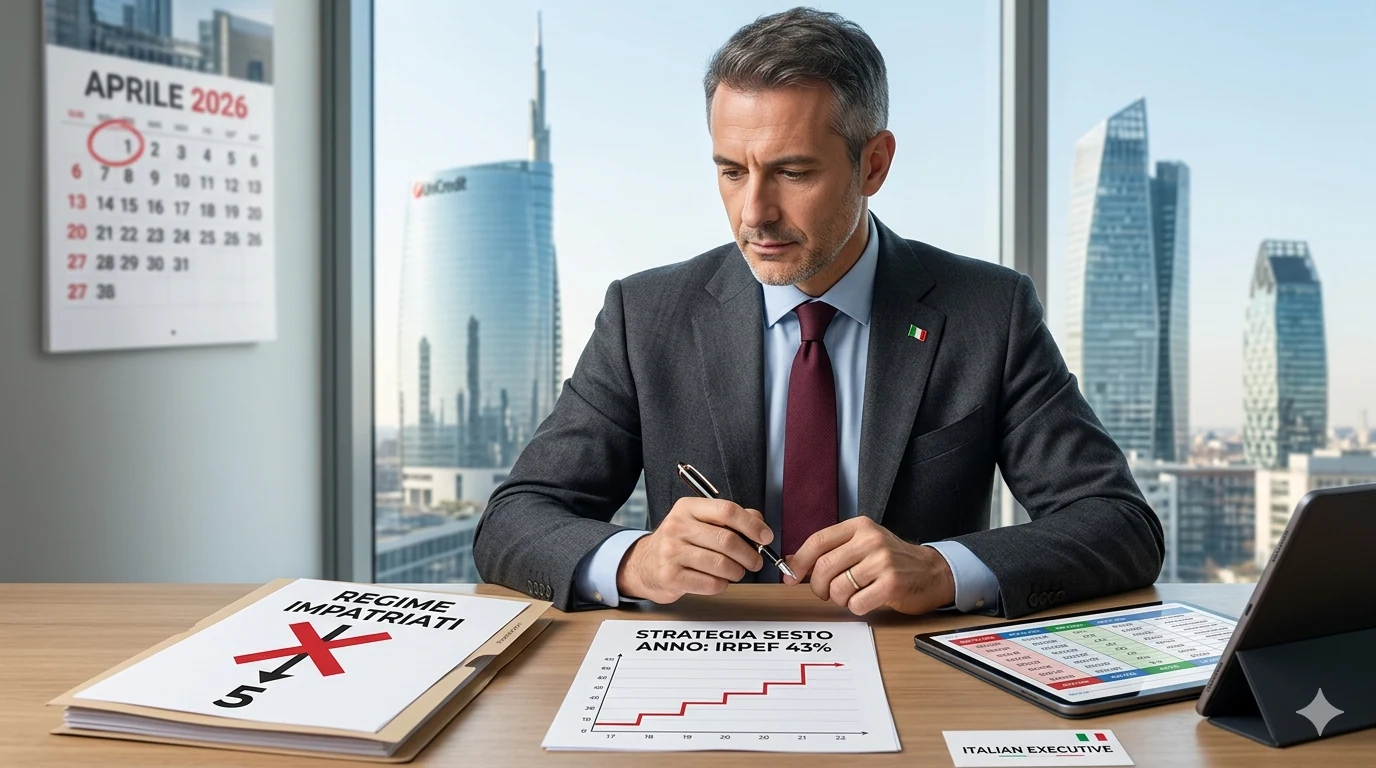
Il regime fiscale per i lavoratori impatriati è stato, negli ultimi anni, uno dei più potenti acceleratori di ricchezza per i professionisti rientrati in Italia. Ma per migliaia di manager che hanno effettuato il “grande ritorno” tra il 2019 e il 2021, il 2026 segna un confine critico: la fine del primo quinquennio di agevolazioni.
Senza una pianificazione tempestiva, il passaggio dalla tassazione agevolata a quella ordinaria IRPEF rischia di trasformarsi in un brusco ridimensionamento del potere d’acquisto e della capacità di risparmio. La domanda non è se questo impatto si farà sentire — si farà sentire. La domanda è: ti stai organizzando per tempo, o ti troverai a gestire l’emergenza a cose fatte?
Capire l’impatto reale sul netto mensile
Fino ad oggi, molti manager hanno pagato le imposte solo sul 30% — o addirittura sul 10% in alcune regioni del Sud — del proprio reddito imponibile. Dal sesto anno, l’imponibile torna al 100%.
Per un dirigente con una RAL di 120.000 €, questo si traduce in una pressione fiscale effettiva che sale quasi istantaneamente, con una riduzione del netto in busta paga che può oscillare tra i 2.000 € e i 3.500 € al mese. È quello che definiamo “Shock del Sesto Anno”: un calo di liquidità che arriva esattamente nel momento in cui lo stile di vita e gli impegni finanziari — mutui, scuole private, investimenti in corso — si sono consolidati su numeri ben diversi.
Il problema non è il calo del reddito in sé. Il problema è il disallineamento tra entrate che si contraggono e uscite che rimangono costanti. Riconoscerlo con anticipo è già metà della soluzione.
Agire prima che il beneficio scada
Gestire questa transizione in modo proattivo significa lavorare su tre fronti specifici, preferibilmente con almeno sei mesi di anticipo rispetto alla scadenza.
Verifica e blindatura dell’estensione quinquennale
Molti manager hanno diritto a un’estensione del beneficio per ulteriori cinque anni, con tassazione al 50% anziché piena. Ma i requisiti non scattano in automatico e la documentazione deve essere in ordine.
I due principali fattori abilitanti sono la proprietà immobiliare residenziale in Italia — acquistata entro termini precisi, solitamente dopo il rientro o nei dodici mesi precedenti — e la presenza di figli minorenni o fiscalmente a carico.
L’azione concreta: verifica con un fiscalista specializzato se la tua documentazione è completa e se l’opzione di estensione è stata correttamente comunicata al datore di lavoro tramite l’autodichiarazione aggiornata. È un’operazione tecnica che, se trascurata, può costare anni di agevolazioni.
Massimizzare l’efficienza fiscale nel regime ordinario
Quando l’aliquota marginale torna al 43%, ogni euro di deduzione vale molto di più rispetto agli anni del bonus. È il momento di attivare gli strumenti che nel periodo agevolato rendevano relativamente poco.
La previdenza complementare diventa prioritaria: versare il massimo deducibile — 5.300 € annui — in un fondo pensione produce un risparmio fiscale reale di oltre 2.200 € l’anno con l’IRPEF al 43%. Non è uno strumento per il futuro lontano: è una leva fiscale immediata.
Parallelamente, è il momento di convertire eventuali premi di produzione in welfare aziendale e flexible benefit — rimborsi per scuole, assistenza familiare, interessi sul mutuo. Per l’azienda il costo è invariato; per il manager il valore è netto, al riparo dallo scaglione fiscale più alto. Chi non ha ancora strutturato questo tipo di accordo con il proprio HR ha ancora il tempo per farlo.
Stress-test del cash flow familiare e revisione del debito
Il terzo fronte è quello più concreto e spesso più trascurato: simulare oggi il proprio cedolino del 2026. Se il netto cala del 25-30%, il tasso di risparmio attuale è sufficiente a coprire le spese fisse e gli investimenti pianificati?
L’azione concreta: costruisci un modello semplice delle tue uscite mensili strutturali e confrontalo con il netto post-beneficio. Se emerge un gap, il momento per intervenire è adesso — non quando il cedolino cambierà davvero.
Un’attenzione specifica va al debito: se hai mutui a tasso variabile o finanziamenti rilevanti, valuta oggi una rinegoziazione o una surroga. Il tuo rapporto rata/reddito, ancora sostenuto dal regime agevolato, appare oggi estremamente favorevole agli occhi delle banche. Fra sei mesi potrebbe non essere più così.
Il manager come asset strategico: la leva negoziale
C’è un quarto fronte che spesso viene sottovalutato: la contrattazione con l’azienda. Per un’organizzazione, un manager che perde il beneficio fiscale è un talento ad alto rischio di retention. Se le tue performance sono state solide, il 2026 è l’anno ideale per aprire una discussione sul pacchetto retributivo.
L’obiettivo non deve essere necessariamente un aumento della RAL — costoso per l’azienda e fiscalmente inefficiente. Molto più efficace è lavorare sulla struttura dei bonus o sull’introduzione di piani di Long Term Incentive (LTI) che compensino la fine dello sconto fiscale con strumenti di crescita patrimoniale nel tempo.
Il sesto anno è l’inizio, non la fine
Il regime Impatriati è stato un acceleratore formidabile. Gestire la sua scadenza non significa rassegnarsi a guadagnare meno: significa evolvere verso una gestione patrimoniale più strutturata e consapevole.
Il successo del rientro in Italia non si misura dai primi cinque anni di agevolazioni, ma dalla solidità finanziaria che si riesce a costruire dal sesto anno in poi. Chi inizia a pianificare oggi ha ancora tutte le carte in mano per farlo nel modo migliore.
Tre verifiche da fare questa settimana
• Controlla la data esatta del tuo sesto anno fiscale in Italia e quanto tempo hai per agire.
• Verifica se hai i requisiti per l’estensione quinquennale (acquisto immobile o figli a carico).
• Pianifica l’incremento dei versamenti in previdenza complementare per il prossimo anno fiscale.
Se vuoi affrontare questa transizione con un piano personalizzato — che integri la variabile fiscale con la tua situazione patrimoniale complessiva — il primo passo è un’analisi strutturata della tua posizione attuale, per trasformare la scadenza del beneficio in un’opportunità di riorganizzazione finanziaria.