Mercati ed economia · Analisi
La Cina cambia rotta
Quando Pechino apre i rubinetti fiscali
Paolo Zamara 15 min di lettura
Indice dell’articolo
La Cina sta per compiere una svolta che potrebbe ridefinire gli equilibri economici globali. Dopo anni di politiche fiscali caute, caratterizzate da interventi mirati e una prudenza quasi ossessiva nel controllo del debito pubblico, Pechino ha annunciato per il 2026 un cambio di strategia che segna il passaggio da una logica di stabilità a un approccio decisamente più espansivo. Non si tratta di semplici aggiustamenti tecnici, ma di una trasformazione profonda nel modo in cui la seconda economia mondiale intende affrontare le sue sfide strutturali: una crescita domestica asfittica, una domanda interna debole e la necessità di accelerare sulla frontiera tecnologica mentre il mondo occidentale cerca di contenerne l’ascesa.
Il contesto: perché Pechino cambia strategia
Per comprendere la portata di questo cambiamento, occorre guardare ai segnali che l’economia cinese ha lanciato negli ultimi anni. La crescita del PIL, che per decenni ha viaggiato a ritmi a doppia cifra, si è progressivamente raffreddata. Nel 2023, secondo i dati della National Bureau of Statistics of China, la crescita si è attestata attorno al 5,2%, un risultato che pur sembrando robusto per standard occidentali, rappresenta per la Cina un rallentamento significativo rispetto alle aspettative e al potenziale storico del paese.
Ma è la composizione di questa crescita a preoccupare gli analisti e i vertici del Partito Comunista. Il motore tradizionale dell’economia cinese, quello degli investimenti infrastrutturali e del settore immobiliare, ha iniziato a tossire in modo preoccupante. La crisi del settore immobiliare, con il crollo di giganti come Evergrande e Country Garden, ha lasciato cicatrici profonde non solo nei bilanci delle famiglie cinesi, ma anche nella psicologia collettiva dei consumatori. Circa il settanta per cento della ricchezza delle famiglie cinesi è storicamente concentrato nel mattone, e quando questo settore vacilla, la propensione al consumo crolla.
La domanda interna, che dovrebbe rappresentare il cuore pulsante di un’economia matura, rimane quindi asfittica. I consumi privati come percentuale del PIL cinese si attestano intorno al trentotto per cento, un dato nettamente inferiore rispetto al sessanta per cento degli Stati Uniti o al cinquantacinque per cento dell’Unione Europea. Questo squilibrio strutturale ha reso la Cina eccessivamente dipendente dalle esportazioni e dagli investimenti pubblici, una combinazione che funziona bene nelle fasi di espansione globale ma diventa problematica quando i mercati esteri si contraggono o erigono barriere commerciali.
Le tensioni geopolitiche con gli Stati Uniti, culminate in una guerra commerciale che sembra destinata a intensificarsi piuttosto che a placarsi, hanno ulteriormente esposto la vulnerabilità di questo modello. Le restrizioni tecnologiche imposte dall’amministrazione Biden, e confermate da quella Trump, hanno colpito settori strategici come i semiconduttori avanzati, l’intelligenza artificiale e le tecnologie quantistiche. Per Pechino è diventato evidente che la strada verso l’autosufficienza tecnologica richiede investimenti massicci e prolungati, impossibili da sostenere con una politica fiscale timida.
Cosa prevede il nuovo piano fiscale
Il cambio di rotta annunciato per il 2026 si articola su quattro pilastri fondamentali, ciascuno pensato per affrontare una specifica debolezza strutturale dell’economia cinese. Innanzitutto, l’espansione della spesa pubblica mirata rappresenta il cuore della nuova strategia. Non si tratta semplicemente di aumentare la spesa complessiva, ma di riorientarla verso settori considerati strategici e con maggiore capacità di generare effetti moltiplicativi sull’economia reale.
Il rafforzamento della domanda interna passa attraverso misure che dovrebbero stimolare i consumi delle famiglie, tradizionalmente compressi da un sistema di protezione sociale insufficiente e da una cultura del risparmio precauzionale radicata. Pechino sembra intenzionata a invertire questa tendenza attraverso trasferimenti diretti, incentivi al consumo e politiche redistributive più aggressive. L’obiettivo è spostare gradualmente il baricentro dell’economia dalla dipendenza dalle esportazioni a un modello di crescita guidato dalla domanda interna.
Il sostegno all’innovazione tecnologica costituisce il terzo pilastro e probabilmente quello più strategico nel lungo periodo. La Cina non può permettersi di restare indietro nella corsa tecnologica globale, soprattutto ora che l’accesso alle tecnologie occidentali più avanzate è sempre più limitato. Gli investimenti pubblici si concentreranno su semiconduttori, intelligenza artificiale, veicoli elettrici, energie rinnovabili e biotecnologie. Si tratta di settori dove la Cina ha già costruito posizioni competitive significative ma dove la frontiera tecnologica si sposta rapidamente e richiede flussi costanti di capitale e talenti.
Infine, il rafforzamento della protezione sociale rappresenta una novità significativa per un paese che storicamente ha privilegiato la crescita economica rispetto alla redistribuzione. L’espansione della sanità pubblica, il miglioramento dei sistemi pensionistici, il sostegno all’istruzione e l’estensione della rete di sicurezza sociale dovrebbero ridurre la necessità di risparmio precauzionale delle famiglie, liberando risorse per i consumi. Questo pilastro ha anche una valenza politica importante, rafforzando il patto sociale tra il Partito Comunista e la popolazione in un momento di crescenti tensioni sociali legate alla disoccupazione giovanile e alle disuguaglianze crescenti.
Il confronto con le politiche fiscali occidentali
Per apprezzare la portata di questo cambiamento, è utile confrontare la nuova strategia cinese con le politiche fiscali adottate dalle altre grandi economie mondiali. Gli Stati Uniti, in particolare, hanno vissuto negli ultimi anni un’espansione fiscale senza precedenti in tempo di pace. Il piano infrastrutturale Biden del 2021, l’Inflation Reduction Act del 2022 e il CHIPS Act hanno comportato stimoli fiscali per migliaia di miliardi di dollari, spingendo il deficit federale oltre il sei per cento del PIL nel 2023, secondo i dati del Congressional Budget Office.
L’approccio americano è stato caratterizzato da una filosofia interventista che rompe con decenni di ortodossia neoliberista. Washington ha deciso di utilizzare la spesa pubblica non solo per contrastare gli shock congiunturali, come la pandemia, ma anche per perseguire obiettivi industriali strategici, dalla ricostruzione delle catene di fornitura dei semiconduttori alla transizione energetica. Il risultato è stato un’economia che ha mantenuto una crescita robusta, con il PIL che nel 2023 è cresciuto del 2,5 per cento, sostenuto da una disoccupazione ai minimi storici e consumi privati vivaci.
Tuttavia, questa espansione ha un prezzo. Il debito pubblico federale americano ha superato il centotrenta per cento del PIL, livelli che storicamente si registravano solo in tempo di guerra. I costi del servizio del debito stanno crescendo rapidamente, assorbendo una quota crescente del bilancio federale. La Federal Reserve, dopo anni di politica monetaria ultra-espansiva, ha dovuto alzare drasticamente i tassi di interesse per combattere un’inflazione che nel 2022 aveva toccato picchi del nove per cento. Questa combinazione di espansione fiscale e restrizione monetaria crea tensioni evidenti e solleva interrogativi sulla sostenibilità di lungo periodo.
L’Unione Europea presenta un quadro radicalmente diverso, segnato da vincoli istituzionali che limitano drasticamente la discrezionalità fiscale dei singoli stati membri. Il Patto di Stabilità e Crescita, pur essendo stato temporaneamente sospeso durante la pandemia, è tornato in vigore con regole rinnovate che impongono limiti stringenti al deficit e al debito pubblico. I paesi membri devono mantenere il deficit strutturale al di sotto del tre per cento del PIL e il debito pubblico sotto il sessanta per cento del PIL, con percorsi di rientro graduale per chi si trova oltre queste soglie.
Questa architettura istituzionale ha prodotto risultati contrastanti. Da un lato, ha impedito derive populiste e ha mantenuto la fiducia dei mercati obbligazionari nei confronti del debito sovrano europeo. Dall’altro, ha limitato la capacità di risposta anticiclica degli stati membri, soprattutto quelli con debiti elevati come Italia e Grecia, creando un’asimmetria evidente rispetto agli Stati Uniti e alla Cina. La crescita europea nel 2023 si è attestata attorno allo 0,5 per cento secondo Eurostat, un dato che riflette non solo congiunture sfavorevoli ma anche limiti strutturali del modello di governance economica continentale.
Il Next Generation EU, il piano di ripresa post-pandemico da 750 miliardi di euro, ha rappresentato un tentativo di superare queste rigidità attraverso l’emissione di debito comune europeo. Si è trattato di una svolta storica, che ha aperto uno spiraglio verso una politica fiscale più integrata a livello continentale. Tuttavia, questo strumento ha un orizzonte temporale limitato e la sua replicabilità rimane oggetto di intenso dibattito politico tra stati membri con visioni divergenti sul futuro dell’integrazione europea.
La strategia cinese per il 2026 si colloca in una posizione intermedia tra questi due estremi. Pechino non deve confrontarsi con i vincoli istituzionali che limitano l’Europa, ma al tempo stesso mostra una preoccupazione per la sostenibilità del debito che appare più pronunciata rispetto agli Stati Uniti. Il debito pubblico cinese ufficiale si attesta intorno al settantasette per cento del PIL secondo l’International Monetary Fund, un livello gestibile ma che nasconde passività implicite significative, soprattutto a livello di governi locali e imprese statali.
La Cina gode di vantaggi strutturali che né gli Stati Uniti né l’Europa possiedono nella stessa misura. Il controllo statale sul sistema bancario permette a Pechino di dirigere i flussi di credito verso settori prioritari con una capacità di coordinamento che sarebbe impensabile in economie di mercato più mature. Il tasso di risparmio nazionale, che supera il quaranta per cento del PIL, fornisce una base solida di finanziamento interno che riduce la dipendenza dai capitali esteri. Infine, il regime politico consente velocità decisionali e capacità di implementazione che democrazie pluraliste possono solo invidiare.
I rischi nascosti: il debito locale e la sostenibilità
Se la nuova politica fiscale cinese appare ambiziosa e ben articolata sulla carta, la sua implementazione presenta sfide formidabili che potrebbero minare l’efficacia complessiva della strategia. Il primo e più serio di questi ostacoli riguarda l’indebitamento dei governi locali, una questione che rappresenta probabilmente la maggiore vulnerabilità nascosta dell’economia cinese.
Per decenni, i governi provinciali e municipali hanno finanziato la crescita infrastrutturale attraverso veicoli finanziari fuori bilancio noti come Local Government Financing Vehicles. Queste entità, che formalmente non fanno parte del bilancio pubblico, hanno accumulato debiti che secondo le stime più prudenti del Fondo Monetario Internazionale ammontano a circa cinquanta-sessanta trilioni di yuan, equivalenti a circa il cinquanta per cento del PIL cinese. Se si sommano questi debiti impliciti al debito pubblico ufficiale, il quadro diventa significativamente più preoccupante, con un debito totale consolidato che potrebbe superare il centotrenta per cento del PIL.
La qualità di questi debiti è spesso dubbia. Molti progetti infrastrutturali finanziati attraverso i LGFV generano flussi di cassa insufficienti a servire il debito, rendendo necessari continui rifinanziamenti o interventi di salvataggio da parte del governo centrale. Aeroporti costruiti in aree remote con traffico passeggeri minimo, città fantasma progettate per milioni di abitanti ma sostanzialmente vuote, parchi industriali inutilizzati: sono tutti esempi di investimenti che pesano sui bilanci locali senza produrre ritorni economici adeguati.
Il governo centrale ha tentato ripetutamente di affrontare questo problema attraverso programmi di conversione del debito, permettendo ai governi locali di sostituire debiti a breve termine con obbligazioni a lungo termine a tassi più bassi. Nel 2024, Pechino ha autorizzato un ulteriore programma di swap del debito per dieci trilioni di yuan. Questi interventi alleviano la pressione immediata ma non risolvono il problema strutturale sottostante: l’incentivo perverso che spinge i funzionari locali a indebitarsi eccessivamente per finanziare progetti che generano crescita del PIL a breve termine, gonfiando le loro credenziali di carriera, senza preoccuparsi della sostenibilità di lungo periodo.
La nuova politica fiscale espansiva rischia paradossalmente di aggravare questo problema. Se i governi locali percepiranno il cambio di rotta come un segnale che Pechino è disposta a tollerare livelli più elevati di indebitamento, potrebbero sentirsi incoraggiati ad accelerare ulteriormente la spesa, moltiplicando progetti di dubbia redditività. La sfida per il governo centrale sarà quindi quella di stimolare l’economia attraverso una maggiore spesa pubblica senza perdere il controllo sulla qualità e sulla sostenibilità di questa spesa.
Un secondo rischio significativo riguarda l’efficacia dei meccanismi di trasmissione della politica fiscale. In un’economia di mercato matura, l’espansione della spesa pubblica si traduce abbastanza prevedibilmente in aumento della domanda aggregata attraverso moltiplicatori fiscali relativamente stabili. In Cina, dove il settore statale mantiene un ruolo predominante e le distorsioni strutturali sono più pronunciate, questi meccanismi funzionano in modo meno lineare.
Gli investimenti pubblici potrebbero finire in settori già caratterizzati da sovraccapacità, come l’acciaio, il cemento o alcuni comparti manifatturieri, generando inefficienze senza stimolare realmente la domanda interna. Le misure di sostegno ai consumi potrebbero essere risparmiate dalle famiglie piuttosto che spese, soprattutto se la fiducia nell’economia rimane fragile e le prospettive occupazionali incerte. Il sostegno all’innovazione tecnologica potrebbe tradursi in sprechi se non accompagnato da riforme più profonde del sistema educativo, della governance delle imprese statali e della protezione della proprietà intellettuale.
La questione della sostenibilità del debito si intreccia poi con considerazioni demografiche di lungo periodo che non possono essere ignorate. La Cina sta invecchiando a una velocità senza precedenti nella storia economica moderna. Secondo le proiezioni delle Nazioni Unite, la popolazione in età lavorativa cinese raggiungerà il picco nei prossimi anni per poi iniziare un declino prolungato, mentre la quota di popolazione oltre i sessantacinque anni esploderà. Questo cambio demografico avrà conseguenze profonde sulla crescita potenziale, sulla sostenibilità dei sistemi pensionistici e sulla capacità di servire il debito pubblico.
In questo contesto, un’espansione fiscale aggressiva oggi potrebbe creare vincoli insostenibili domani, quando la base contributiva si restringerà e le spese per pensioni e sanità esploderanno. La Cina, a differenza del Giappone che è invecchiato dopo essere diventato ricco, sta invecchiando prima di aver raggiunto livelli di reddito paragonabili alle economie avanzate. Questa sfida demografica impone una gestione particolarmente prudente delle finanze pubbliche, rendendo l’equilibrio tra stimolo di breve periodo e sostenibilità di lungo periodo ancora più delicato.
Impatti sui mercati globali e sugli investitori
Le ripercussioni della nuova politica fiscale cinese non si limiteranno ai confini nazionali ma si propagheranno attraverso i mercati finanziari globali, influenzando decisioni di investimento, flussi di capitale e prezzi degli asset in tutto il mondo. Per gli investitori istituzionali, che negli ultimi decenni hanno progressivamente aumentato l’esposizione ai mercati cinesi, comprendere queste dinamiche è diventato essenziale.
Il mercato obbligazionario cinese, il secondo più grande al mondo dopo quello americano con oltre venti trilioni di dollari di capitalizzazione, rappresenta il primo ambito di impatto. Un’espansione fiscale implica necessariamente un aumento dell’emissione di debito pubblico, con conseguenze sulla domanda di capitali e sui tassi di interesse. Se Pechino riuscirà a finanziare questa espansione principalmente attraverso il risparmio interno, sfruttando l’elevato tasso di risparmio nazionale, l’impatto sui tassi potrebbe rimanere contenuto. Tuttavia, se l’appetito domestico per il debito pubblico si rivelasse insufficiente, potremmo assistere a una pressione al rialzo sui rendimenti dei titoli di stato cinesi.
Questo scenario avrebbe implicazioni complesse. Da un lato, rendimenti più elevati potrebbero attrarre capitali esteri, soprattutto in un contesto in cui gli investitori globali cercano diversificazione e rendimenti reali positivi. Dall’altro, un aumento dei tassi di interesse domestici potrebbe esercitare pressione su settori già fragili come quello immobiliare, rallentando ulteriormente la ripresa del comparto. La People’s Bank of China si troverebbe quindi a navigare un equilibrio delicato tra il supporto alla politica fiscale espansiva e la necessità di mantenere condizioni monetarie sufficientemente accomodanti per sostenere la crescita.
Il mercato azionario cinese, sia quello onshore di Shanghai e Shenzhen sia quello offshore di Hong Kong, reagirà probabilmente alla nuova politica fiscale con volatilità differenziata per settori. I comparti che beneficeranno direttamente della spesa pubblica mirata, come le tecnologie avanzate, le energie rinnovabili, i semiconduttori e i beni di consumo, potrebbero vedere afflussi significativi di capitale e rivalutazioni. Al contrario, settori tradizionali o quelli percepiti come non allineati con le priorità strategiche di Pechino potrebbero continuare a sottoperformare.
Gli investitori stranieri, che negli ultimi anni hanno aumentato significativamente la loro presenza nei mercati azionari cinesi attraverso programmi come Stock Connect, dovranno valutare attentamente i rischi geopolitici che continuano a gravare sulle valutazioni. Le tensioni con gli Stati Uniti, la questione Taiwan, le restrizioni tecnologiche e le preoccupazioni sulla governance aziendale rimangono fattori di incertezza che nessuna politica fiscale, per quanto espansiva, può completamente neutralizzare.
Il mercato valutario rappresenta un altro ambito critico di impatto. La politica del renminbi, storicamente gestita con attenzione quasi maniacale dalle autorità cinesi, dovrà adattarsi al nuovo contesto. Un’espansione fiscale aggressiva potrebbe teoricamente esercitare pressione al ribasso sulla valuta, soprattutto se accompagnata da una politica monetaria accomodante. Una svalutazione controllata del renminbi potrebbe sostenere le esportazioni cinesi, ma rischierebbe di scatenare reazioni protezionistiche da parte dei partner commerciali e deflussi di capitale.
Pechino ha però un forte interesse a mantenere la stabilità del renminbi per proteggere la sua ambizione di lungo periodo di internazionalizzare la valuta e ridurre la dipendenza dal dollaro. Le riserve in valuta estera, che si attestano attorno ai tre trilioni di dollari, forniscono una munizione formidabile per intervenire sul mercato valutario se necessario. La gestione di questo equilibrio tra competitività esterna e stabilità finanziaria sarà cruciale per determinare il successo complessivo della nuova strategia fiscale.
Per gli investitori in mercati emergenti, la politica fiscale cinese avrà ripercussioni indirette ma potenzialmente significative. Una Cina che cresce più velocemente grazie allo stimolo fiscale aumenta la domanda di commodities, beneficiando economie esportatrici come Brasile, Australia, Cile e molti paesi africani. I prezzi di rame, ferro, petrolio e altre materie prime potrebbero vedere un supporto al rialzo, migliorando i termini di scambio di questi paesi e la sostenibilità dei loro debiti in valuta estera.
Al contrario, una maggiore competitività cinese sui mercati di esportazione, eventualmente amplificata da una politica industriale più aggressiva e da sussidi pubblici più generosi, potrebbe danneggiare produttori concorrenti in Asia e altrove. Paesi come Vietnam, Tailandia o Messico, che negli ultimi anni hanno beneficiato del reshoring di catene di fornitura lontano dalla Cina, potrebbero vedere una riduzione di questi vantaggi se Pechino riuscirà a mantenere la propria attrattività manifatturiera attraverso il sostegno pubblico.
Riflessioni finali: oltre i numeri
La svolta fiscale annunciata dalla Cina per il 2026 rappresenta molto più di un aggiustamento tecnico di politica economica. È l’effetto di una riflessione strategica profonda sulle vulnerabilità del modello di sviluppo cinese e sulla necessità di evolverlo per affrontare le sfide del ventunesimo secolo. Dopo decenni in cui la crescita è stata il mantra indiscusso, Pechino sembra finalmente riconoscere che la qualità della crescita e la sua sostenibilità sociale e ambientale contano quanto la sua velocità.
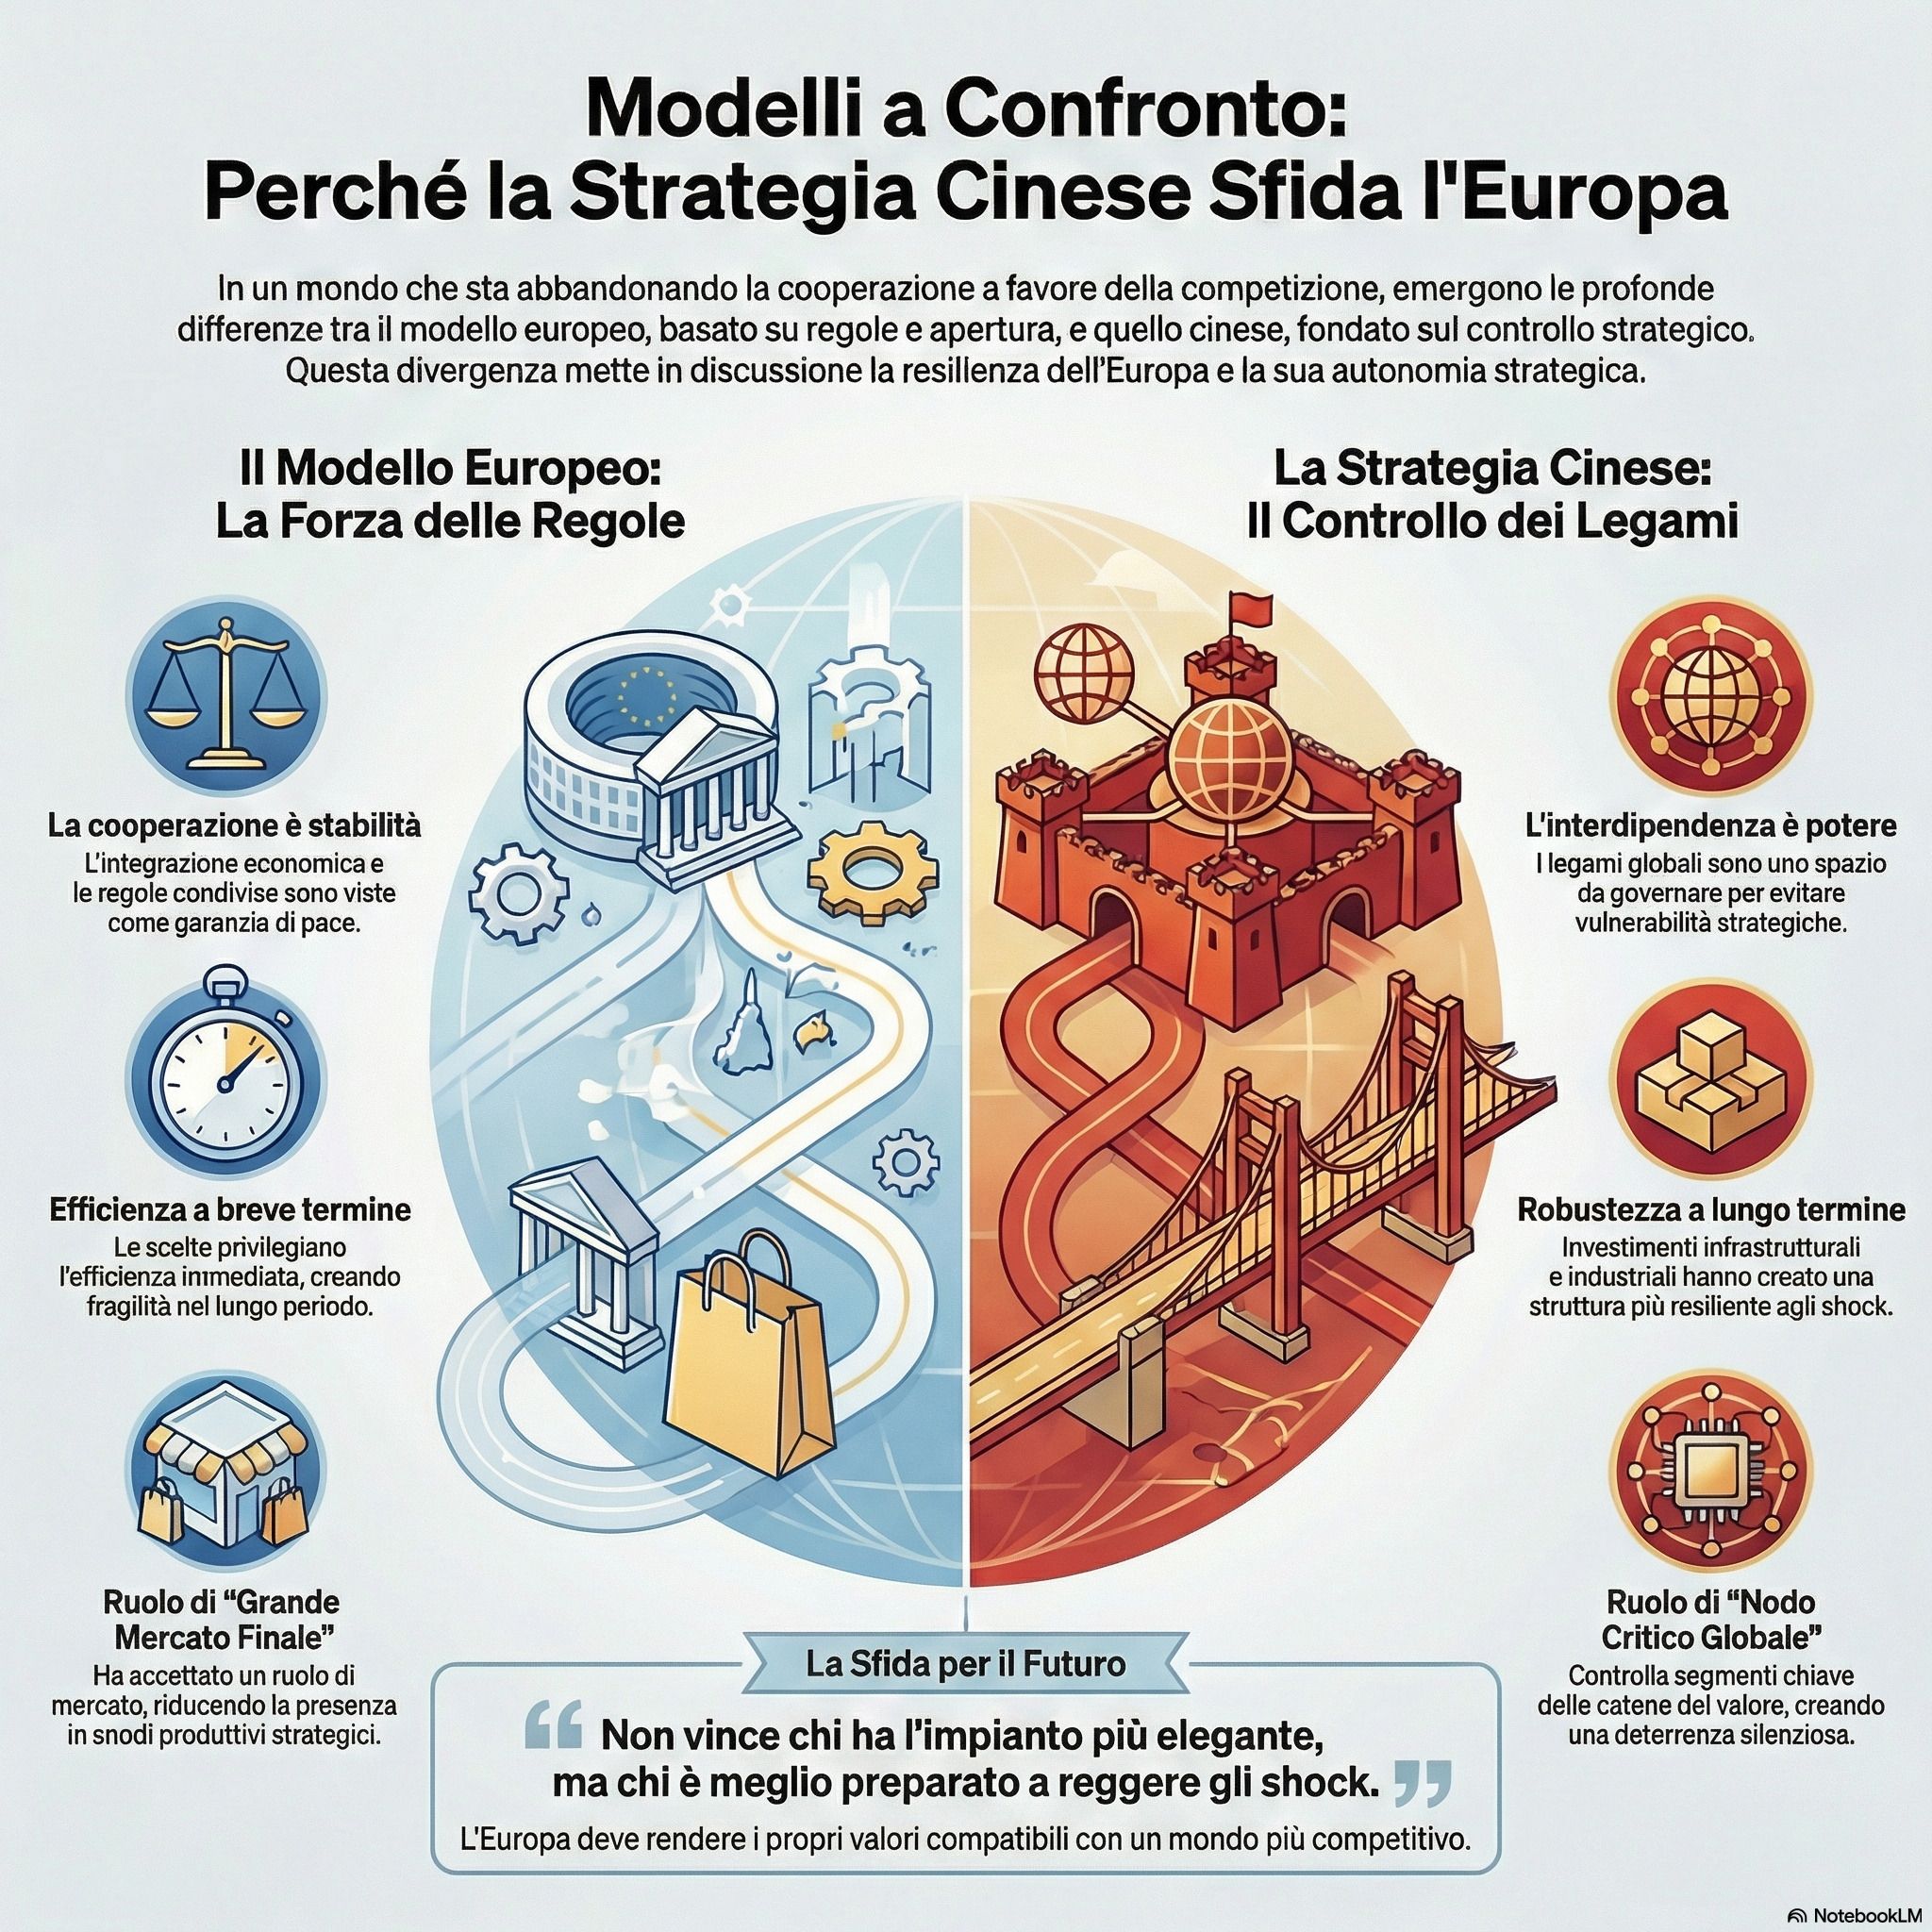
Questo cambiamento avviene in un momento particolarmente delicato per l’ordine economico globale. Le certezze dell’era della globalizzazione, quando si credeva che l’integrazione economica avrebbe portato convergenza pacifica e prosperità condivisa, sono state spazzate via da una serie di shock: la crisi finanziaria del 2008, la pandemia, la guerra in Ucraina, la competizione strategica tra Stati Uniti e Cina. Il mondo si sta frammentando in blocchi economici sempre più distinti, con catene di fornitura che si riconfigurano secondo logiche geopolitiche oltre che economiche.
In questo contesto, la capacità della Cina di gestire con successo la transizione verso un modello di crescita trainato dalla domanda interna e dall’innovazione tecnologica avrà conseguenze che trascendono i confini nazionali. Un successo rafforzerebbe la narrativa di un modello alternativo a quello liberal-democratico occidentale, capace di generare prosperità e stabilità attraverso un maggiore ruolo dello stato e una pianificazione strategica di lungo periodo. Un fallimento, al contrario, potrebbe mettere a nudo le contraddizioni e le inefficienze di un sistema economico ancora troppo dipendente dal controllo politico e dalla repressione finanziaria.
Per gli osservatori occidentali, seguire questa evoluzione con attenzione critica ma senza pregiudizi ideologici è essenziale. La tentazione di vedere nella Cina solo una minaccia o un competitor da contenere rischia di farci perdere la comprensione di dinamiche complesse che potrebbero insegnarci molto sui limiti e le possibilità dell’intervento pubblico nell’economia. Allo stesso modo, idealizzare il modello cinese ignorandone i costi in termini di libertà individuali, sostenibilità ambientale e disuguaglianze sarebbe profondamente miope.
La vera domanda che questa svolta fiscale pone non riguarda solo la Cina ma l’intero sistema economico globale. In un’era di crisi sovrapposte, dove cambiamento climatico, transizioni tecnologiche e instabilità geopolitiche richiedono risposte coordinate e investimenti pubblici massicci, quale è il ruolo appropriato dello stato nell’economia? Come possiamo bilanciare la necessità di interventi pubblici decisi con la preservazione di meccanismi di mercato efficienti e della libertà individuale? Come possiamo garantire che l’espansione fiscale non si traduca semplicemente in accumulo di debito insostenibile che graverà sulle generazioni future?
La Cina sta tentando di fornire le sue risposte a queste domande universali. Il mondo osserverà con interesse se questo esperimento avrà successo, consapevole che le lezioni, positive o negative, avranno ripercussioni ben oltre i confini del gigante asiatico.