Investimenti · Analisi
Infrastruttura Digitale, Profitti Reali
Il Dow Jones come motore fisico della rivoluzione IA
Paolo Zamara 10 min di lettura
Indice dell’articolo
- La scala degli investimenti CAPEX delle Magnificent 7: verso il trilione di dollari
- Il meccanismo di trasmissione: come il CAPEX tecnologico alimenta il Dow Jones Industrial
- Caterpillar e il boom dell’infrastruttura energetica off-grid
- Honeywell: automazione, sensori e raffreddamento ad alta efficienza
- Dow, Sherwin-Williams e 3M: la chimica e i materiali dietro l’IA
- L’impatto sul settore dell’energia: Chevron e il gas naturale come carburante dell’IA
- La sfida della rete elettrica e il ruolo delle Utility
- Analisi delle performance finanziarie e correlazioni di mercato
- Crescita degli utili e margini operativi
- La rotazione del mercato e le “Fasi dell’IA”
- L’adozione dell’IA come motore di produttività interna (Phase 4)
- Servizi Finanziari e Sanitari
- Vendita al Dettaglio e Logistica
- Analisi del rischio: valutazioni, colli di bottiglia e il “Capex Hangover”
- Il rischio di sovrainvestimento
- Colli di bottiglia fisici e regolamentari
- Sostenibilità del debito e tassi di interesse
- Verso una Nuova Era Industriale
Il panorama economico globale sta attraversando una fase di trasformazione radicale, definita da una spesa in conto capitale (CAPEX) senza precedenti da parte delle cosiddette “Magnificent 7” (Apple, Microsoft, Alphabet, Amazon, Meta, Nvidia e Tesla). Questo imponente flusso di capitali, inizialmente percepito come un fenomeno confinato al settore tecnologico, ha iniziato a permeare l’intera struttura del Dow Jones Industrial Average (DJIA), creando un legame simbiotico tra l’innovazione digitale di frontiera e le infrastrutture industriali pesanti. La magnitudo di tali investimenti è tale da aver ridefinito il concetto di “azienda industriale” nel XXI secolo, portando colossi storici della manifattura, dell’energia e dei materiali a diventare i pilastri fisici su cui poggia l’architettura virtuale dell’intelligenza artificiale (IA).
La scala degli investimenti CAPEX delle Magnificent 7: verso il trilione di dollari
L’accelerazione della spesa per infrastrutture IA ha superato ogni previsione storica. Nel 2025, i principali hyperscaler (Amazon, Alphabet, Microsoft e Meta) hanno pianificato investimenti per circa 364 miliardi di dollari, segnando un incremento sostanziale rispetto ai 325 miliardi del 2024. Tuttavia, le revisioni al rialzo sono costanti: le stime di consenso per il 2026 indicano ora un totale di 527 miliardi di dollari per il gruppo degli hyperscaler, con proiezioni che suggeriscono una traiettoria verso i 600 miliardi entro la fine del 2026 se il ritmo attuale dovesse mantenersi.
Questa “corsa agli armamenti” tecnologica non è solo un fenomeno di borsa, ma un volano macroeconomico. Per contestualizzare, la spesa annua pianificata dalle sole Magnificent 7 supera di oltre quattro volte l’intero investimento annuo del settore energetico statunitense quotato in borsa per l’estrazione e la raffinazione. Tali cifre riflettono una transizione verso modelli di business a maggiore intensità di capitale (asset-heavy), allontanandosi dalla tradizionale leggerezza strutturale delle aziende software degli anni 2010.
La sostenibilità di questo livello di spesa è supportata da bilanci solidi. Al terzo trimestre del 2025, le Magnificent 7 detenevano circa 490 miliardi di dollari in liquidità e mezzi equivalenti, generando un flusso di cassa libero (FCF) aggregato di quasi 400 miliardi di dollari su base annua. Nonostante ciò, la crescente intensità di capitale sta spingendo alcune di queste aziende verso il mercato del debito per finanziare progetti a lungo termine, un segnale che l’IA è considerata un’infrastruttura generazionale simile alle reti ferroviarie o elettriche del passato.
Il meccanismo di trasmissione: come il CAPEX tecnologico alimenta il Dow Jones Industrial
L’investimento in data center non si limita all’acquisto di GPU Nvidia o server Broadcom; esso richiede una vasta gamma di componenti fisiche che rientrano direttamente nelle competenze delle aziende del Dow Jones. Il legame tra il CAPEX tecnologico e le performance industriali si manifesta attraverso tre canali principali: la fornitura di energia e gestione termica, la costruzione e automazione delle strutture, e la fornitura di materiali avanzati.
Caterpillar e il boom dell’infrastruttura energetica off-grid
Caterpillar (CAT), simbolo storico del Dow Jones, è emerso come uno dei principali beneficiari indiretti della spesa tecnologica. Tradizionalmente legata ai cicli minerari e delle costruzioni, Caterpillar ha registrato una crescita eccezionale nella sua divisione “Energy & Transportation”. I data center moderni richiedono una fornitura di energia costante e affidabile (baseload), che spesso le reti elettriche pubbliche non sono in grado di garantire a causa della saturazione della capacità.
Caterpillar fornisce turbine a gas naturale, motori diesel di backup e sistemi di cogenerazione che permettono ai data center di operare indipendentemente dalla rete (behind-the-meter). I risultati del quarto trimestre del 2025 hanno evidenziato ricavi record di 19,13 miliardi di dollari, con un portafoglio ordini (backlog) salito a 51 miliardi di dollari, trainato proprio dalla domanda di apparecchiature per la generazione di potenza legate all’espansione dei data center.
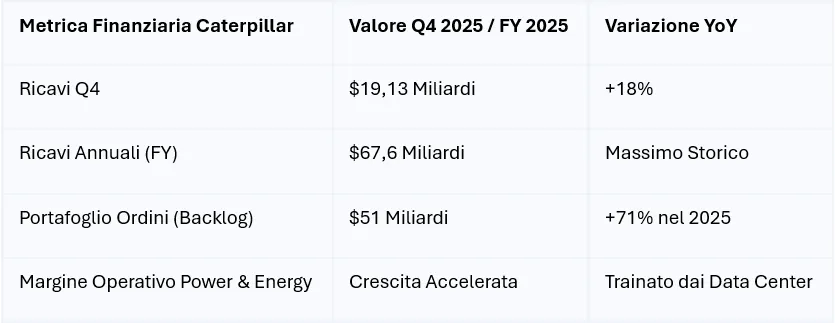
L’analisi indica che Caterpillar non è più solo un’azienda ciclica legata alle materie prime, ma è diventata un fornitore critico di “uptime” per l’economia digitale. La sua capacità di fornire soluzioni energetiche scalabili è diventata un fattore limitante per la velocità con cui le Magnificent 7 possono implementare i loro modelli di IA.
Honeywell: automazione, sensori e raffreddamento ad alta efficienza
Honeywell (HON) rappresenta un altro nodo vitale in questa connessione. Con l’aumentare della potenza di calcolo dei chip IA, il calore generato all’interno dei rack dei server è diventato una sfida ingegneristica primaria. Honeywell opera all’intersezione tra automazione industriale e gestione termica. La sua divisione “Building Automation” ha registrato una crescita significativa, fornendo sistemi di controllo intelligenti che monitorano e ottimizzano l’efficienza energetica dei data center.
Inoltre, Honeywell collabora con aziende come Chevron per integrare l’IA nei processi di raffinazione e produzione energetica, dimostrando come il CAPEX tecnologico non solo crei domanda per i prodotti fisici, ma migliori anche l’efficienza operativa delle aziende industriali stesse. La crescita degli ordini di Honeywell, saliti del 22% nel 2025, riflette questa doppia esposizione: come fornitore di infrastrutture e come adottatore di tecnologie avanzate.
Dow, Sherwin-Williams e 3M: la chimica e i materiali dietro l’IA
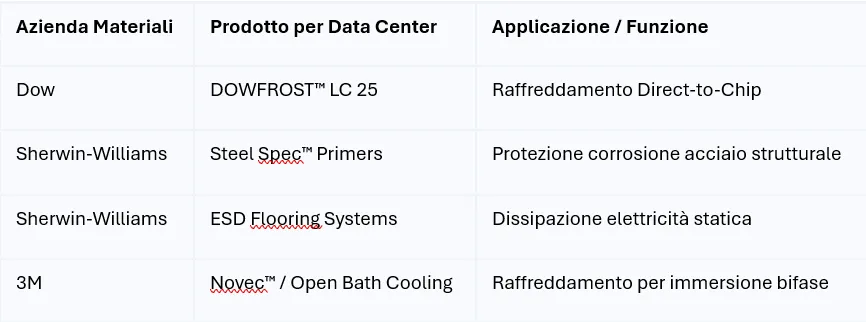
Spesso trascurate nelle analisi sull’IA, le aziende chimiche e di materiali del Dow Jones giocano un ruolo fondamentale. Dow (DOW) ha sviluppato fluidi per il trasferimento termico e materiali per l’interfaccia termica basati su siliconi avanzati, necessari per il raffreddamento a liquido diretto al chip (direct-to-chip) e per il raffreddamento per immersione. Senza questi materiali, le alte densità di calore dei processori di nuova generazione causerebbero guasti hardware immediati.
Sherwin-Williams (SHW), entrata recentemente nel Dow Jones, fornisce rivestimenti protettivi critici. I data center richiedono pavimentazioni speciali dissipative elettrostatiche (ESD) per prevenire scariche che potrebbero danneggiare i circuiti, oltre a rivestimenti intumescenti per la protezione antincendio delle strutture in acciaio che ospitano i server. Queste soluzioni sono integrate fin dalla fase di progettazione dei “Monarch Compute Campus” e di altre mega-strutture hyperscale.
L’impatto sul settore dell’energia: Chevron e il gas naturale come carburante dell’IA
Uno dei rapporti più profondi emersi nel 2025 è quello tra le Magnificent 7 e le grandi compagnie energetiche come Chevron (CVX). L’intelligenza artificiale ha fame di energia elettrica costante, e la produzione di gas naturale degli Stati Uniti è diventata la risposta pragmatica a questa domanda. Chevron ha annunciato una strategia “twin-engine”: utilizzare l’IA per ottimizzare la produzione nel bacino Permiano e, contemporaneamente, vendere gas naturale direttamente ai data center.
In collaborazione con GE Vernova e Engine No. 1, Chevron sta sviluppando fino a 4 GW di capacità di generazione di energia alimentata a gas naturale per alimentare i data center negli Stati Uniti. Questa iniziativa permette a Chevron di monetizzare le sue vaste riserve di gas naturale in loco, evitando i colli di bottiglia dei gasdotti e vendendo l’energia a un prezzo premium agli hyperscaler disperati per la capacità di potenza. L’analisi suggerisce che l’energia è diventata la “nuova materia prima” più preziosa per il settore tech, e le aziende del Dow Jones che la estraggono o la gestiscono sono in una posizione di forza negoziale senza precedenti.
La sfida della rete elettrica e il ruolo delle Utility
La crescita esponenziale della domanda energetica sta mettendo a dura prova la rete elettrica statunitense. Le utility stanno affrontando la necessità di investimenti massicci in trasmissione e distribuzione. Goldman Sachs stima che la domanda di energia dei data center guiderà una richiesta incrementale di 3,3 miliardi di piedi cubi al giorno (bcf/d) di gas naturale entro il 2030. Questo scenario ha portato a una rivalutazione delle utility nel Dow Jones non più come titoli difensivi a bassa crescita, ma come attori centrali di una crescita strutturale legata all’IA.
Analisi delle performance finanziarie e correlazioni di mercato
L’incidenza degli investimenti CAPEX sulle performance delle aziende del Dow Jones può essere quantificata attraverso la crescita degli utili (EPS) e l’espansione dei margini. Mentre le Magnificent 7 continuano a guidare la crescita degli utili aggregati dell’S&P 500, le aziende industriali del Dow Jones stanno registrando un “effetto trascinamento” positivo.
Crescita degli utili e margini operativi
Per il 2026, gli analisti prevedono una crescita degli utili del 22,7% per le Magnificent 7, ma anche una crescita solida del 12,5% per le altre 493 aziende dell’S&P 500, molte delle quali sono componenti industriali del Dow Jones. Il meccanismo è duplice:
-
Crescita dei ricavi: Derivante dalla vendita diretta di macchinari e servizi alle Big Tech.
-
Miglioramento dell’efficienza: Derivante dall’integrazione di strumenti di IA forniti dalle Big Tech nei propri processi produttivi.
Secondo Morgan Stanley, l’adozione dell’IA potrebbe portare a un’espansione del margine di profitto netto dell’indice S&P 500 di 30 punti base entro il 2026. Per le aziende industriali con margini storicamente più bassi, questo guadagno di efficienza può tradursi in una crescita sproporzionata degli utili.
La rotazione del mercato e le “Fasi dell’IA”
Goldman Sachs definisce la fase attuale del mercato come la transizione dalla “Fase 1” (Nvidia) alla “Fase 2” (Infrastruttura) e alla “Fase 4” (Produttività). Le aziende del Dow Jones come Caterpillar, Honeywell e UnitedHealth sono i protagonisti delle fasi 2 e 4. Mentre i titoli tecnologici puri possono soffrire di valutazioni elevate, i titoli industriali offrono un’esposizione più bilanciata alla “fisicità” dell’IA.
L’evidenza suggerisce che nel 2026 il mercato diventerà più selettivo. Gli investitori non premieranno più indiscriminatamente chi spende in IA, ma chi dimostra di poter generare ritorni reali. In questo contesto, le aziende del Dow Jones con forti flussi di cassa e posizioni dominanti nei mercati finali (fortress balance sheets) sono viste come porti sicuri e allo stesso tempo motori di crescita.
L’adozione dell’IA come motore di produttività interna (Phase 4)
Oltre ad essere fornitori, le aziende del Dow Jones sono tra i principali utilizzatori della tecnologia prodotta dalle Magnificent 7. Questo rapporto crea un ciclo di feedback positivo: il CAPEX di Microsoft e Amazon abbassa il costo di accesso al calcolo ad alte prestazioni, permettendo a UnitedHealth, Visa o American Express di implementare soluzioni di IA su scala.
Servizi Finanziari e Sanitari
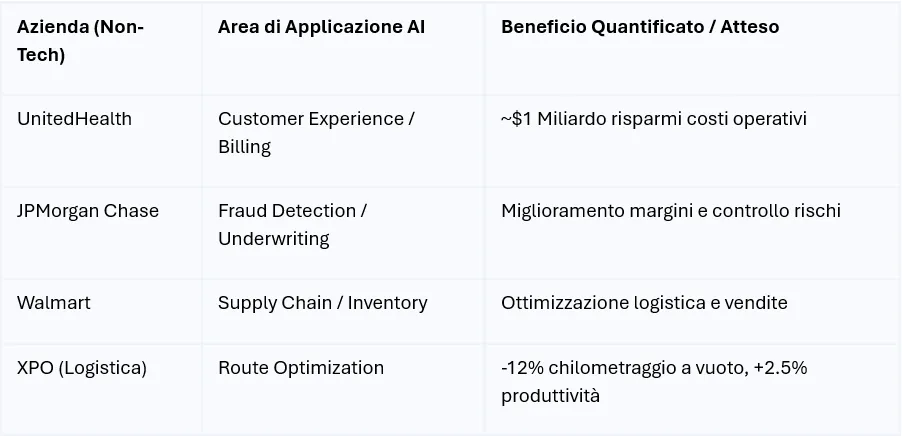
UnitedHealth Group (UNH) ha riportato risparmi operativi significativi grazie all’automazione basata su IA. Oltre l’80% delle chiamate dei membri è ora assistito da strumenti di IA che migliorano l’accuratezza e riducono i tempi di risposta. Similmente, istituzioni finanziarie come JPMorgan Chase e Goldman Sachs stanno utilizzando l’IA per il rilevamento delle frodi e l’ottimizzazione del credito, aree in cui piccoli guadagni di efficienza si traducono in miliardi di dollari di valore.
Vendita al Dettaglio e Logistica
Walmart (WMT) sta utilizzando l’IA per ottimizzare la catena di approvvigionamento e la gestione delle scorte, migliorando la disponibilità dei prodotti e riducendo gli sprechi. Amazon, d’altra parte, funge sia da hyperscaler che da concorrente logistico, spingendo le altre aziende del Dow Jones ad accelerare i propri investimenti tecnologici per rimanere competitive.
Analisi del rischio: valutazioni, colli di bottiglia e il “Capex Hangover”
Nonostante la narrativa positiva, l’integrazione tra Big Tech e l’industria americana comporta rischi significativi che gli analisti monitorano attentamente per il 2026.
Il rischio di sovrainvestimento
La storia dei cicli tecnologici insegna che l’investimento massiccio spesso precede un periodo di rendimenti deludenti o di eccesso di capacità. Se le Magnificent 7 non riusciranno a dimostrare una crescita dei ricavi da IA proporzionale alla loro spesa CAPEX, il mercato potrebbe subire una correzione violenta. Un rallentamento della spesa tecnologica colpirebbe duramente i fornitori industriali che hanno ampliato la capacità produttiva per soddisfare la domanda di data center.
Colli di bottiglia fisici e regolamentari
Il limite alla crescita dell’IA nel 2026 potrebbe non essere la mancanza di capitale, ma la mancanza di spazio fisico, acqua e permessi elettrici. La costruzione di nuovi impianti energetici richiede anni, mentre la domanda di calcolo cresce in mesi. Inoltre, le tensioni geopolitiche (come la competizione tecnologica USA-Cina) e le possibili normative antitrust sui giganti cloud potrebbero rallentare il ciclo di investimenti.
Sostenibilità del debito e tassi di interesse
Con l’aumento dell’intensità di capitale, le Magnificent 7 stanno diventando più sensibili ai tassi di interesse e alle condizioni del mercato del credito. Sebbene le loro riserve di cassa siano enormi, un contesto di tassi “higher for longer” potrebbe frenare i progetti di espansione più speculativi, con effetti a catena su tutto l’indotto industriale.
Verso una Nuova Era Industriale
L’analisi dell’interazione tra gli investimenti CAPEX delle Magnificent 7 e le aziende del Dow Jones rivela un legame indissolubile e in crescita. Nel presente, questa spesa sta agendo come un potente stimolo fiscale privato, alimentando record di vendite e portafogli ordini per aziende come Caterpillar, Honeywell e Chevron. Nel futuro prossimo (2026 e oltre), il rapporto evolverà da una semplice fornitura di componenti a una trasformazione profonda dei modelli operativi industriali attraverso l’adozione diffusa dell’IA.
Le aziende del Dow Jones non sono semplici spettatrici della rivoluzione tecnologica; ne sono le fondamenta fisiche. Il gas naturale del Permiano, le turbine di Peoria e i sensori di Charlotte sono necessari quanto i semiconduttori di Santa Clara. Per gli investitori, questo significa che la “scommessa sull’IA” non deve essere limitata ai titoli tecnologici ad alta valutazione, ma può essere estesa ai giganti industriali che possiedono le chiavi fisiche dell’espansione digitale.
La sfida principale risiederà nella capacità di gestire i limiti della realtà fisica — energia, materiali e spazio — in un mondo che corre alla velocità degli algoritmi. Le aziende del Dow Jones che riusciranno a posizionarsi come fornitori di soluzioni a questi colli di bottiglia saranno, con ogni probabilità, i veri vincitori della prossima fase del mercato.
In sintesi, il CAPEX delle Magnificent 7 non è solo una spesa, ma un trasferimento di ricchezza e valore verso il settore industriale americano, segnando l’inizio di una “Gilded Age” digitale in cui il software e l’acciaio sono finalmente diventati una cosa sola.