Investimenti · Analisi
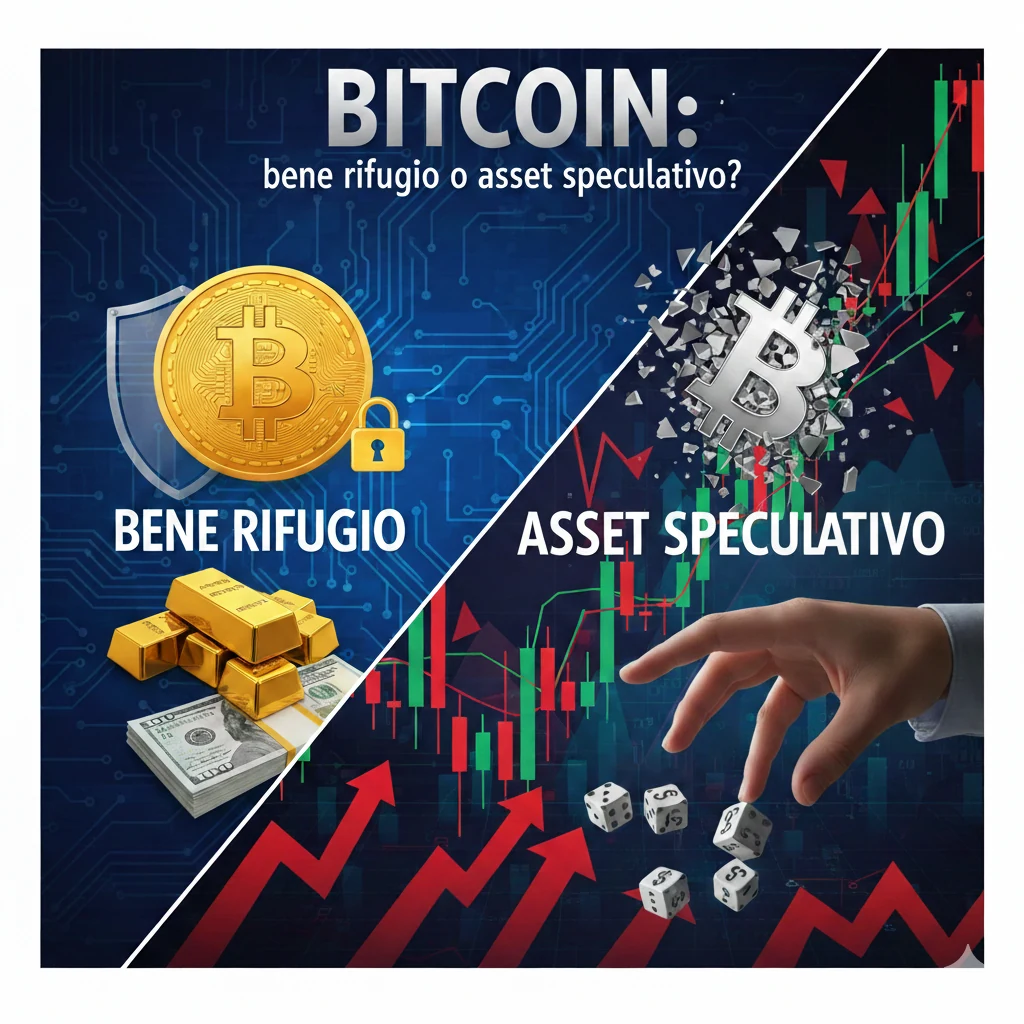
Bitcoin: bene rifugio o asset speculativo?
Paolo Zamara 10 min di lettura
Indice dell’articolo
La narrazione dominante attorno a Bitcoin lo identifica come un asset scarso per definizione, con un’offerta massima limitata a 21 milioni di unità. Questa caratteristica tecnica ha alimentato l’ipotesi che la criptovaluta potesse rappresentare un’alternativa digitale ai tradizionali beni rifugio, in particolare all’oro. La logica sottostante appare lineare: se l’offerta è finita e la domanda cresce, il valore dovrebbe mantenersi stabile o aumentare nel tempo, offrendo protezione contro l’inflazione e le turbolenze dei mercati finanziari convenzionali.
L’evoluzione recente del mercato cripto-finanziario ha però introdotto elementi che contraddicono questa tesi. L’ingresso massiccio di prodotti derivati e veicoli di investimento regolamentati ha modificato radicalmente la struttura del mercato Bitcoin, alterandone le dinamiche di prezzo e la relazione con gli altri asset finanziari. La proliferazione di ETF, futures, opzioni e prodotti a leva ha creato uno strato di cartolarizzazione che amplifica i movimenti di mercato e introduce nuove fonti di volatilità, rendendo discutibile l’idea stessa di Bitcoin come rifugio.
La moltiplicazione finanziaria dell’asset
L’approvazione nel gennaio 2024 degli ETF spot su Bitcoin da parte della SEC statunitense rappresenta un momento di discontinuità nella storia della criptovaluta. Questi fondi permettono agli investitori di acquisire esposizione a Bitcoin attraverso veicoli regolamentati quotati in borsa, senza dover detenere direttamente le chiavi crittografiche. La novità non risiede tanto nell’accesso facilitato, quanto nella creazione di un meccanismo di moltiplicazione della domanda che opera su piani paralleli a quello della blockchain.
Accanto agli ETF spot esistono ora fondi basati su futures, prodotti a leva 2x o 3x, trust come quelli di Grayscale, e un mercato di opzioni in rapida espansione. Ciascuno di questi strumenti genera flussi di domanda e offerta che si propagano verso il mercato sottostante in modi complessi e non lineari. Un ETF a leva 3x, ad esempio, deve ribilanciare le proprie posizioni quotidianamente per mantenere l’esposizione desiderata: in una giornata di forte rialzo, il fondo deve acquistare ulteriori Bitcoin o futures per ripristinare il rapporto di leva, alimentando ulteriormente il rialzo. Il meccanismo funziona simmetricamente nei ribassi, amplificando le cadute.
Questa architettura finanziaria ha trasformato Bitcoin in qualcosa di diverso da un semplice asset scarso. La scarsità tecnica dei 21 milioni di bitcoin resta immutata, ma l’esposizione economica a Bitcoin si è moltiplicata attraverso strati successivi di prodotti finanziari. Esiste ora una domanda derivata che dipende dai flussi verso gli ETF, una domanda speculativa legata ai futures perpetual con funding rate, e una domanda tattica connessa al ribilanciamento dei fondi a leva. Queste componenti si sovrappongono alla domanda organica di lungo termine e ne complicano la lettura.
Volatilità amplificata e meccanismi di feedback
Le ricerche econometriche pubblicate nel 2025 mostrano risultati contraddittori sull’effetto degli ETF sulla volatilità di Bitcoin. Alcuni studi rilevano una riduzione della volatilità spot nei mesi successivi al lancio degli ETF, interpretando questo fenomeno come un effetto stabilizzante dovuto all’ingresso di investitori istituzionali con orizzonti di lungo termine. Altri analisti osservano invece un aumento della volatilità intraday e settimanale, attribuibile proprio alla presenza di strumenti a leva e alla frammentazione della liquidità tra mercati spot e derivati.
La spiegazione di questa apparente contraddizione risiede nella distinzione tra volatilità realizzata su orizzonti diversi. Su base mensile o trimestrale, l’afflusso di capitali istituzionali attraverso gli ETF può effettivamente fornire un cuscinetto che attenua i movimenti estremi. Sul breve termine, però, i meccanismi di ribilanciamento dei fondi a leva e le liquidazioni forzate nei mercati dei futures perpetual generano spike di volatilità improvvisi e intensi. BlackRock ha documentato nel dicembre 2025 come il crollo di ottobre dello stesso anno sia stato amplificato dalla liquidazione automatica di posizioni lunghe con leva elevata, con una riduzione superiore al 30% degli open interest in pochi giorni.
I futures perpetual, in particolare, introducono dinamiche di feedback che accentuano i movimenti direzionali. Quando il prezzo sale rapidamente, il funding rate diventa fortemente positivo, incentivando nuove posizioni corte che frenano il rialzo. Viceversa, durante i crolli, il funding rate negativo attrae posizioni lunghe che teoricamente dovrebbero stabilizzare il mercato. Nella pratica, la velocità dei movimenti spesso supera la capacità di assorbimento di questi meccanismi correttivi, e le liquidazioni a catena prevalono sugli incentivi economici.
La ricerca di Shalvardjiev (2025) evidenzia come i flussi verso gli ETF Bitcoin influenzino i prezzi spot in modo significativo nel brevissimo termine, con effetti che si dissolvono su orizzonti più lunghi. Acquisti massivi di quote ETF innescano rialzi spot attraverso il meccanismo di hedging degli emittenti, che devono acquistare Bitcoin per coprire le nuove quote emesse. L’effetto è transitorio perché altri fattori di mercato, in particolare le dinamiche di domanda e offerta on-chain, riprendono il sopravvento oltre le prime settimane. Questa evidenza suggerisce che gli ETF hanno aumentato il rumore di mercato senza necessariamente alterare i fondamentali di lungo periodo, complicando però la scoperta del prezzo nel breve termine.
L’integrazione con i mercati tradizionali
Una delle conseguenze più rilevanti della proliferazione di strumenti finanziari su Bitcoin riguarda il cambiamento nelle correlazioni con gli altri asset. Prima del 2020, Bitcoin mostrava correlazioni prossime allo zero con gli indici azionari e obbligazionari, comportamento coerente con l’ipotesi di un asset decorrelato e potenzialmente diversificante. L’analisi delle serie storiche mostra una rottura strutturale a partire dal 2021, con correlazioni con l’S&P 500 che hanno superato lo 0.8 in alcuni periodi di forte liquidità.
La ricerca di Krause (2025) fornisce evidenze quantitative di questa trasformazione. Prima dell’approvazione degli ETF, i modelli fattoriali tradizionali spiegavano una frazione minima della variabilità dei rendimenti Bitcoin. Dopo gennaio 2024, un modello a quattro fattori (market, size, momentum, low-volatility) spiega circa il 30% della varianza. Elemento ancora più significativo, l’esposizione al fattore oro risulta statisticamente irrilevante nel periodo post-ETF. Bitcoin si comporta quindi come un’azione small-cap ad alta crescita, con elevata volatilità sistematica, piuttosto che come un bene rifugio indipendente.
Questa integrazione nei cicli di mercato tradizionali riflette il cambiamento nella base di investitori. Gli ETF hanno attirato allocatori istituzionali che trattano Bitcoin come una componente del portafoglio growth, da sovrapesare nelle fasi di espansione economica e liquidità abbondante, e da sottopesare durante le contrazioni. Il comportamento di questi investitori segue logiche di asset allocation che rispondono a variabili macroeconomiche standard: aspettative sui tassi di interesse reali, politica monetaria, andamento del dollaro, sentiment di rischio globale.
State Street ha documentato come la correlazione tra Bitcoin e mercati azionari si sia stabilizzata su livelli elevati rispetto al periodo pre-2020, confermando che Bitcoin reagisce ora agli stessi shock che muovono gli asset di rischio tradizionali. Durante le fasi di risk-off, quando gli investitori liquidano esposizioni in cerca di sicurezza, Bitcoin viene venduto insieme alle azioni tecnologiche e alle small-cap, contraddicendo l’ipotesi di rifugio. Le uniche eccezioni si osservano durante episodi di crisi sistemica estrema, quando l’incertezza sulla tenuta del sistema finanziario tradizionale può temporaneamente riportare Bitcoin verso la sua funzione originaria di asset non sovrano.
Implicazioni per la costruzione di portafoglio
Per gli investitori che considerano Bitcoin come componente di portafoglio, la trasformazione in atto richiede una revisione delle ipotesi di allocazione. L’assunzione che Bitcoin fornisca diversificazione rispetto agli asset tradizionali non regge più su orizzonti brevi e medi. La correlazione positiva con le azioni implica che durante i drawdown dei mercati equity, anche Bitcoin tenderà a registrare perdite, riducendo l’efficacia della diversificazione proprio quando sarebbe più necessaria.
La volatilità amplificata dai meccanismi di leva introduce rischi addizionali. Gli investitori attraverso ETF a leva o futures possono trovarsi esposti a perdite molto superiori a quelle dell’asset sottostante durante le fasi di stress. I fondi a leva 3x, ad esempio, subiscono un decay progressivo in mercati laterali volatili, erodendo capitale anche in assenza di una direzione di mercato chiara. Le liquidazioni forzate nei futures perpetual possono generare gap di prezzo che rendono inefficaci gli stop-loss tradizionali.
La Federal Reserve Bank of New York ha analizzato le implicazioni della tokenizzazione degli ETF per la stabilità finanziaria, evidenziando come l’interconnessione crescente tra mercati cripto e tradizionali possa amplificare gli shock in entrambe le direzioni. La domanda di Bitcoin attraverso veicoli regolamentati dipende ora da fattori esterni al mondo cripto: performance dei mercati azionari, costo del capitale, propensione al rischio degli allocatori istituzionali. Questo rende Bitcoin vulnerabile a shock macroeconomici che storicamente non lo avrebbero influenzato.
Sul fronte delle opportunità, l’integrazione nei mercati tradizionali ha aumentato la liquidità complessiva disponibile e ha ridotto i costi di transazione per gli investitori istituzionali. Gli spread bid-ask si sono compressi, la profondità degli order book è aumentata, e la presenza di market maker professionali ha migliorato l’efficienza della scoperta del prezzo. Per investitori con orizzonti sufficientemente lunghi, questi miglioramenti strutturali possono compensare l’aumento della volatilità di breve termine.
La persistenza della scarsità nominale
Nonostante la moltiplicazione degli strumenti finanziari, la scarsità tecnica di Bitcoin rimane un vincolo reale. I 21 milioni di unità massime non sono aumentati, e la velocità di emissione attraverso il mining continua a seguire la schedulazione prevista dal protocollo. Gli ETF spot, in particolare, devono detenere Bitcoin reali in custodia, creando una domanda genuina di asset on-chain. Questa caratteristica distingue gli ETF spot dai futures e dai prodotti sintetici, che possono moltiplicare l’esposizione economica senza intaccare l’offerta circolante.
La tensione tra scarsità nominale e moltiplicazione finanziaria definisce la natura attuale di Bitcoin. L’asset mantiene proprietà uniche legate alla sua architettura decentralizzata e alla limitazione tecnica dell’offerta. Queste caratteristiche continuano ad attrarre una categoria di investitori interessati all’esposizione a un asset non sovrano, al di fuori del controllo delle banche centrali. La presenza di questa domanda di lungo termine fornisce un floor teorico al valore di Bitcoin, anche durante le fasi di maggiore volatilità speculativa.
La cartolarizzazione attraverso prodotti derivati non ha eliminato la scarsità, ma ne ha modificato la manifestazione nei prezzi. La sensibilità dei prezzi spot ai flussi degli ETF e ai movimenti nei futures ha introdotto componenti di volatilità che oscurano temporaneamente i segnali di scarsità. Su orizzonti sufficientemente lunghi, quando gli effetti di breve termine si compensano, la dinamica di offerta limitata dovrebbe teoricamente riaffermarsi. Le evidenze empiriche disponibili sono però ancora insufficienti per validare questa ipotesi, dato che gli ETF spot esistono da meno di due anni.
Scenari regolamentari e rischi sistemici
L’evoluzione del quadro regolamentare costituisce una variabile critica per il futuro di Bitcoin come asset finanziario. L’approvazione degli ETF spot da parte della SEC ha legittimato Bitcoin come classe di investimento per investitori istituzionali, ma ha anche aumentato l’attenzione dei regolatori sui rischi sistemici potenziali. La crescita degli open interest nei futures e la proliferazione di prodotti a leva sollevano questioni sulla adeguatezza dei requisiti di margine e sulla capacità delle clearinghouse di gestire eventi di stress estremo.
Proposte legislative come il GENIUS Act negli Stati Uniti mirano a fornire un framework regolamentare più chiaro per il settore cripto, ma introducono anche vincoli operativi per gli emittenti di ETF e per le piattaforme di trading. L’imposizione di standard di custodia più stringenti potrebbe aumentare i costi operativi degli ETF, riducendone la competitività rispetto ad altri veicoli di investimento. D’altra parte, una regolamentazione più robusta potrebbe attrarre categorie di investitori istituzionali attualmente esclusi per vincoli fiduciari o di compliance.
Il rischio di contagio tra il sistema cripto e quello finanziario tradizionale rappresenta una preoccupazione crescente per le autorità di vigilanza. L’interconnessione attraverso ETF, fondi pensione che investono in cripto, e istituzioni finanziarie che forniscono servizi di custodia crea canali di trasmissione che potrebbero amplificare shock originati in un settore verso l’altro. Un collasso improvviso dei prezzi Bitcoin, innescato ad esempio da vulnerabilità tecniche o da eventi geopolitici, potrebbe generare perdite significative per investitori istituzionali con esposizioni concentrate, con potenziali ripercussioni sulla stabilità finanziaria più ampia.
Conclusioni
Bitcoin ha attraversato una trasformazione da esperimento cripto-anarchico a asset class integrata nei mercati finanziari globali. La proliferazione di ETF, futures, opzioni e prodotti a leva ha modificato le dinamiche di mercato, aumentando la volatilità di breve termine e integrando Bitcoin nei cicli di rischio tradizionali. La correlazione crescente con i mercati azionari e la sensibilità ai fattori macroeconomici standard contraddicono l’ipotesi originaria di bene rifugio digitale.
La scarsità tecnica di Bitcoin persiste come vincolo reale, ma la sua manifestazione nei prezzi viene mediata da strati successivi di cartolarizzazione che generano dinamiche speculative. Gli investitori devono riconoscere che Bitcoin combina ora caratteristiche di asset di crescita ad alta volatilità con elementi residui di diversificazione di lungo termine. La valutazione del ruolo di Bitcoin in portafoglio richiede l’analisi esplicita dei meccanismi di correlazione variabile, della sensibilità ai flussi degli ETF, e dell’esposizione ai rischi di liquidazione nei mercati derivati.
L’equilibrio tra forze stabilizzanti, legate all’ingresso di capitali istituzionali, e forze destabilizzanti, generate dai meccanismi di leva e feedback, rimane incerto. Le evidenze raccolte indicano che Bitcoin ha perso parte della sua indipendenza dai mercati tradizionali, acquisendo invece un profilo di rischio più allineato agli asset speculativi. Questa evoluzione richiede un approccio più sofisticato alla gestione del rischio e all’allocazione di portafoglio, che tenga conto della natura ibrida e in rapida trasformazione di questo asset.