Finanza comportamentale
Sei un Trader o un Investitore?
Una domanda che molti non sanno di dover farsi
Paolo Zamara 3 min di lettura
Esiste una distinzione fondamentale nel mondo della finanza personale che viene spesso data per scontata, quasi fosse ovvia. Eppure, nella pratica quotidiana di chi gestisce il proprio denaro in autonomia, questa distinzione tende a svanire in modo silenzioso e sistematico.
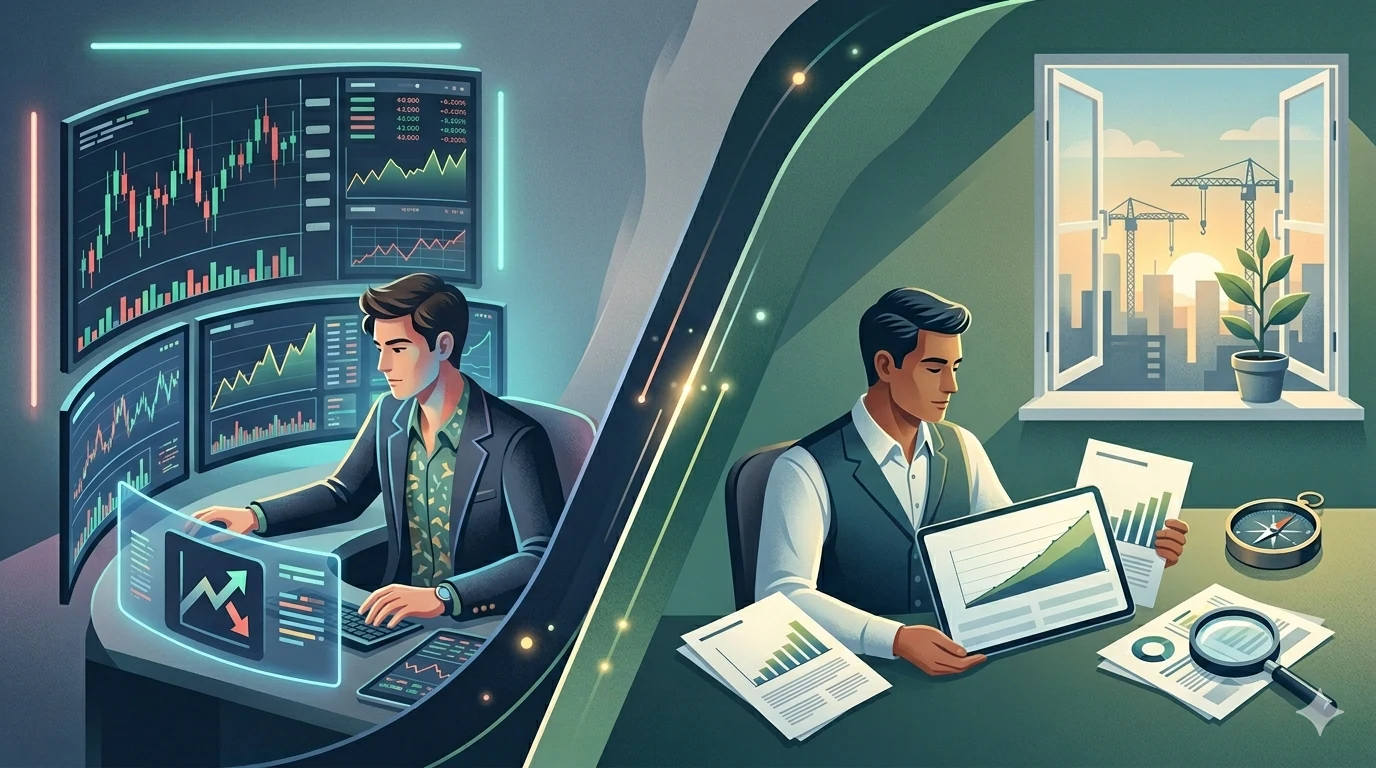
Il trader opera su orizzonti temporali brevi, accetta un profilo di rischio elevato e applica regole precise di gestione delle perdite. La sua attività richiede tempo, attenzione, disciplina operativa e spesso infrastruttura tecnologica dedicata. Non è un’attività semplice: è un mestiere con una curva di apprendimento ripida e una statistica storicamente impietosa per chi la pratica in modo non professionale.
L’investitore, al contrario, lavora su una scala temporale completamente diversa. Non cerca di anticipare i movimenti del mercato, li accetta come componente fisiologica del processo. Costruisce un portafoglio diversificato coerente con i propri obiettivi, l’orizzonte temporale e la reale tolleranza al rischio. La sua competenza più rilevante non è la capacità di analisi, bensì la disciplina dell’inazione: saper resistere all’impulso di intervenire quando il mercato genera rumore è una delle qualità più sottovalutate in finanza.
Il divario tra questi due profili è ampio e ben definito in teoria. Nella pratica, tuttavia, si osserva con frequenza una zona grigia in cui i comportamenti reali divergono significativamente dall’identità percepita. Chi si avvicina ai mercati finanziari in modo autonomo tende a collocarsi mentalmente nel profilo dell’investitore, pur adottando, nei fatti, una logica operativa più vicina a quella del trader.
I segnali di questa dissonanza sono ricorrenti e riconoscibili. Le decisioni di acquisto vengono spesso prese sulla base di notizie recenti, performance passate di breve periodo o convinzioni tematiche su singoli settori o titoli, piuttosto che su una strategia predefinita. Il portafoglio risultante è tipicamente poco diversificato, concentrato su un numero ristretto di posizioni selezionate con un approccio selettivo e spesso speculativo. Le aspettative di rendimento sono calibrate su orizzonti brevi, con una soglia di tolleranza all’attesa molto più ridotta di quanto la natura dell’investimento richiederebbe. Quando i risultati tardano, si tende a intervenire, riallocare, sostituire, in un ciclo di aggiustamenti che genera costi di transazione, impatti fiscali e, soprattutto, un profilo di rischio mal governato.
Alla base di questo schema operano alcune distorsioni cognitive ben documentate. Il bias di recency porta a sovrastimare la rilevanza degli eventi recenti e a proiettarli sul futuro prossimo. Il bias di conferma induce a selezionare le informazioni coerenti con le posizioni già assunte, attenuando la percezione dei segnali avversi. L’overconfidence, particolarmente diffusa tra chi possiede una conoscenza parziale della materia, genera una sovrastima della propria capacità di lettura del mercato e una sottostima sistematica dei rischi. Il risultato complessivo è un processo decisionale che assomiglia più a una gestione reattiva di opinioni che a una pianificazione finanziaria strutturata.
Vale la pena precisare che il problema non risiede nell’approccio in sé, bensì nell’assenza di consapevolezza rispetto all’approccio adottato. Un profilo orientato al trading, se riconosciuto e gestito come tale, con le opportune competenze, gli strumenti adeguati e una chiara contabilità dei costi e dei rischi, è una scelta legittima. Il punto critico è la combinazione tra aspettative da investitore, in termini di sicurezza percepita e costruzione di lungo periodo, e comportamenti da trader, in termini di frequenza operativa, concentrazione del rischio e reattività agli stimoli di mercato. È questa combinazione a produrre, statisticamente, i risultati peggiori.
Un processo di pianificazione finanziaria razionale richiede, prima di qualunque decisione operativa, una mappatura onesta del proprio profilo: l’orizzonte temporale reale, la tolleranza effettiva alla volatilità, il tempo disponibile per il monitoraggio e la gestione attiva, e il livello di competenza tecnica necessario per l’approccio che si intende adottare. Collocarsi correttamente lungo questo spettro non è un esercizio accademico. È la condizione preliminare per costruire una strategia coerente, misurabile e sostenibile nel tempo.
Il mercato finanziario registra i comportamenti, non le intenzioni. Un portafoglio gestito con la logica del trader, indipendentemente da come il suo proprietario si definisce, tende a produrre risultati da trader: operazioni frequenti, costi elevati, esposizione al rischio non pianificata. La chiarezza sul proprio profilo operativo è, in questo senso, il primo e più rilevante vantaggio competitivo a disposizione di chi gestisce il proprio patrimonio in autonomia.