Finanza comportamentale
Le nostre scelte finanziarie non dipendono dalla razionalità, ma dalla storia che abbiamo vissuto
Paolo Zamara 4 min di lettura
Indice dell’articolo
Un recente studio dell’NBER firmato da Ulrike Malmendier mette in discussione uno dei pilastri della teoria economica classica: l’idea che le persone imparino dall’esperienza e correggano i propri errori nel tempo. La realtà, dice la ricerca, è molto più complicata.
Il passato che non passa
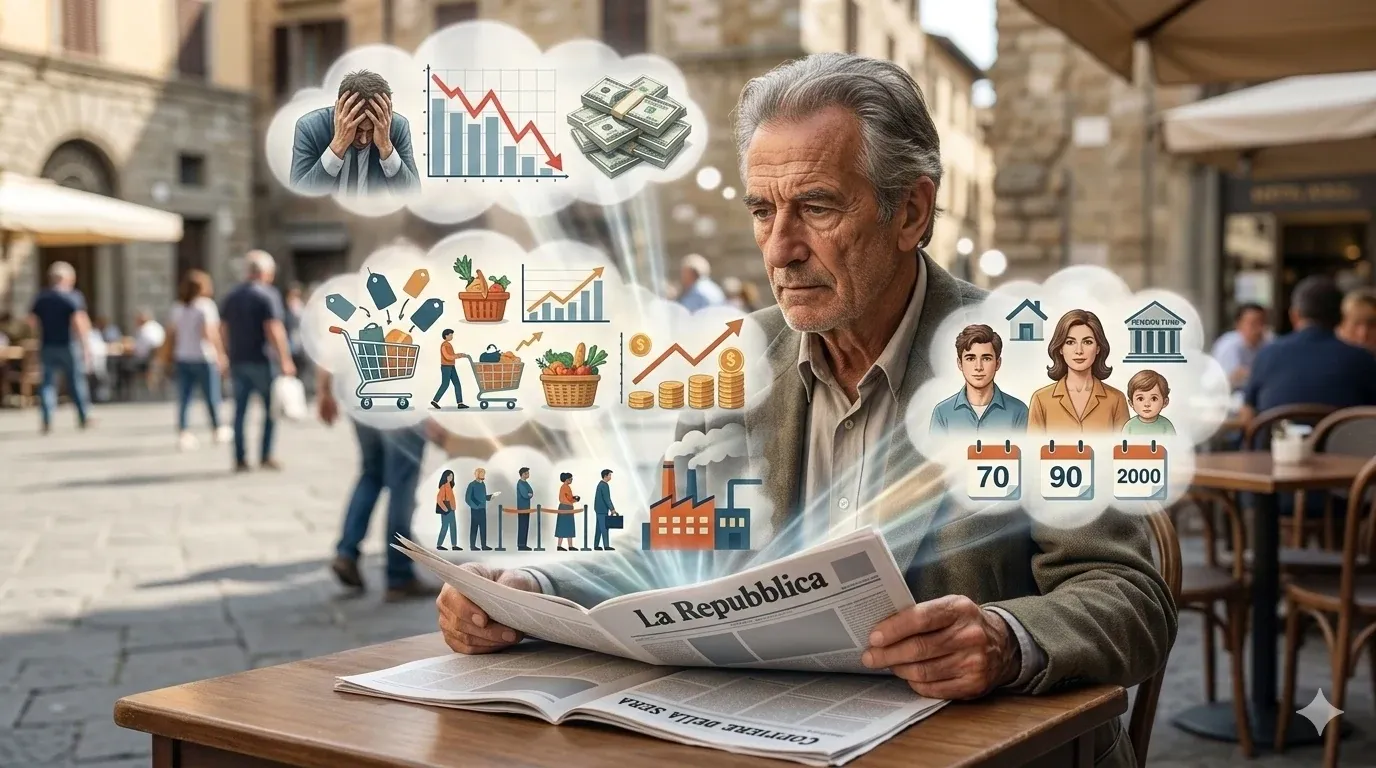
Chi è cresciuto durante una crisi economica grave tende a restare diffidente verso i mercati finanziari per decenni, anche molto tempo dopo che le condizioni sono cambiate. Non si tratta di pigrizia mentale o di mancanza di informazioni: è un meccanismo cognitivo profondo, che Malmendier chiama “experience effects”. Le esperienze vissute in prima persona — soprattutto quelle economicamente dolorose — lasciano un’impronta duratura sul modo in cui percepiamo il rischio e prendiamo decisioni.
Lo studio analizza decenni di dati su investitori, consumatori e risparmiatori in diversi paesi, e la conclusione è coerente: non aggiorniamo le nostre aspettative in modo neutro, come vorrebbe un agente economico razionale. Le pesiamo in base all’intensità con cui le abbiamo vissute. Un evento come il crollo del 2008 o l’inflazione degli anni Settanta non smette di influenzarci quando finisce; continua a operare silenziosamente nelle nostre scelte finanziarie per anni, talvolta per tutta la vita.
Perché la volontà non basta
La prima implicazione pratica di questa ricerca è scomoda: la consapevolezza da sola non è sufficiente a cambiare il comportamento. Sapere che i mercati tendono a crescere nel lungo periodo non basta a convincere chi ha vissuto un crollo devastante a investire con serenità. Tra la conoscenza intellettuale e la decisione concreta si inserisce qualcosa di più potente — il ricordo emotivo dell’esperienza vissuta — che agisce come un filtro distorcente.
Questo spiega perché molte persone razionalmente informate continuano a tenere somme eccessive sul conto corrente, a evitare le azioni anche in fasi di mercato favorevoli, o al contrario a sopravvalutare il rischio di inflazione in periodi di stabilità dei prezzi. Non è irrazionalità nel senso comune del termine: è la razionalità di qualcuno che sta cercando di proteggersi da una minaccia reale che ha incontrato nella propria vita, anche se quella minaccia oggi non esiste più nelle stesse proporzioni.
Automatizzare per aggirare il bias
Se il problema risiede nel momento della decisione — in quel “cuneo” in cui l’esperienza passata distorce la valutazione presente — la soluzione più efficace è ridurre al minimo i momenti in cui quella decisione deve essere presa. L’automazione del risparmio e dell’investimento serve esattamente a questo: non elimina il bias, ma lo rende irrilevante.
Un piano di accumulo automatico, un addebito mensile programmato verso un fondo pensione o un portafoglio diversificato, un bonifico ricorrente verso un conto di risparmio separato: queste soluzioni funzionano non perché rendano le persone più razionali, ma perché sottraggono le decisioni finanziarie al dominio emotivo in cui le esperienze passate esercitano la loro influenza. Si decide una volta, con lucidità, e poi il meccanismo prosegue senza richiedere nuove valutazioni.
Riconoscere il proprio tempo storico
La seconda implicazione è altrettanto concreta. Ognuno di noi ha una “data di formazione” finanziaria: un periodo della propria vita in cui le esperienze economiche hanno lasciato il segno più profondo. Chi ha vissuto la propria giovinezza adulta durante l’iperinflazione degli anni Settanta ha un rapporto con il denaro diverso da chi si è affacciato ai mercati negli anni Novanta, o da chi ha iniziato a lavorare nel 2009, subito dopo la crisi.
Riconoscere questa “data di formazione” è il primo passo per valutare se le proprie convinzioni finanziarie siano ancora adeguate al contesto attuale. Non si tratta di cancellare l’esperienza passata — sarebbe impossibile e probabilmente inutile — ma di interrogarsi su quanto quella storia stia ancora orientando le scelte di oggi. Chi ha smesso di investire in azioni dopo il 2008 e non ha mai ricominciato non sta prendendo una decisione basata sui mercati del 2024: sta ancora reagendo agli eventi di sedici anni fa.
Una lezione difficile da accettare
Il messaggio centrale della ricerca di Malmendier non è pessimista, anche se può sembrarlo. Non dice che siamo condannati a ripetere gli errori del passato: dice che quegli errori hanno radici più profonde di quanto pensiamo, e che combatterli richiede strumenti più robusti della semplice forza di volontà.
Per il risparmiatore comune, questo si traduce in un approccio diverso alla propria pianificazione finanziaria: meno affidamento alle decisioni prese di volta in volta, più fiducia in strutture automatiche e regole predefinite; meno certezza che la propria percezione del rischio rifletta la realtà attuale, più disponibilità a verificare se quella percezione sia ancora calibrata sul presente o se stia ancora rispondendo a un passato che non esiste più.
Non è una rivoluzione comportamentale. È semplicemente riconoscere che siamo tutti, in qualche misura, figli del momento storico in cui abbiamo imparato cosa significa il denaro.
Fonte: Malmendier, U. (2025). NBER Working Paper No. 34925. Experience Effects in Finance: Foundations, Applications, and Future Directions
.